上个月跟以前的同事吃饭,她跟我讲了一件事。她妈妈今年54岁,在老家种了一辈子地,从来没交过社保。前阵子她妈腰不好,干不了重活了,突然就没了收入来源。她爸身体也一般,存款就几万块。她说那一刻才意识到,父母养老这件事不能再拖了,必须得想办法。
她不是没想过直接每月给钱。但她自己也三十多了,房贷车贷压着,万一哪天工作有变动,给父母的钱说断就断。而且父母那辈人,伸手跟子女要钱花,心里那道坎比谁都难过。
后来她拿着一笔攒下来的钱,给妈妈买了一份养老年金险。我仔细看了她的方案,觉得思路值得聊一聊。
养老年金险到底是什么东西
简单说,就是你现在把钱交给保险公司,到了约定年龄,保险公司按年或按月给你打钱,活多久领多久。
你可以把它理解成一口井。你前期往地下挖井、铺管道,这些是投入期。等井打通了,水就自己往上冒,你只管接水就行。这口井的含水量在你签合同的时候就锁定了,外面天旱还是下雨,跟你这口井没关系。
跟银行存款最大的区别在这一点:存款是你把本金花一点少一点,年金险是你花的是“水”,井里的“蓄水量”基本还在。
我同事的方案是这样的,她做投保人,妈妈做被保人,每年交15万,交5年,总投入75万。
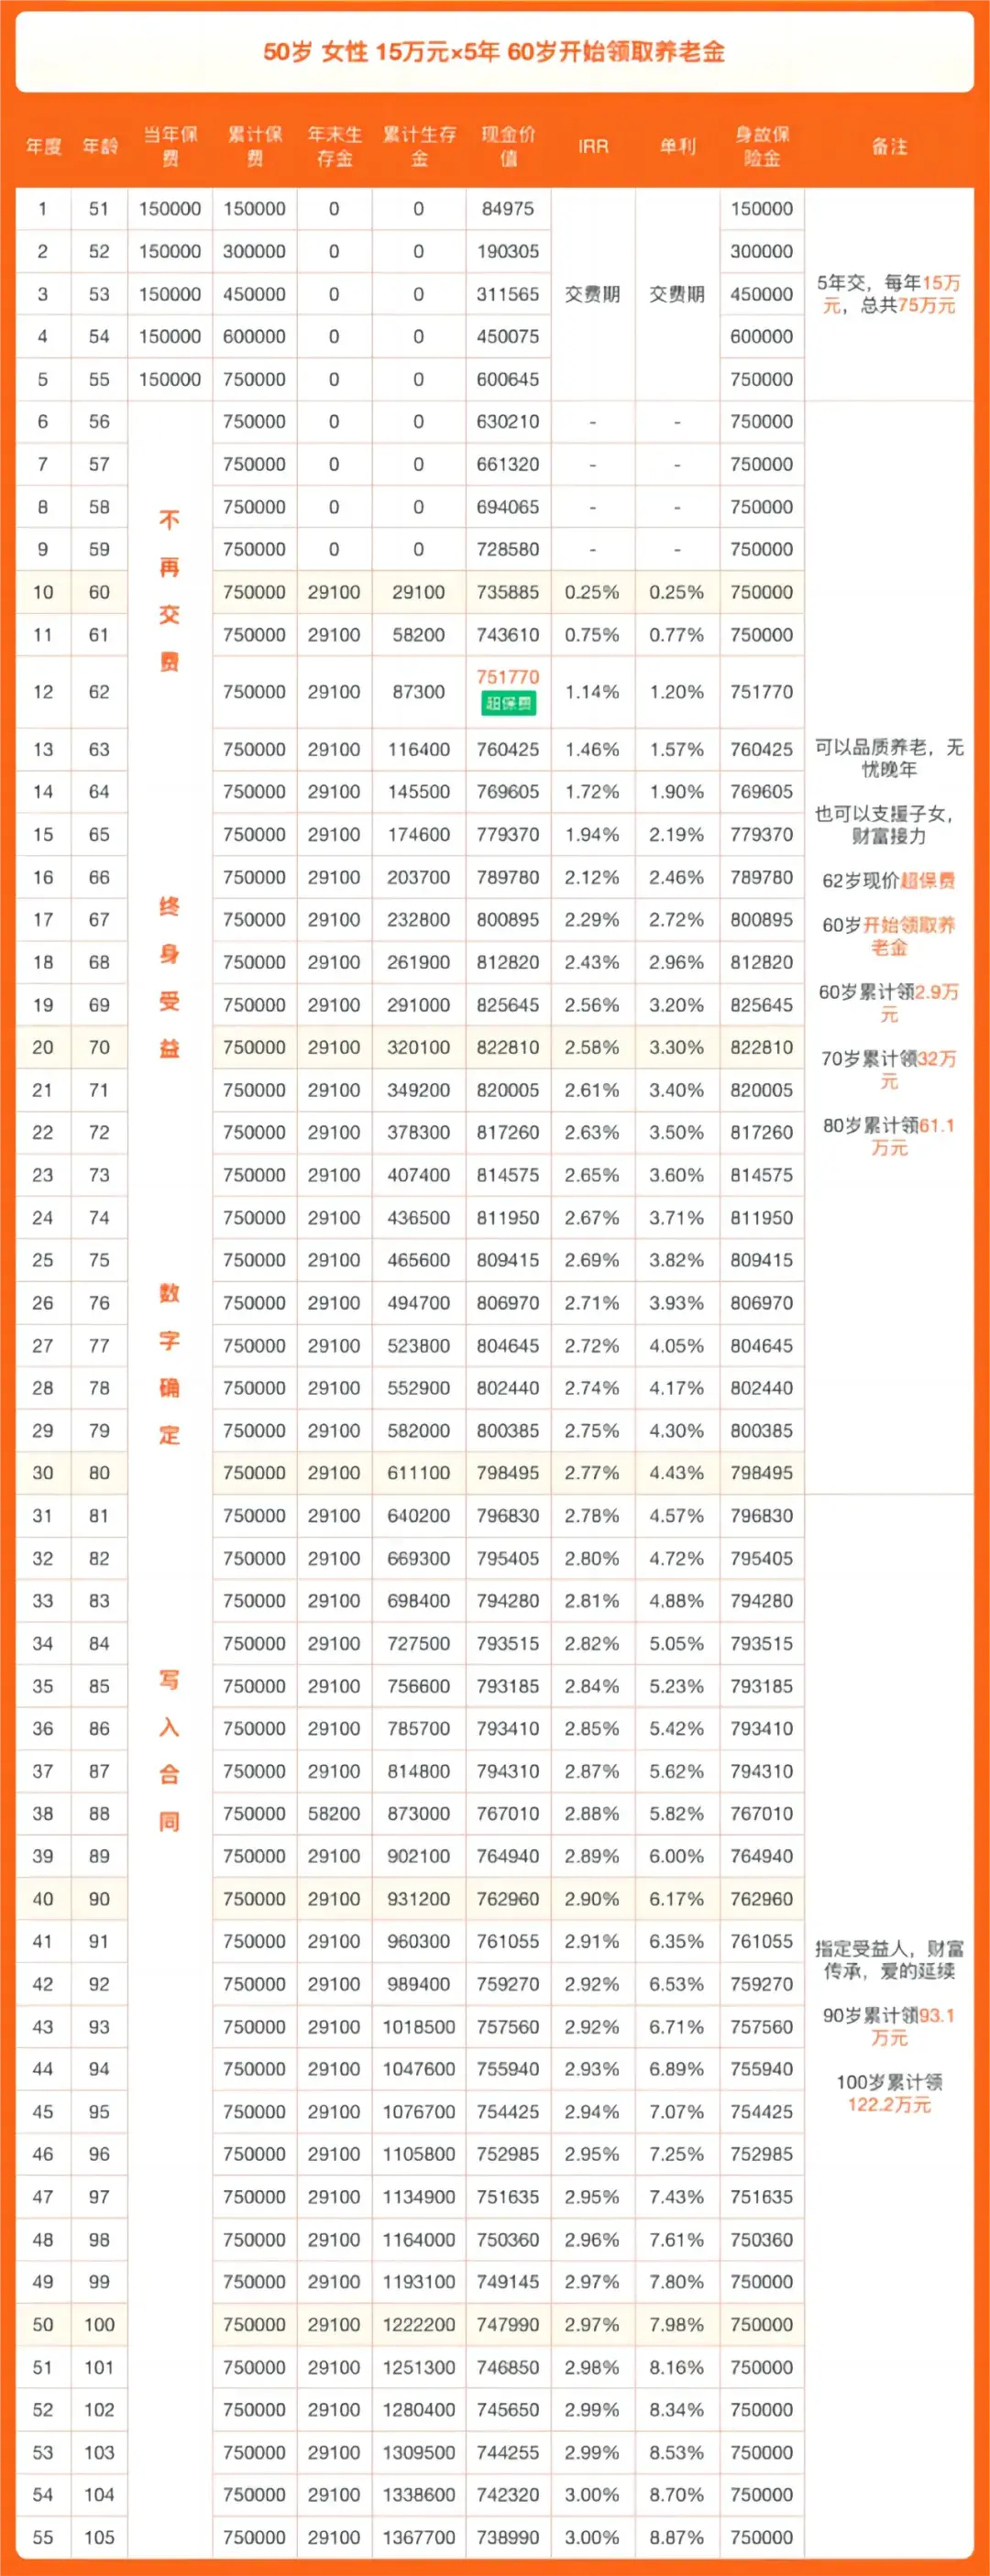
她妈妈从60岁开始领钱,每年领接近3万,折合每月大概2500块。在老家生活,吃饭买菜水电这些基本够了。
关键是这笔钱活多久领多久,跟社保一个逻辑。到70岁累计领了32万,80岁累计领了61万,如果能到100岁,累计领取超过122万。投入75万,撬动的养老金比本金还多。
你可能会问,那如果没领几年人就走了呢?钱是不是白交了?这就是这个方案里最值得说的部分。
那笔藏在账户里的“备用金”
养老年金险有个概念叫现金价值。说白了就是这份保单当时值多少钱,你想退保能拿回来多少。
很多高领取型的年金险,现金价值很低,开始领钱之后现价就归零了。等于说钱交进去,就只剩每年领年金这一条路,没有回头路可走。
但我同事选的这款产品不一样。它属于高现价型,即便在领取养老金之后,账户里始终躺着一笔不小的现金价值。
具体数字是这样的:她妈妈80岁的时候,已经领走了61万养老金,但保单账户里的现金价值还有将近80万。90岁累计领走93万,账户里还剩76万多。100岁累计领了122万,现价还有接近75万。基本上从头到尾,账户里的那笔钱跟当初投入的75万差不太多。

这意味着什么呢?父母每年领的养老金,花的是“利息”,本金一直在那里没怎么动。万一将来家里有急事需要用钱,她可以通过减保取出一部分现价,或者用保单贷款的方式周转,不用去动父母的养老金。
打个比方,这就像你买了一套房,每月收租金给父母花。急用钱的时候,房子还在,可以抵押可以卖。区别在于,保单处理起来比房子快得多,也不需要找买家谈价格。
为什么她觉得这比存银行划算
有人可能会想,75万放银行,每年取3万给父母,也能取25年。账面上看确实差不多,但有两个问题绕不开。
一是利率下行。现在银行定期利率已经跌破2%了,前几年还有3%以上,再往前四五个点也见过。你今年存进去锁定一个利率,到期再存的时候,利率可能又降了一截。而年金险是终身锁定利率的,签合同那一刻起,每年领多少就定死了,白纸黑字写在合同里。
二是坐吃山空的心理压力。存款是花一笔少一笔,父母心里清楚得很,花起来束手束脚。但年金险的逻辑完全不同,账户里的本金没怎么少,每年领的钱相当于额外收益,父母花起来心态完全不一样。
当然,我也得说清楚,这款产品每年领的钱在同类里不算最高的。市面上有些产品,同样的投入每年能多领几千块。但那些高领取的产品,往往现金价值很低或者直接归零,就是纯纯的“活着才能领”,没有回头路。
我同事选的是一个折中方案。领取金额和现金价值之间取了一个平衡点,既保证了父母每月有稳定的收入,又保留了家庭应急资金的弹性。考虑到她自己的收入也不是铁饭碗,这种折中反而更稳妥。
几个实操层面的细节
说几个容易被忽略但很重要的点。
投保人和被保人的设置很关键。我同事是投保人,她妈妈是被保人。这样做的好处是,保单的控制权在她手里,减保、贷款这些操作都由她来决定。而她妈妈作为被保人,生存年金直接打到妈妈的账户上,老人拿到钱心里踏实,不用跟子女开口。
还有就是缴费期的选择。她选的是5年交,每年15万。如果手头资金更充裕,也可以选3年交;如果希望每年压力小一点,拉长到10年也行。缴费期越短,资金进入账户越早,复利积累的时间越长,最终领取金额会更高一些。但也要量力而行,别为了追求收益把现金流绷太紧。
另外提醒一点,年金险的资金流动性在前期是比较差的。前几年如果退保,能拿回来的钱远低于已交保费。所以这笔钱一定要是长期不用的闲钱,别拿短期可能要用的资金去买。
说在最后
我同事这个方案,说到底是一种取舍。她没有追求极致的领取金额,也没有追求极致的现金价值,而是在两者之间找了一个自己能接受的平衡点。
做家庭保险规划这件事,从来就没有标准答案。每个家庭的收入结构、风险承受能力、对父母养老的预期都不一样。有人觉得父母每月领2000就够,有人觉得必须3000以上才安心。有人看重本金安全,有人更在意领取总额。
但有一点是共通的:父母养老这件事,越早规划越从容。等到父母真的干不动了再想办法,选择空间会小很多,成本也会更高。
如果你也在考虑给父母安排养老的事,可以先算一算父母每月大概需要多少生活费,再倒推需要投入多少。这个账算清楚了,方案的方向就不会偏。