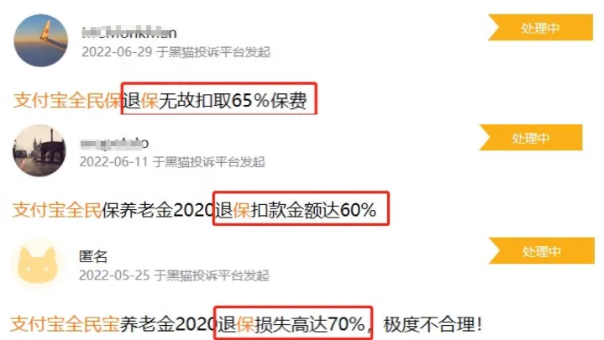
很多人觉得,支付宝上买保险方便又靠谱,大平台不会坑人。其实不是这样。支付宝确实是个超级保险卖场,但平台大不等于产品都好。尤其是养老年金险这块,我身边踩坑的朋友真不少——有人说投保容易退保难,退保损失一大半;也有人算了算收益,发现还不如存银行定期。我自己给全家配置保险这些年,养老年金险是研究得最仔细的,毕竟这关系到退休后几十年的生活质量。今天就把支付宝上那8款养老年金险翻个底朝天,用大白话告诉你哪款能买、哪款别碰。
先搞清楚:判断一款养老年金险好不好,看什么?
养老年金险这东西,说复杂也复杂,说简单也简单。你交一笔钱给保险公司,到了约定年龄,它每年或每月给你发一笔养老金,活多久领多久。
那怎么判断一款产品值不值得买?我一般看三个地方。
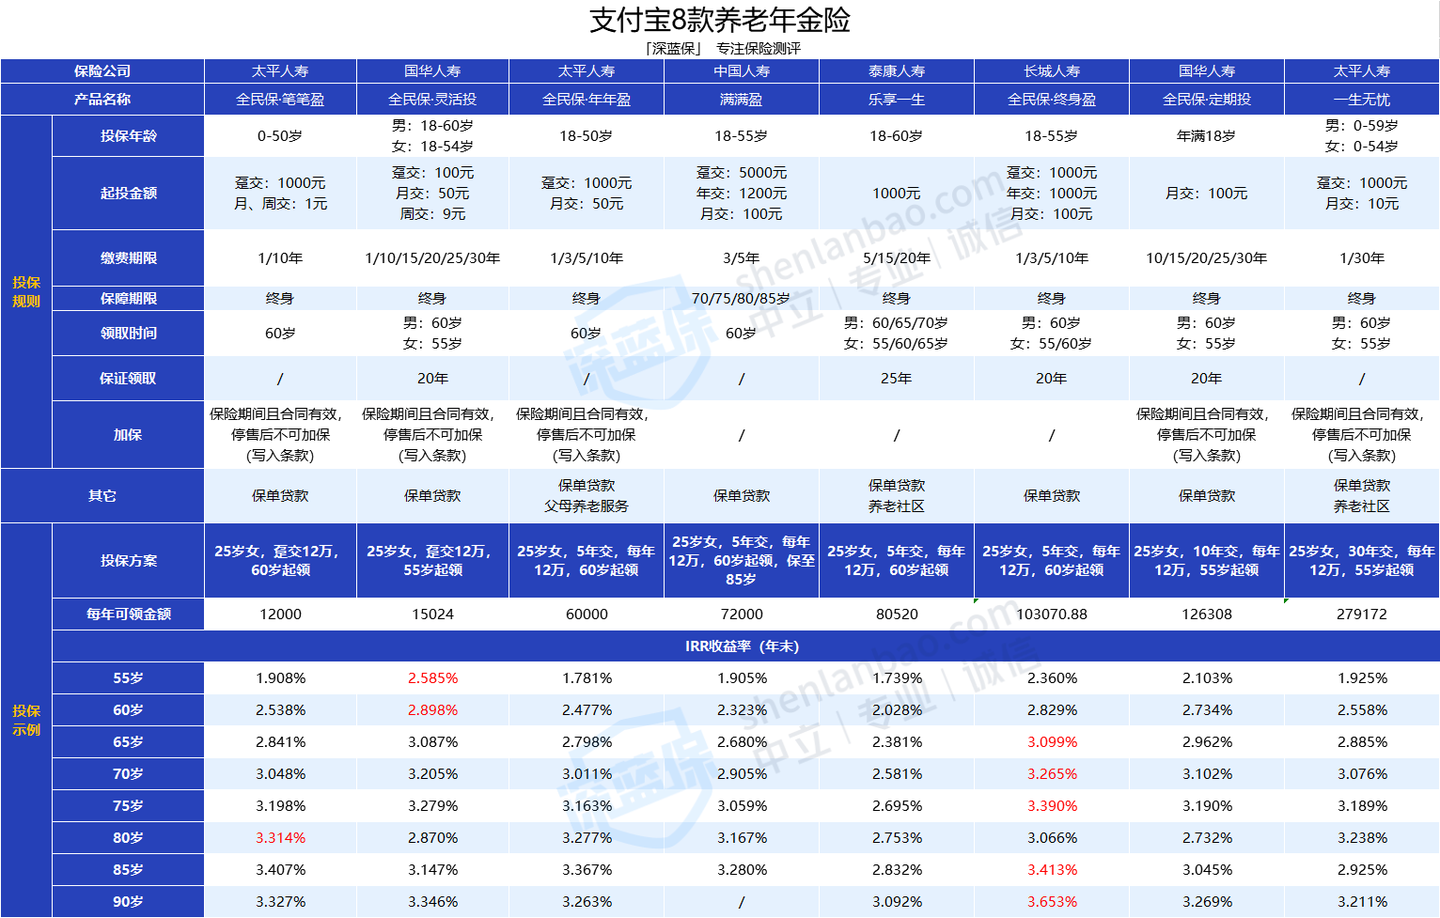
第一个是长期收益率。说白了就是,同样交这么多钱,最后能拿回来多少。收益率越高,你领的钱就越多。业内一般认为,到80岁的时候年化收益率能到3.5%以上,才算拿得出手的产品。
第二个是身故总利益。这个很多人容易忽略,但特别重要。万一没到领养老金的年纪人走了,或者刚领了几年就出事,交的钱总不能打水漂吧?所以得看身故之后能赔多少,尤其是开始领年金之后还有没有身故赔付。
第三个是增值服务。比如能不能对接高端养老社区。当然这个不是必须的,但如果你有这方面需求,买的时候顺便看看也挺好。
好,标准定好了,直接开测。
八款产品收益大比拼,差距真不小
支付宝上目前在售的养老年金险一共8款:
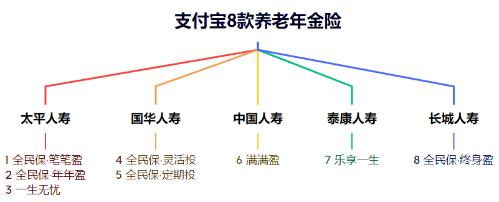
要算收益率,需要用到产品计划书。但麻烦的是,支付宝不提供计划书。我们团队折腾了好一阵子,买了退、退了买,才把这些数据凑齐。说实话这个过程挺折腾的,如果你觉得有用,给个赞就当支持一下。

先看长期收益率排名。
直接说结论。八款产品里,收益率最能打的是全民保·终身盈。它到90岁的年化收益率能到3.6%,而其他几款基本在3.3%左右晃。别看就差0.3个百分点,复利滚几十年下来,差距相当明显。
其次是国华人寿的全民保·灵活投,前30年表现还可以,适合做中短期投资。太平人寿的全民保·笔笔盈在80岁前后的收益率也还行。
但我不建议大家为了某个阶段的收益率去买一款产品。谁能准确预测自己活到多少岁?万一你活到95岁,结果买了个80岁之后收益就不行的产品,那不就亏了嘛。
剩下5款产品的收益率表现都一般,不太推荐。
另外提醒一句,因为支付宝产品的特殊性,我们没办法把所有缴费期限的收益都算出来。上面的数据当个参考就行,别当成精确值。
人没了钱怎么办?这几款有“保证领取”
买养老年金险,很多人心里有个坎:万一没领几年就挂了,那不是亏大了?
这个担心不是没道理的。所以我们要看身故总收益。
八款产品里,身故保障做得最好的是这四款:全民保·灵活投、乐享一生、全民保·终身盈、全民保·定期投。
为什么说它们好?因为它们都有保证领取期。
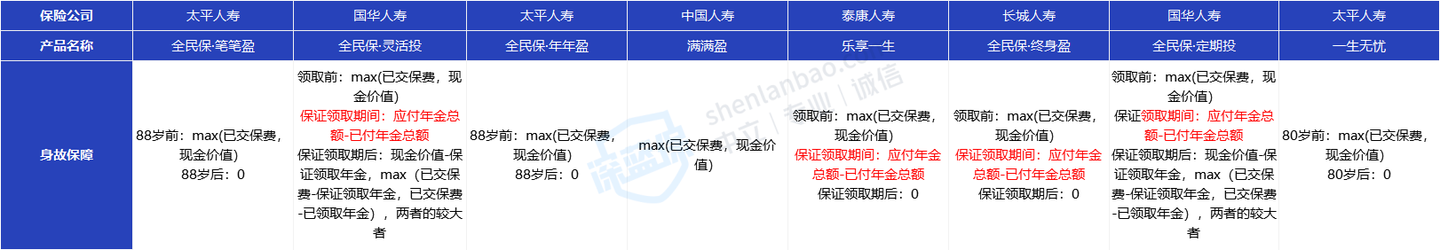
什么叫保证领取期?打个比方。你买了一份20年保证领取的养老年金险,领了5年养老金后人不在了,那剩下15年没领的钱,保险公司会一次性给你的家人。这可不是每款产品都有的。
没有保证领取期的产品,万一领了几年就出事,后面就真的什么都没有了。所以如果你比较在意身故保障,优先选有保证领取期的产品。
想住高端养老社区?只有两款能对接
现在不少人买养老年金险,还冲着养老社区去的。八款产品里能对接养老社区的只有两款:一生无忧对接太平养老社区,乐享一生对接泰康养老社区。
太平小镇是国内顶尖养老社区之一,上海、北京、成都、三亚都有分布。以上海的梧桐人家为例:
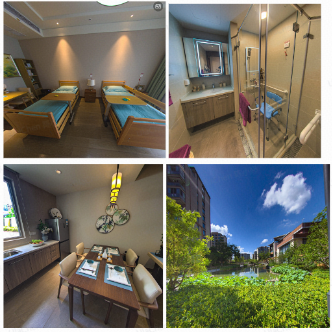
入住门槛是150万储蓄险总保费,也可以直接交钱买公寓长期使用权,或者交保证金获得入住资格。不过住进去之后的费用还得自己掏,包括床位费、餐费、护理费这些。社区里该有的都有——康养医院、护理楼、泳池、舞蹈室、电影放映室、书法教室,硬件没得挑。
泰康之家就更不用说了,在养老社区这个领域算是先行者,以“费用高门槛、服务高质量、用户高素质”出名。目前全国有22家社区,北京、上海、广州、成都等地都有。
以广州泰康之家为例:
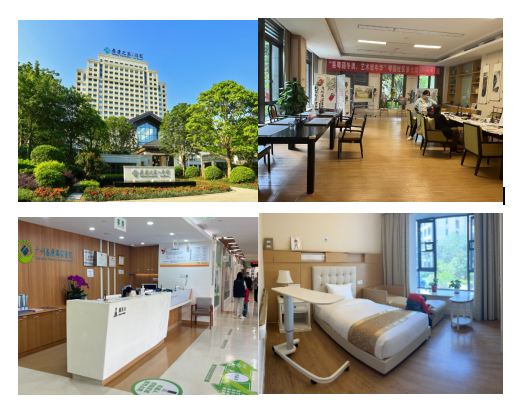
通过保费方式入住需要200万保费,也可以交保证金。社区配备医院、康复中心、体检中心,还有游泳馆、健身房、瑜伽室。据说入住的老人不少是退休老干部。
但说句实在话,高端养老社区在宣传册上看起来都差不多,实际住起来舒不舒服,还得看适老化设施、医疗照护水平、人文环境这些细节。真想住的话,建议先预约参观,亲自感受一下再决定买不买。
支付宝上真正值得考虑的两款
八款测下来,值得推荐的其实就两款。
全民保·终身盈——收益最高,身故保障也最好。长期收益率3.6%,25岁女性投保的话,到85岁生存总收益能拿到已交保费的4.47倍。有20年保证领取期,万一在保证领取期间出事,家人能拿到一笔钱。
一生无忧——看重养老社区服务的话选这款。它能对接太平养老社区,收益率在八款里也算中上。而且能对接高端养老社区的保单保费都不低,收益率高一点,最终到手的钱差别就很明显。
当然,养老社区这东西各人有各人的偏好。如果你觉得别的社区更适合自己,愿意牺牲一点收益率,那也完全没问题。
跳出支付宝,这三款产品收益更高
说句大实话,买养老年金险不是非得在支付宝上买。外面的世界很大,好产品不少。
我拿三款大家问得最多的产品和支付宝上这两款做了个对比:
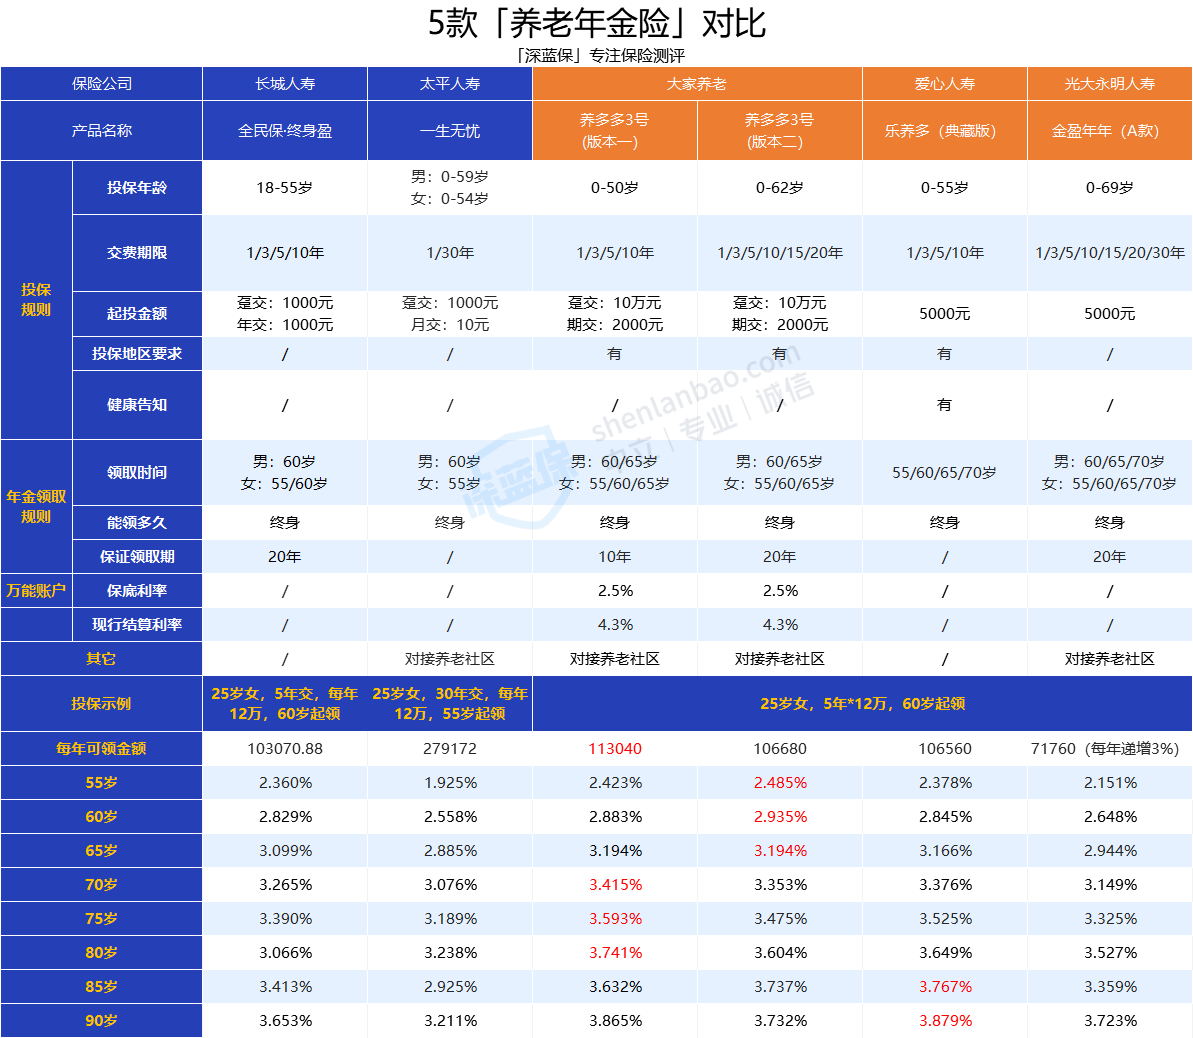
差距一目了然。这三款热门年金险的收益比支付宝上那两款高出一大截。买年金险图什么?不就是退休后能多领点钱,日子过得体面些吗?
简单介绍一下这三款。
养多多3号是大家养老的产品,有两个版本——保证领取10年和保证领取20年,起投只要2000块。它每年能领的钱在同类产品里排前列,按表格里的方案,6年就能拿回已交保费。80岁收益率能到3.7%以上,而且没有健康告知,身体有点小毛病也能买。保费满6万还能附加一个保底利率3%、结算利率4.25%的万能账户,支持追加。保费25万以上能对接旅居疗养社区,200万以上对接城心养老社区。
不过听说这款快下架了,想买的话得抓紧。
乐养多(典藏版)适合家里有长寿基因的朋友。它最大的特点是终身有现金价值——很多养老年金险领了几年之后就没有现价了,退保拿不到钱,只能老老实实领年金。但乐养多不一样,什么时候退保都能拿回一笔。长期收益率能到3.9%,持有越久越香。健康告知只有一条,问的是癌症这类比较严重的情况,大部分人能过。
金盈年年(A款)最大的优势是全国可投保。因为居住地或工作地限制买不了其他产品的朋友,可以看看这款。同样没有健康告知,对有基础病、慢性病的中高龄老人很友好。而且它对接光大养老社区的门槛比别的产品低很多——保费30万以上享旅居权,70万以上享长居权,100万以上两个都有。
写在最后
支付宝确实方便,我们日常的衣食住行都离不开它。但保险跟买菜不一样,尤其是养老年金险,关系到退休后二三十年的生活质量,不能随便找个平台挑一款就完事。
买之前多比比、多看看,找到真正适合自己的再出手。如果对养老年金险的选择还有疑问,随时来问我,看到就回。