上周一个老同学突然微信我,说在某银行渠道买了款增额寿,业务员拍胸脯说”复利2.5%,终身锁利”,一年交10万交3年。我让她把合同现金价值表拍给我看,算完IRR她沉默了——第20年真实收益率1.83%,连2%都没摸到。这不是个例,我这两个月把支付宝、微信、银行、经纪渠道的增额寿翻了个遍,两百多款产品一张张现金价值表算过来,发现业务员嘴里说的”2.5%复利”和合同里实际能拿到手的收益,中间差着一辆车的钱。
这篇不绕弯子,直接告诉你哪几款能买、哪几款别碰、以及一个你必须学会的IRR算法。适合已经心动但还没下手、或者已经买了但心里没底的人看。
先记住一个数:2.5%是天花板,不是起跑线
目前监管给增额寿的预定利率上限是2.5%,但注意,这2.5%是保险公司拿你的保费去投资后假设能赚到的回报率,不是给你的。扣掉运营成本、渠道佣金、风险保费之后,真正写进合同、你能拿到手的,第一梯队产品也就2.3%左右。大部分产品在2.0%上下晃荡,差一点的连1.8%都够呛。
所以别听业务员说”2.5%复利递增”就上头,那只是产品设计的定价假设。你要看的唯一指标是IRR——内部收益率。这个数怎么算我后面会给步骤,自己动手五分钟就能戳破所有话术。
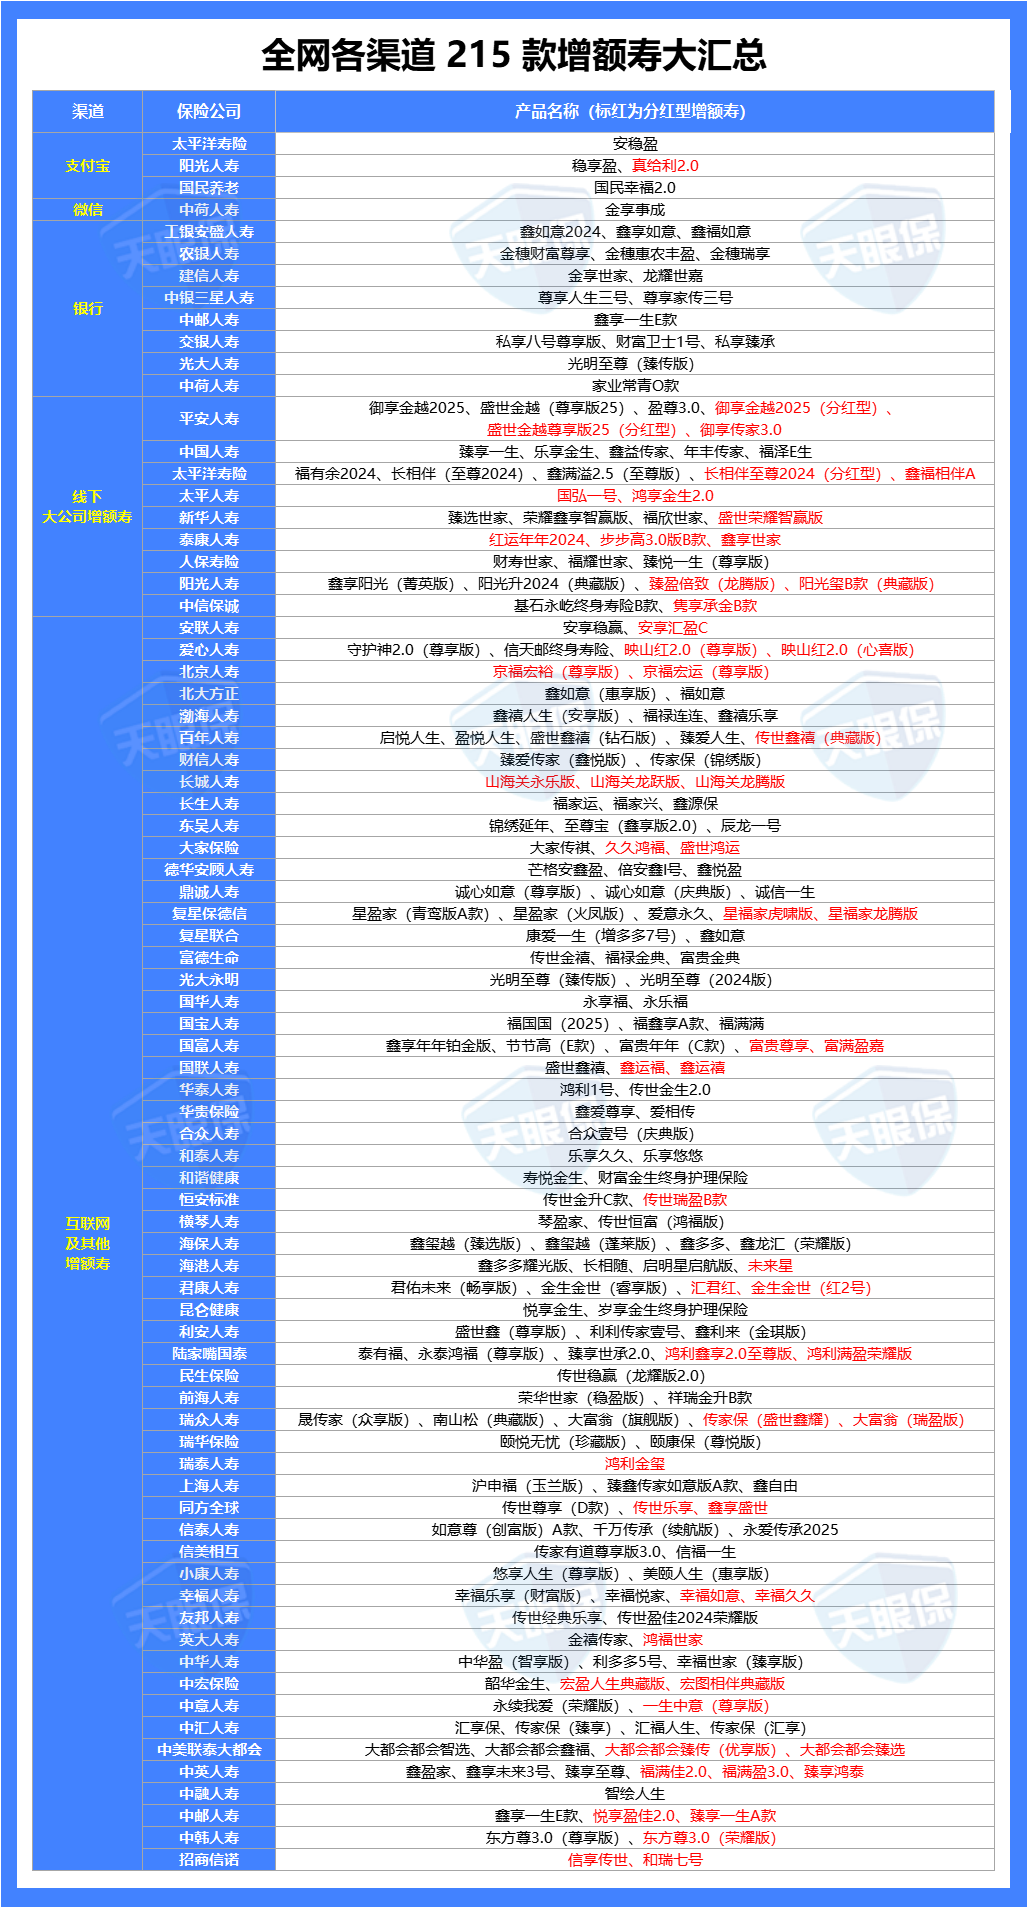
200多款里值得看的,就这5款
我把固收型和分红型分开说,因为这两类产品的挑选逻辑完全不一样。固收型收益白纸黑字写进合同,跟保险公司关系不大,比的是谁现价高、谁减保宽松。分红型则要看保司的投资能力和分红实现率,选错公司,演示收益再漂亮也是画饼。
固收型里,收益能打的三款
以30岁女性趸交5万测算,第20年现金价值和IRR对比如下:
- 昆仑健康岁享金生:第20年现价7.3万,IRR 1.91%,折合单利2.30%。第30年现价8.9万,IRR 1.95%。这款是当前固收型天花板级别的存在,收益差距跟后面几款只在毫厘之间,但长期复利下来能多出几千块。
- 信泰如意尊8.0版:第20年现价7.3万,IRR 1.86%,单利2.23%。跟岁享金生咬得很紧,第30年IRR 1.91%,差距拉大到肉眼可见但不算离谱。
- 昆仑乐享年年:第20年现价7.2万,IRR 1.85%,第30年IRR 1.90%。比前两款略低一丢丢,但减保规则友好,后面会讲。
如果你就是冲着收益去的,这三款闭眼入问题不大。但注意,年龄不同、缴费期不同,排名会变。比如给0岁孩子买,有些产品的现价增速曲线会反过来。所以别光看别人说好就冲,拿自己的年龄和预算去算一遍IRR才作数。
[PRODUCT_SLOT_1]
要大公司品牌的,看这两款
有些人就是信不过小公司,觉得新华、太平洋这种老牌保司才睡得着觉。这个心态我理解,那就在大公司产品里挑收益相对高的:
- 新华E增福优享版:第30年现价8.5万,IRR 1.80%,单利2.35%。
- 太平洋福有余2025:第30年现价8.4万,IRR 1.76%,单利2.30%。
跟岁享金生比,第30年差了大概4000块。拉长到二三十年看,这个差距你说大吧,确实能买部手机;你说小吧,为了品牌多花几千块买个安心,也不算亏。看你怎么权衡。
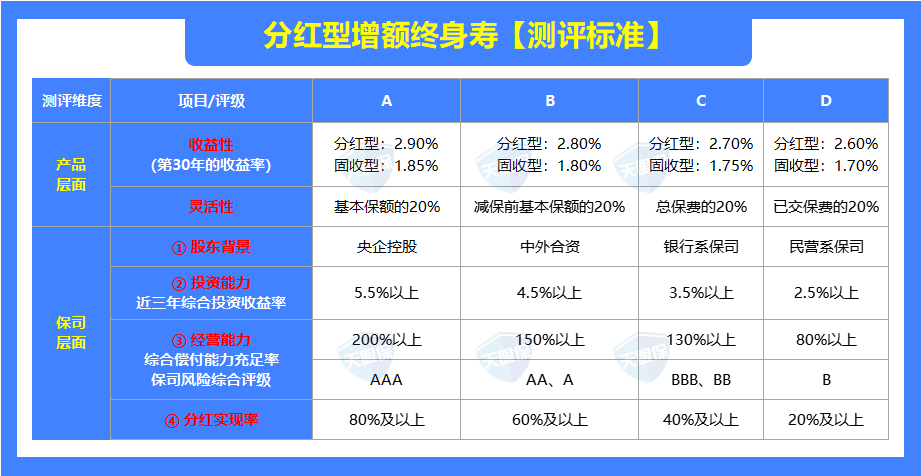
分红型增额寿,选错公司等于白买
分红型产品是”保底+分红”的结构,保底部分通常只有2.0%左右甚至更低,大头在分红。而分红给多少,完全取决于保险公司的投资能力和分红意愿。演示收益给你看3.5%,实际分红实现率只有50%,到手直接打对折。所以分红型增额寿,产品本身反而不是第一位的,选公司比选产品重要十倍。
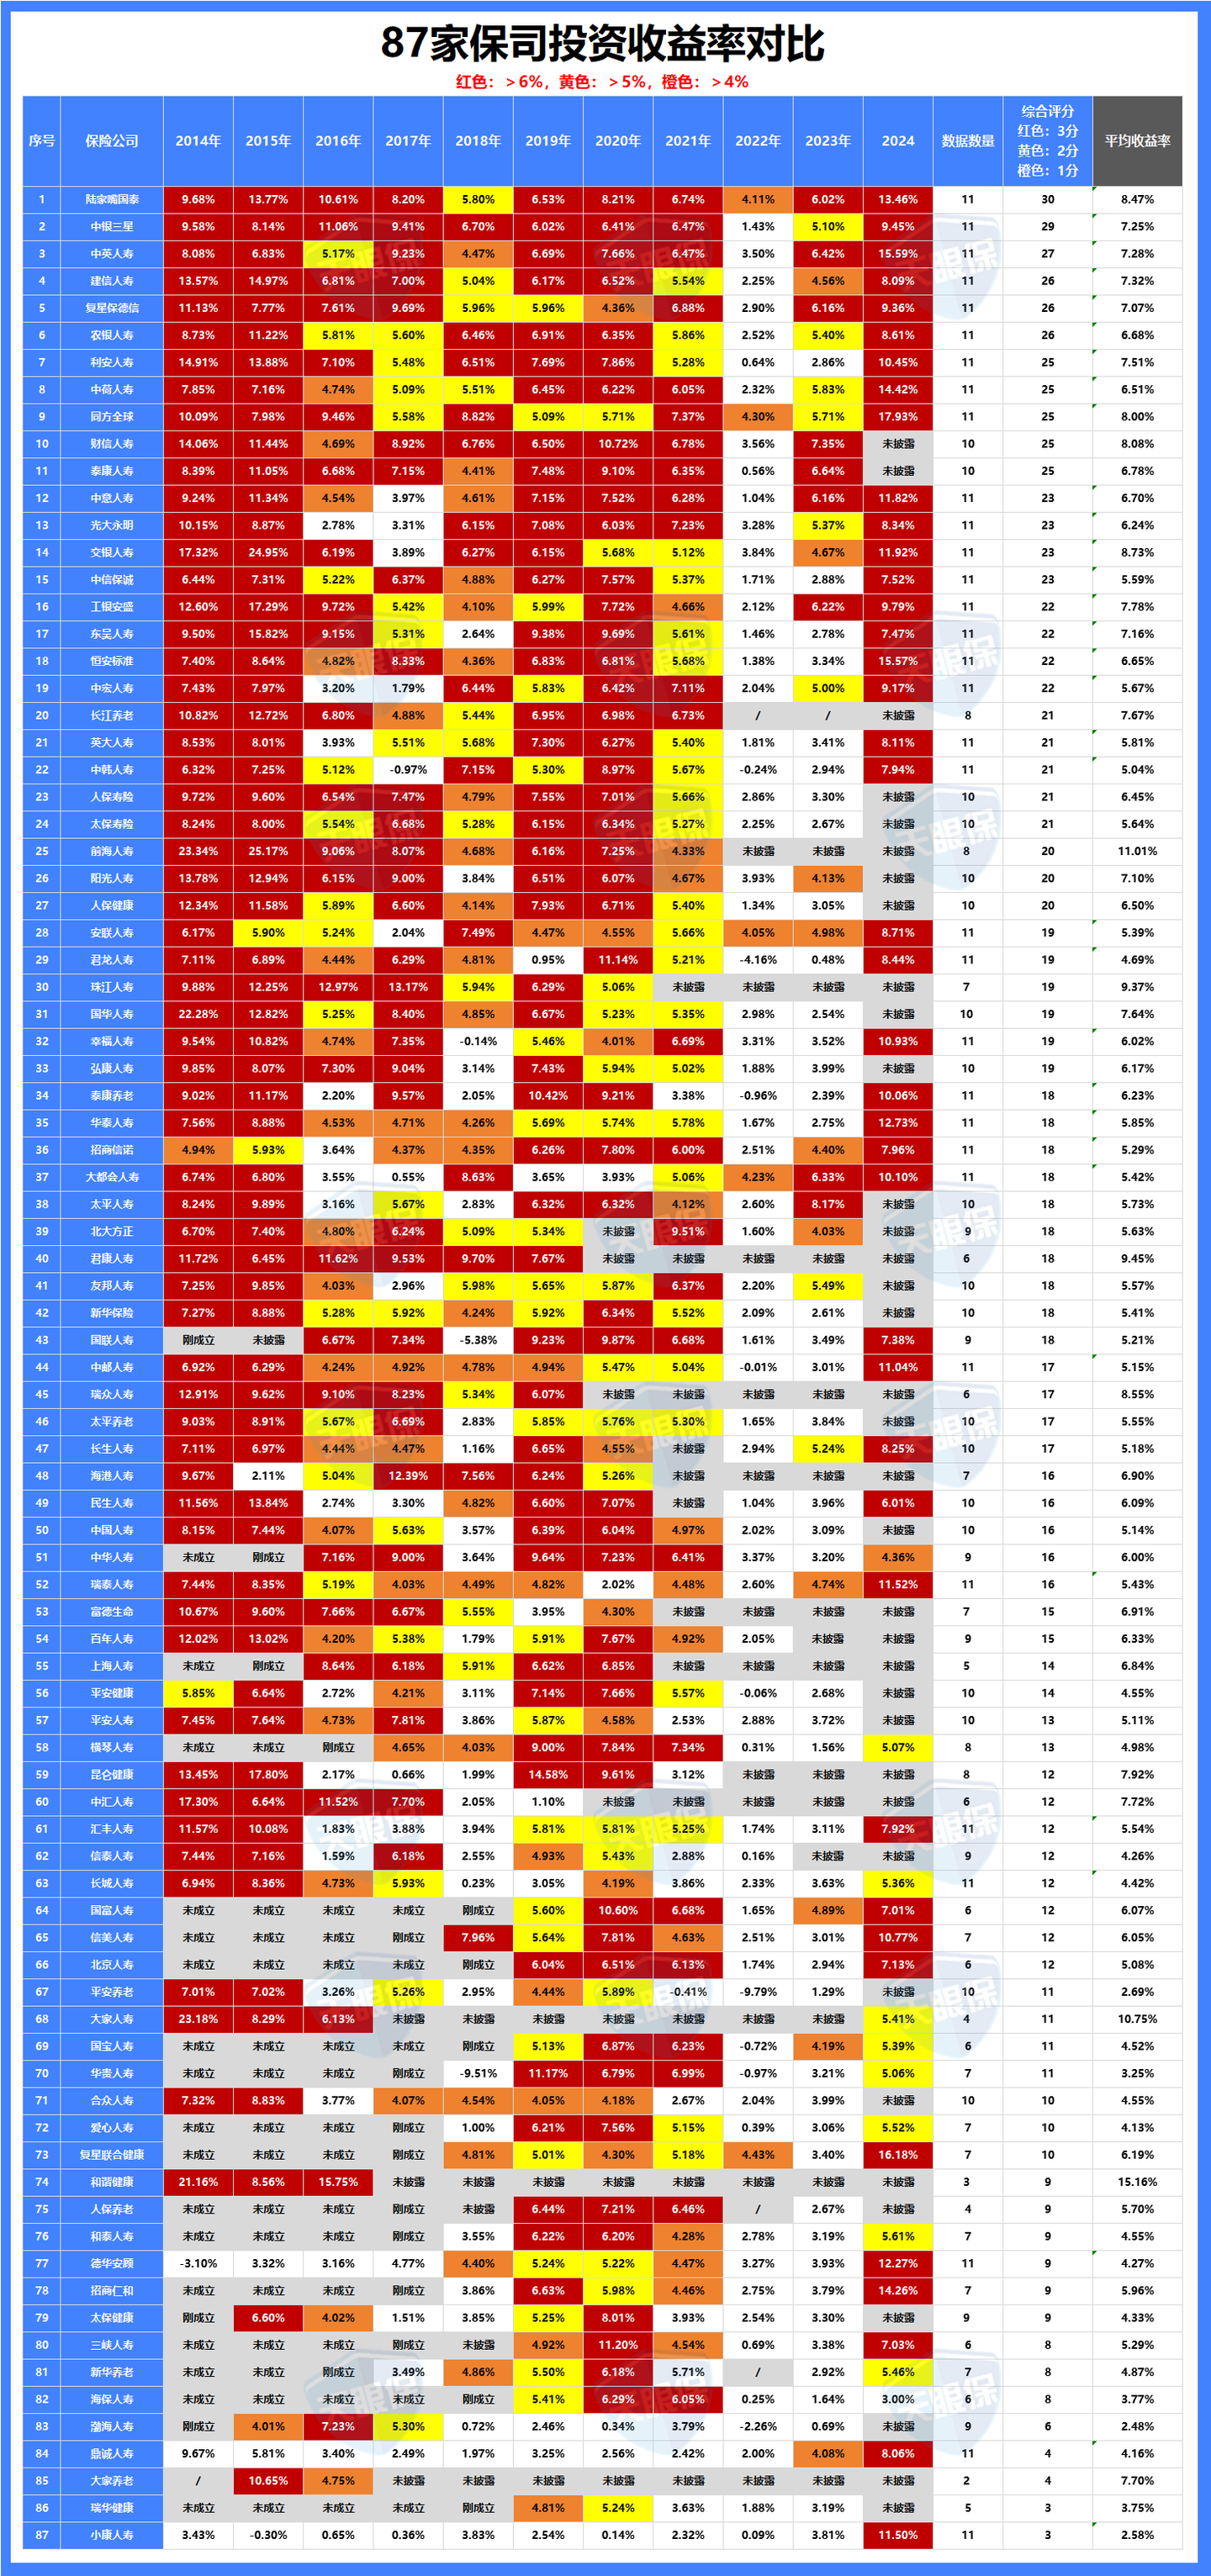
我扒了66家保司官网披露的分红实现率数据,再结合近10年综合投资收益率,表现比较稳的有这几家:
- 中英人寿:56款产品全是现金分红,分红均值103%,近10年平均投资收益率排前三。中方股东中粮集团,外方股东英杰华集团,后者是”大到不能倒”的全球系统重要性保险公司之一。
- 中意人寿:61款产品分红均值89%,中方中石油,外方意大利忠利集团,连续160年分红不间断。这个记录在保险史上都算硬的。
- 陆家嘴国泰:58款产品分红均值87%,近10年平均投资收益率8.47%,在87家保司里排名第一,高得有点夸张。
- 恒安标准人寿:年度红利89%,终了红利98%,数据扎实。
- 新华人寿:增额红利产品分红均值150%,但现金红利产品只有78%,买之前看清楚你买的是哪种。
分红型产品里,中英福满佳C款和复星保德信星福家朱雀版,按25年平均分红实现率测算,第30年IRR能到3.0%以上。但这个数能不能兑现,取决于未来几十年的投资环境,谁也不敢打包票。所以分红型增额寿,我的建议是:能接受保底收益、把分红当彩蛋的人再考虑。
[PRODUCT_SLOT_2]
减保规则,比收益更容易被忽略的坑
很多人买增额寿只盯着收益看,完全没注意取钱规则。等急用钱想取的时候才发现,每年最多只能取20%,而且不同产品的20%算法还不一样。
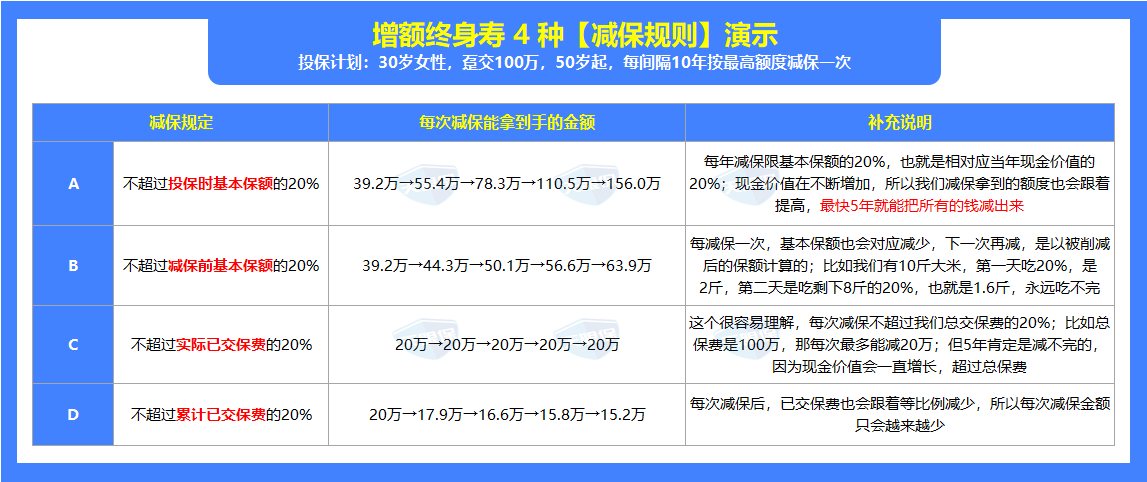
目前市面上主要有四种减保规则,宽松程度从高到低:
- 投保时基本保额的20%:相当于当年现金价值的20%,最快5年能把钱全部取完。这是最宽松的。
- 减保前基本保额的20%:比上面略严,因为基本保额会随减保递减,越取能取的越少。
- 实际已交保费的20%:注意是”已交保费”不是”现价”,现价涨得比保费快,所以这个规则下取钱额度更低。
- 累计已交保费的20%:最严的一种,不管现价涨到多少,每年最多只给你已交保费的20%。
我测评的42款固收型增额寿里,减保规则严格的只有3款,已经标灰了。其余大部分都是按”投保时基本保额的20%”来减保,也就是最快5年取完。选产品的时候,这个指标跟收益一样重要。你想想,万一第10年急需一笔钱,取不出来或者只能取一点点,那这份保单的流动性就大打折扣了。
IRR三步算法,自己动手别被忽悠
说了这么多,不如教你一个直接戳破话术的办法。业务员给你演示的收益表,你只需要三步就能算出真实IRR:
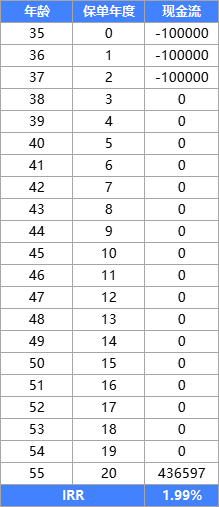
第一步,打开Excel,列三列:年龄、保单年度、现金流。
第二步,把每年交的保费填负数,从保单里领的钱填正数,没有资金流动的年份填0。
第三步,在空白格里输入=IRR(),框选现金流那一列,回车。出来的数就是真实年化复利。
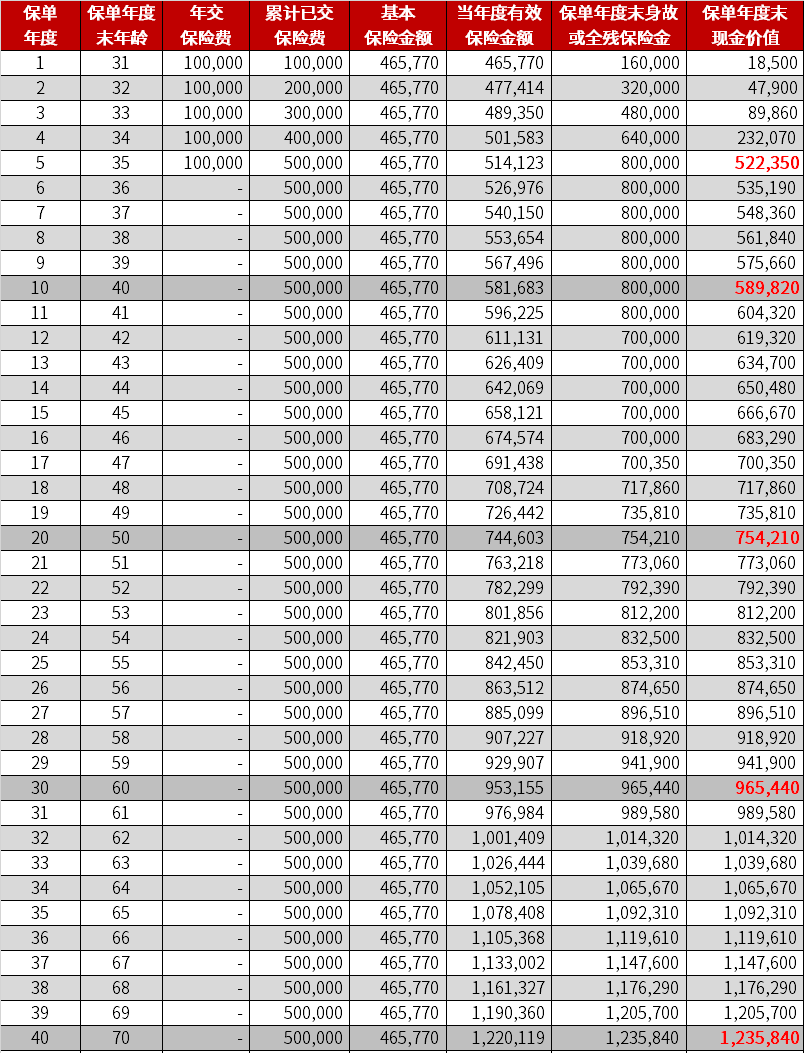
拿平安御享金越2025举个例子,35岁女每年交10万交3年,第20年IRR算出来1.99%。而第一梯队产品同样条件下能到2.3%左右。0.3个百分点的差距,30年下来差出一辆代步车。
如果你手头有正在看的产品,又懒得自己算,把现金价值表发我,我帮你算。别嫌麻烦,这五分钟能帮你避免几十年的遗憾。
[PRODUCT_SLOT_3]
保险公司靠不靠谱,看两个硬指标
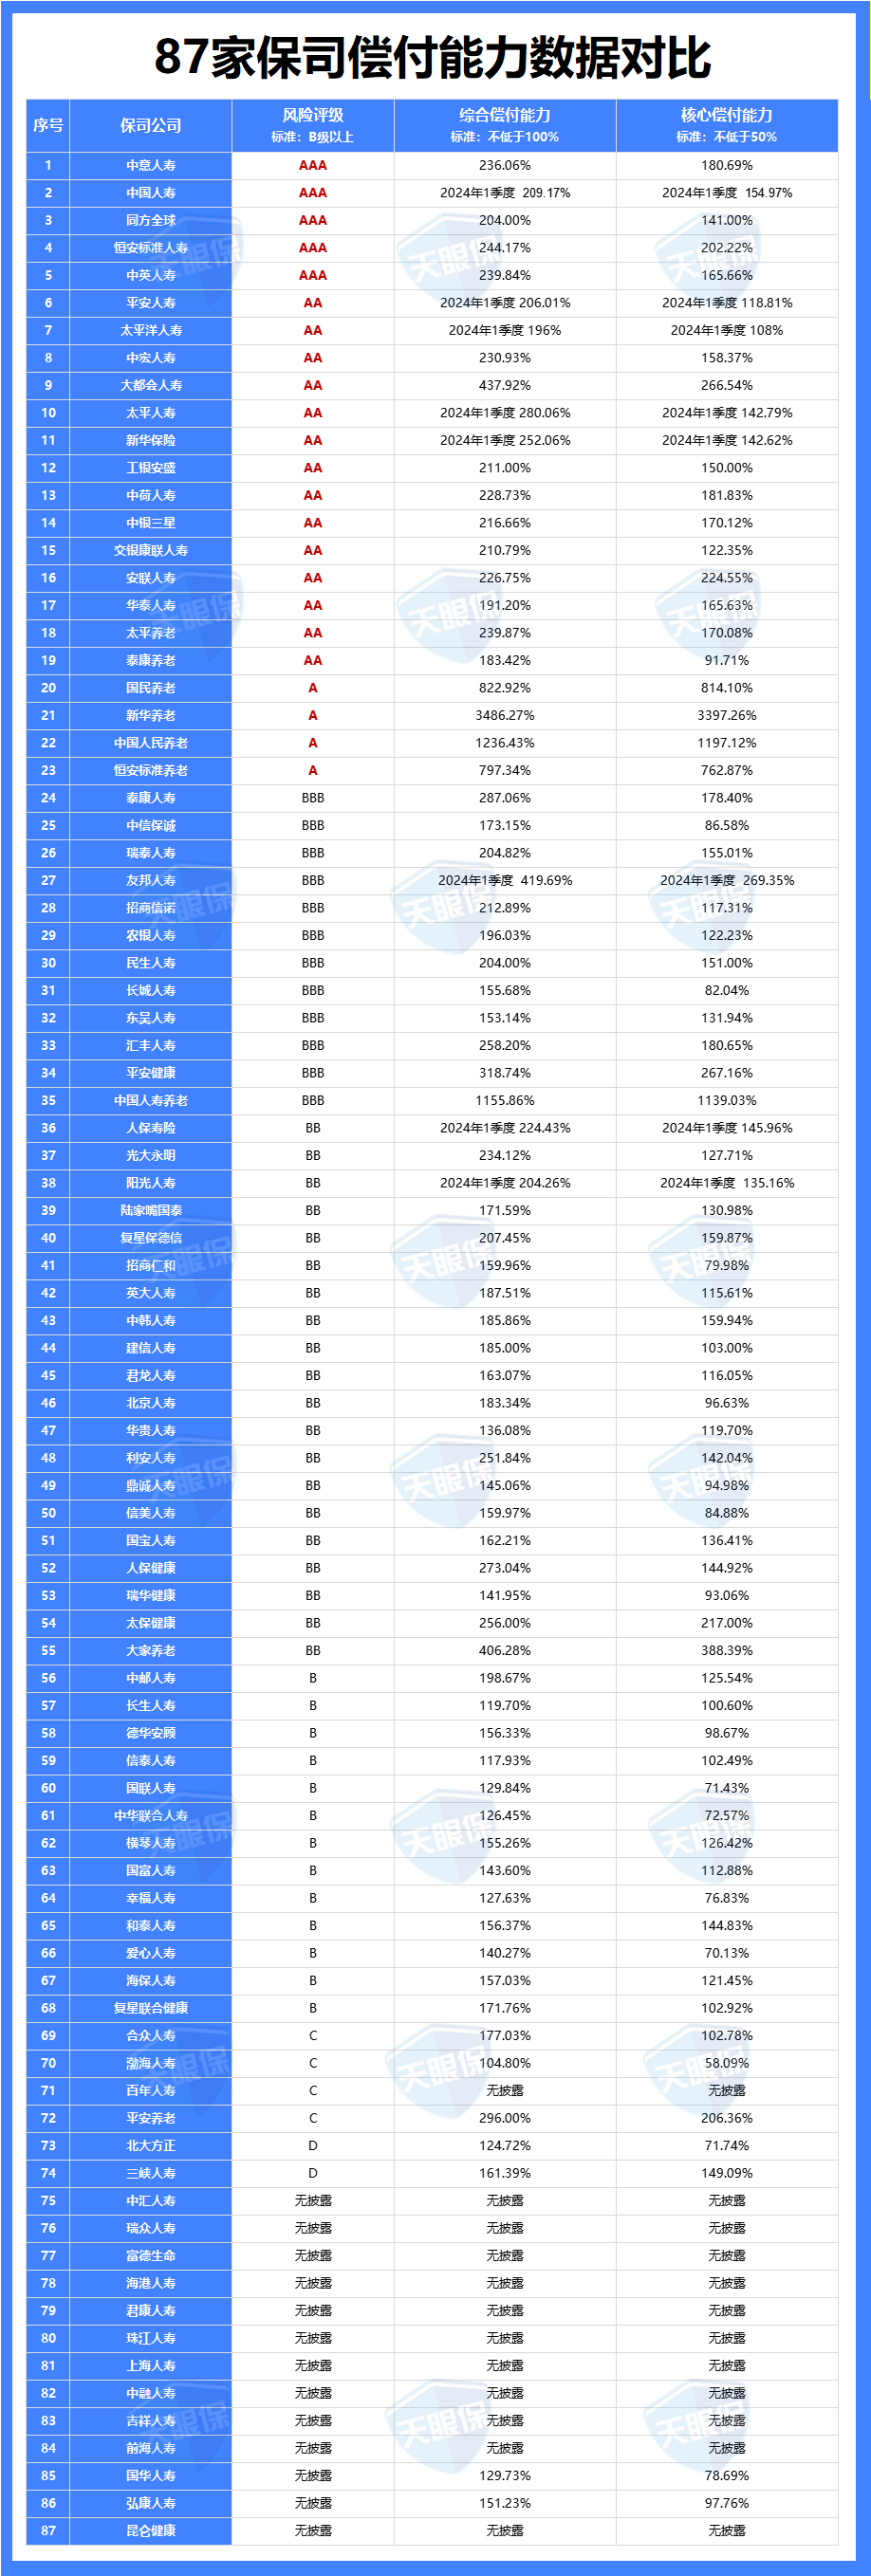
分红型增额寿要看保司,固收型其实没那么依赖公司,但很多人还是想知道自己买的公司稳不稳。监管有两个硬指标可以查:
偿付能力:综合偿付能力充足率要≥100%,核心偿付能力充足率要≥50%。不达标的公司,监管会重点盯。
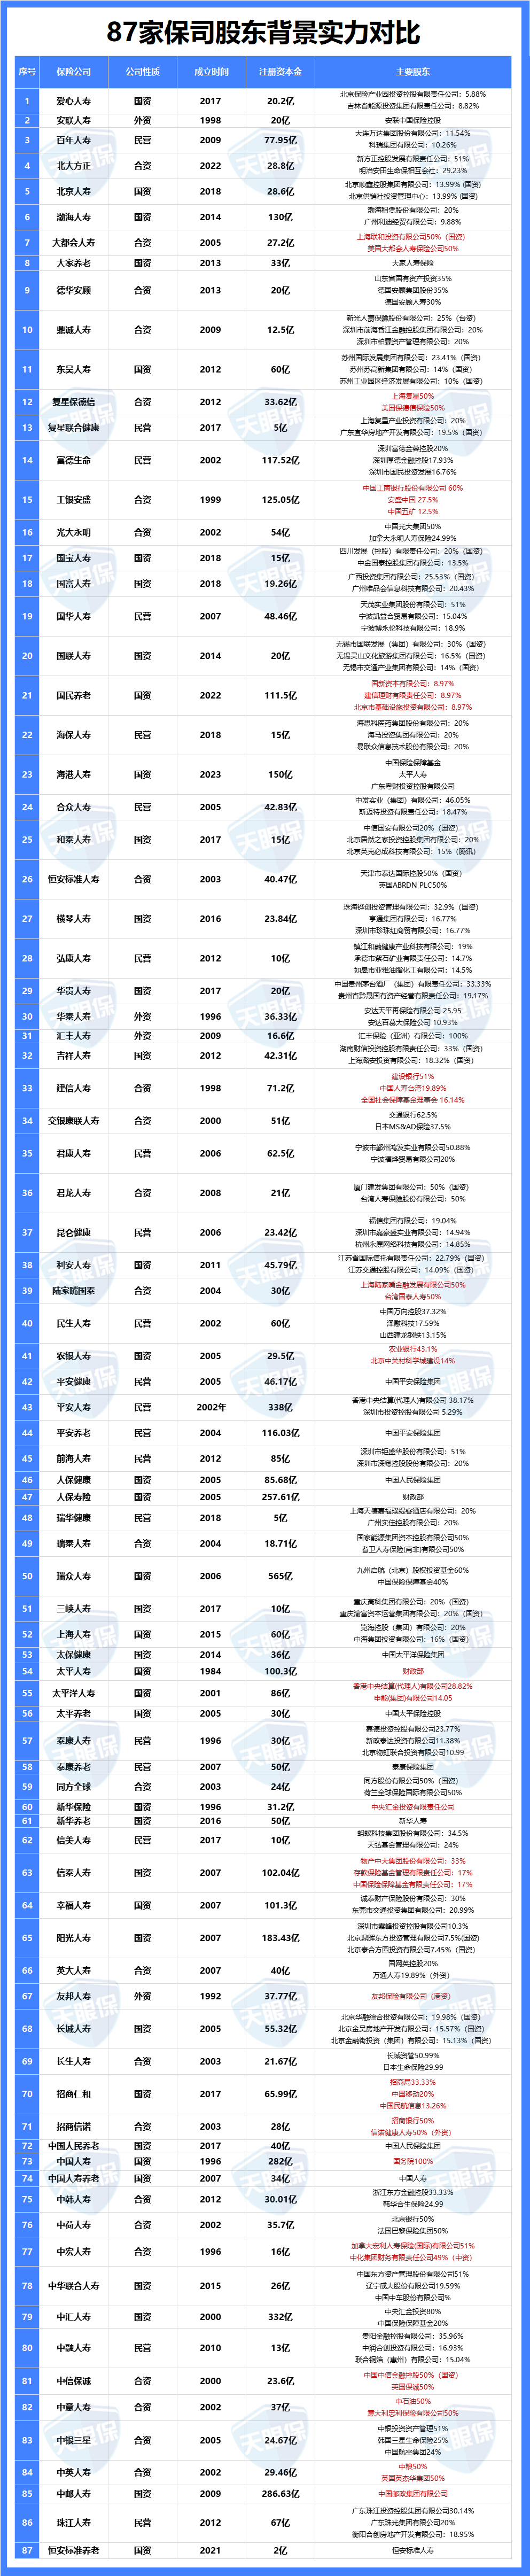
风险评级:最低要求B级,B级以上还有BB、BBB、A、AA、AAA。我汇总的87家保司里,合众人寿、百年人寿、平安养老、北大方正、三峡人寿这几家风险评级在B以下,遇到他们的产品要多个心眼。
但话说回来,偿付能力和风险评级每个季度都在变,某个季度不好不代表公司要垮。而且固收型增额寿的收益是写进合同的,就算公司出问题,监管也会指定其他公司接盘,保单利益不受影响。所以固收型产品,重点看收益和减保规则就够了,公司层面不用过度焦虑。
最后说几句实在的
增额寿不是不能买,但你要清楚它到底是什么。它是一个超长期限、低流动性、收益确定的储蓄工具。前几年退保会亏本金,中途取钱有限制,适合的是有一笔长期不动的闲钱、想锁定利率对抗下行的人。
如果你三五年内可能要用这笔钱,别买增额寿,大额存单或者国债更适合。如果你追求的是高收益,那增额寿2.3%左右的IRR确实不够看,但对应的,它也没有亏损风险。收益、安全、流动性,这三个不可能同时满足,想清楚你最先放弃哪个。
别信”复利2.5%”这种话术,自己算IRR。别只看收益,减保规则一样重要。分红型产品,公司比产品重要。记住这三条,能避开市面上九成的坑。