上个月我妈打电话问我:「你之前说的那个什么寿险,到底靠不靠谱?隔壁王阿姨说银行也在卖,利息比定期高。」
我愣了一下。其实我自己也是刚搞明白没多久。作为一个95后,工作没几年,攒下的钱不敢碰基金股票,放银行又觉得利息低得可怜。后来听同事提到增额终身寿险,说是能锁定利率、安全稳健,我就花了不少时间研究。
今天这篇文章,就是把我自己学习的过程和踩过的坑整理出来。如果你也在纠结要不要买、怎么挑,可以直接看下面的清单。
先说清楚:这篇适合已经做好基础保障、手头有5年以上不用的闲钱、想给自己或父母准备一笔养老钱的人。如果你连重疾险医疗险都还没配齐,建议先别往下看。
为什么我会关注增额终身寿险
说白了就三个原因。
第一,银行利率一直在降。我印象特别深,小时候我妈存定期还有4%以上的利息,现在大行三年期都跌破2%了。
第二,基金股票我玩不来。去年跟风买了点,到现在还绿着,心态崩了。
第三,延迟退休的消息出来之后,我认真算了一下,等我65岁退休,社保养老金能拿多少真不好说。
增额终身寿险吸引我的点在于:它能提前锁定一个长期利率,每年现金价值写进合同,不受市场波动影响。当然,它也不是没有缺点,后面我会说。

增额寿做养老补充,到底行不行
我一开始也有疑虑:把钱放保险公司,几十年后安全吗?
查了不少资料,也问过做保险经纪的朋友,总结下来就是:增额终身寿险属于人寿保险,合同受保险法保护,保险公司受银保监会严格监管。就算极端情况下保险公司破产,也会有其他公司接手保单,我们的权益不会受损。
收益方面,目前市面上大多数产品的收益率逼近3.5%。说实话,单看这个数字不算高,但它是复利,而且能锁定几十年。对比现在银行利率下行的趋势,我觉得可以接受。
领取方式也比社保养老金灵活。不是非得等到法定退休年龄才能拿,什么时候想用、想拿多少,只要符合减保规则就行。
还有个让我意外的地方:门槛没我想的那么高。有的产品1000块就能起投,交费期限也能选,最长20年交。对刚工作没几年的年轻人来说,压力不算大。
挑增额寿,我只看这3个指标
研究了十几款产品之后,我发现挑增额寿其实没那么复杂。重点关注三个东西就够了。
现金价值。这是退保能拿回来的钱,直接决定收益高低。有些产品宣传「100岁能领多少」,我觉得没必要看那么远。重点看五六十岁、七八十岁时的现金价值,这才是我们大概率会用到的阶段。
毕竟五六十岁临近退休,不想工作了,还可以取出一些钱做养老金,实现“提前退休”;
又或者孩子正值大学,或有深造的打算,也可以用这笔钱作为教育资金。
而七八十岁时,身体变差,也可以用增额终身寿里的钱来补贴医疗支出。
现金价值超过已交保费的时间。这个时间点很关键,它决定了你什么时候取钱不会亏本。大部分产品需要5到10年。
举个例子,增多多3号(也叫乐享年年),25岁男性每年交5000块,交3年:

要到第8年,现金价值才超过已交保费。前7年退保的话,就得承担亏损。所以这笔钱一定得是长期不用的。
减保规则。这直接关系到以后怎么领钱。目前常见的有4种减保规则,我整理了一张表:

假设30岁女性一次性交100万,从50岁开始每隔10年按最高额度减保一次,连续减5次。第一种规则最宽松,每次都能以原始基本保额为基准,现金价值还在涨,能领的钱也越来越多。
如果觉得减保规则太复杂,有个小技巧:把一份保单拆成两份。比如打算每年花20万买增额寿,可以10万投A保单、10万投B保单。以后要用钱,只减保其中一份,另一份不受影响。
买之前先问自己两个问题
我见过不少人冲动投保,后来急用钱只能退保,亏了一大笔。所以在买之前,一定要确认两件事。
基础保障配齐了吗?增额终身寿险保的是钱,不是人。生大病、出意外,它不赔。所以重疾险、医疗险、意外险、定期寿险这四大险种得先配好。我自己就是先把这些搞定之后,才考虑增额寿的。
虽然有些增额终身寿也能提供人身保障,但限制会比较多:
比如仅限高度残疾、疾病导致的身故才能赔付保险金。
●百万医疗险:接棒国家医保,去掉1万免赔额后,能100%报销住院医疗费。
●重疾险:患重疾期间无法工作,收入大打折扣,它能直接赔一笔钱,缓解燃眉之急。
●意外险:能报销因意外导致的医疗费,若是意外导致伤残或身故,也能赔钱。
●定期寿险:不管是意外还是疾病导致的身故或全残,都能赔一笔钱,可用来偿还贷款、孩子的教育费、老人赡养费,维持家庭正常开支。
这笔钱5年内用得到吗?增额寿就像养小猪,前期现金价值很低,着急卖就是亏。只有长期持有,收益才会涨起来。还是以30岁小张买增多多3号为例,每年交10万,交3年:
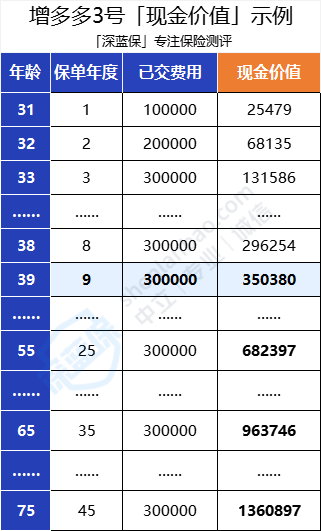
第9年现金价值才超过已交的30万。但到55岁有68万,75岁有136万。反过来,如果第3年退保,最多只能拿13万,血亏。
所以,买增额寿的钱一定得是长期用不到的闲钱。如果近几年要买房买车,建议先别碰。
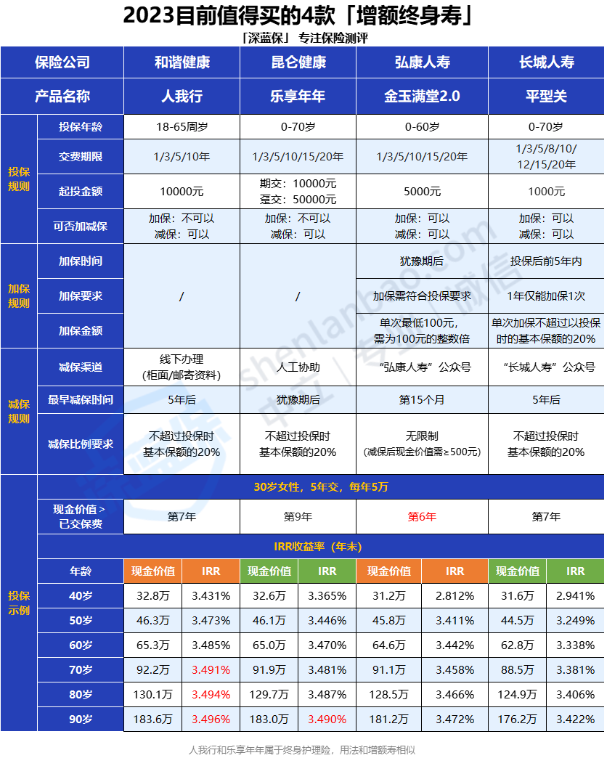
2023年我关注的5款产品
下面这几款是我研究过程中觉得表现不错的,简单点评一下。
人我行:收益是这几款里最高的,能达到3.49%。减保规则宽松,还写进条款。自带护理保障,达到长期护理状态或者疾病身故都能赔。但要注意,它不支持加保,健康告知也比较严。而且不保意外身故,如果刚买几年就意外身故,只能退现金价值。
乐享年年:收益仅次于人我行,60岁IRR能到3.47%。最长支持20年交,适合想慢慢攒钱的人。减保规则也宽松,犹豫期后就能申请。不过同样不支持加保,健康告知会问五年内的手术住院史。
金玉满堂2.0:现金价值增长快,第6年就能超过已交保费。起投门槛低,5000块起,还支持加保。减保非常宽松,每年减保金额和次数都没限制,只要减保后现金价值超过500就行。投保条件也宽松,0到70岁都能买,健康告知只问比较严重的疾病。
平型关:长城人寿承保,没有投保地区限制,全国都能买。最低1000块起投,支持加保。减保规则比较宽松,保单生效5年后可以减保。但加保只能在头5年操作,每年1次,金额也有限制。
每个人的预算和需求不同,适合自己的增额终身寿也不同,不确定买哪款产品可以测一测。
综合来看,追求高收益可以优先考虑人我行或者乐享年年。如果手头资金不多、想先占个坑,金玉满堂2.0和平型关更合适。
我最后的选择
说实话,研究完之后我没有马上买。因为我现在手头的闲钱还不够多,想再攒一攒。
但我确定了一件事:增额终身寿险适合我这种风险偏好低、想强制储蓄、又对养老有点焦虑的人。它不一定能让我提前退休,但至少能让我在未来多一份底气。
如果你也在考虑,建议先搞清楚自己的需求,再对比几款产品的现金价值和减保规则。别光听别人说好就冲进去,毕竟这笔钱可能要放几十年。