给我妈买意外险,我在健康告知上踩了个坑
去年冬天我妈在菜市场门口滑了一跤,手腕骨折。拍片、打石膏、复查,前后花了三千多。医保报了一部分,剩下的自己掏。钱倒不是大事,但这件事让我意识到——父母年纪大了,摔一跤的成本远比我想象的高。
于是我开始研究意外险。作为一个刚工作两年、对保险一知半解的95后,我踩的第一个坑就是:以为意外险随便买就行。
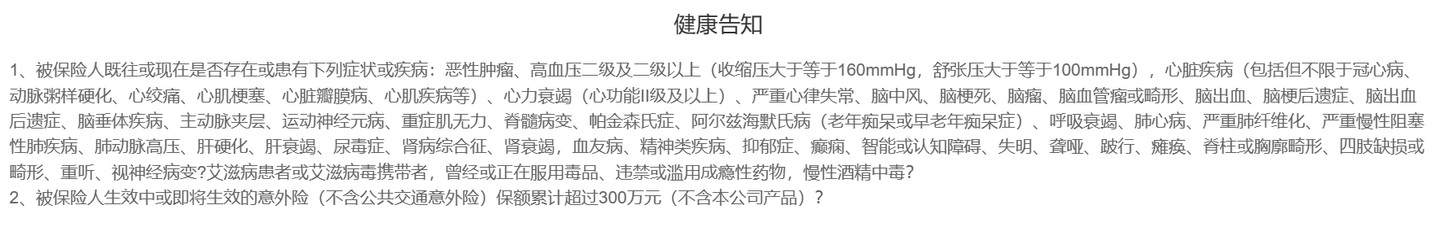
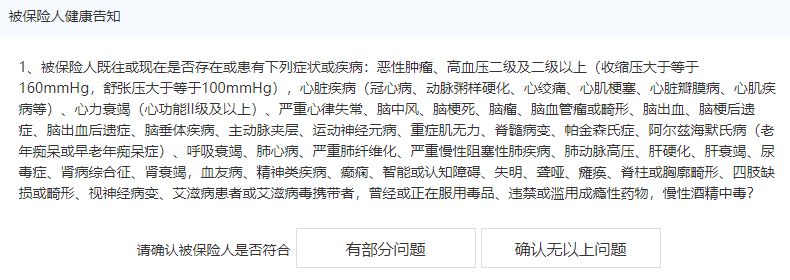
结果打开我妈看中的那款产品,健康告知里赫然写着:二级以上高血压无法投保。我妈血压刚好踩线。我当时就懵了——意外险不是没有健康告知吗?
后来才搞明白,部分意外险确实会问询健康状况,尤其是老年人产品。这个认知差,差点让我白忙活一场。所以今天想把我这段时间的学习成果和我自己整理的产品对比分享出来,给同样想给家人配意外险的朋友省点时间。
意外险到底保什么?别被名字骗了
先说个反常识的事:猝死,在大多数意外险里不赔。
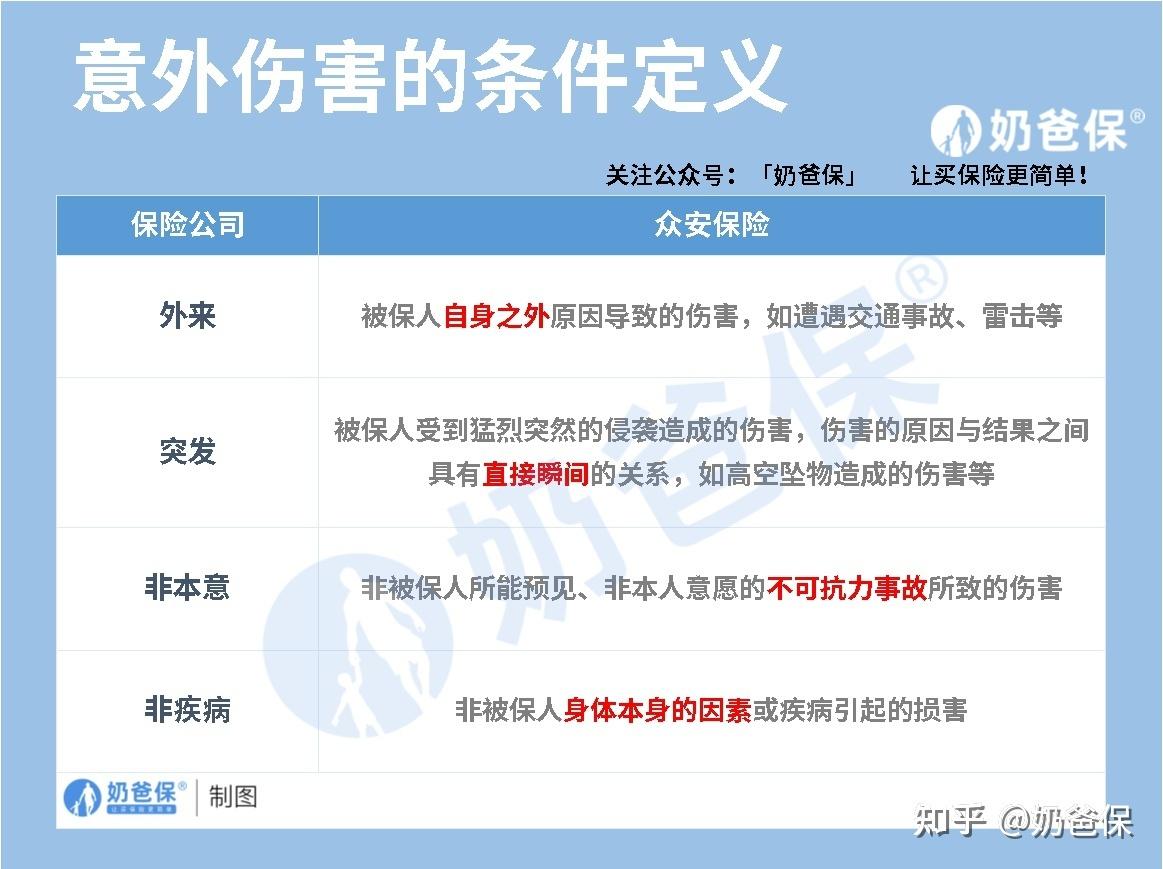
我第一次看到这个条款的时候也很震惊。后来搞清楚了,意外险对“意外”的定义非常严格——必须是外来的、突发的、非本意的、非疾病的。猝死本质上是疾病导致的身故,自然不在保障范围内。
不过这几年市场竞争激烈,不少产品开始附加猝死保障。如果工作强度大、经常熬夜,选产品时可以特别留意这一项。
那意外险到底保什么?核心就三块:意外身故、意外伤残、意外医疗。前两个是给付型,人没了或者残了,直接赔一笔钱。意外医疗是报销型,因为意外去医院花的钱,按规则报销。
说白了,意外险就是转移那些“倒霉事儿”带来的经济损失。小到猫抓狗咬打疫苗,大到交通事故导致残疾,都在它的射程范围内。
我一开始也纠结:买百万保额的好,还是够用就行?后来想通了——保额这事看两点,一是你身上背多少责任,二是你兜里有多少预算。像我爸,家里主要收入来源之一,意外险保额我直接给他拉到了100万。我自己刚工作没什么家庭负担,50万档的先顶着。
意外险怎么买?我总结了几条硬标准
意外险的投保门槛在保险产品里算很低的了,一般只问年龄和职业,大多数不涉及健康告知,也不用操心续保问题。但“好买”不代表“随便买”,有几个细节我觉得比价格更重要。
第一,选一年期的,别碰长期返还型。
一年期意外险几十块到几百块就能搞定,杠杆率极高。返还型的产品贵出一大截不说,保障往往只含身故和全残,普通伤残反而缺失。我之前差点被一个“到期返还保费”的产品吸引,仔细一算——多交的钱放余额宝都比返还的多。
第二,伤残保额要和身故保额对齐。
有些产品身故赔50万,伤残却按比例缩水。买之前一定看清楚条款里伤残责任是怎么写的。
第三,意外医疗是真正的高频使用项。
身故和伤残毕竟是小概率事件,但磕磕碰碰去医院可是常事。意外医疗最好选不限社保、0免赔、报销比例高的。我给我妈选产品的时候,这一项权重给得最高。
第四,免责条款越少越好。
免责条款就是保险公司不赔的情况。条款越少,理赔时被拒的可能性就越低。
成人意外险,我重点看了这几款
大人作为家庭经济支柱,一旦出意外对整个家庭的打击是毁灭性的。所以成人意外险我最看重三点:保额够不够高、有没有猝死保障、交通意外赔得怎么样。
目前市面上讨论比较多的几款,我都仔细对比过:
大护甲6号旗舰版是我自己最后入手的一款。经典版一年96块,30万意外身故/伤残加2万意外医疗,不限社保。至尊版pro有150万保额,意外医疗报销条件也很好。它有个细节我特别在意——猝死保障理赔宽松,发病3日内身故都能赔,同类产品大多要求24小时内。这个差别在真正需要理赔的时候,可能就是能不能拿到钱的区别。
不过它健康告知里明确写了:有冠心病、二级以上高血压的人不能买。所以买之前一定先看自己符不符合。
小蜜蜂5号我也研究了很久。最高150万保额,航空意外额外赔1000万,还带一个公共场所第三者责任——就是说你在商场不小心把别人东西弄坏了,最高能赔5万。这个责任在市面上确实少见。健康告知很宽松,大部分人都能过。
还有一款大护甲6号家庭版,适合一家人一起投保,加人不加价,最高75岁能买,无需健康告知。如果想把爸妈的保障也一起搞定,这款省事。交通意外额外赔可以和一般意外叠加赔付,这点挺实在。
统护卫则适合看重自费药报销的朋友。至尊版和天尊版意外医疗扩展承保自费医疗费用,没有投保地区限制。
高危职业的朋友,选择确实少一些
我有个发小在工地上做安全员,属于5类职业。他让我帮忙看意外险的时候我才发现,市面上大多数高性价比产品对职业限制很严,1-3类职业才能买。
如果你也是4类及以上职业,可以看看这几款:
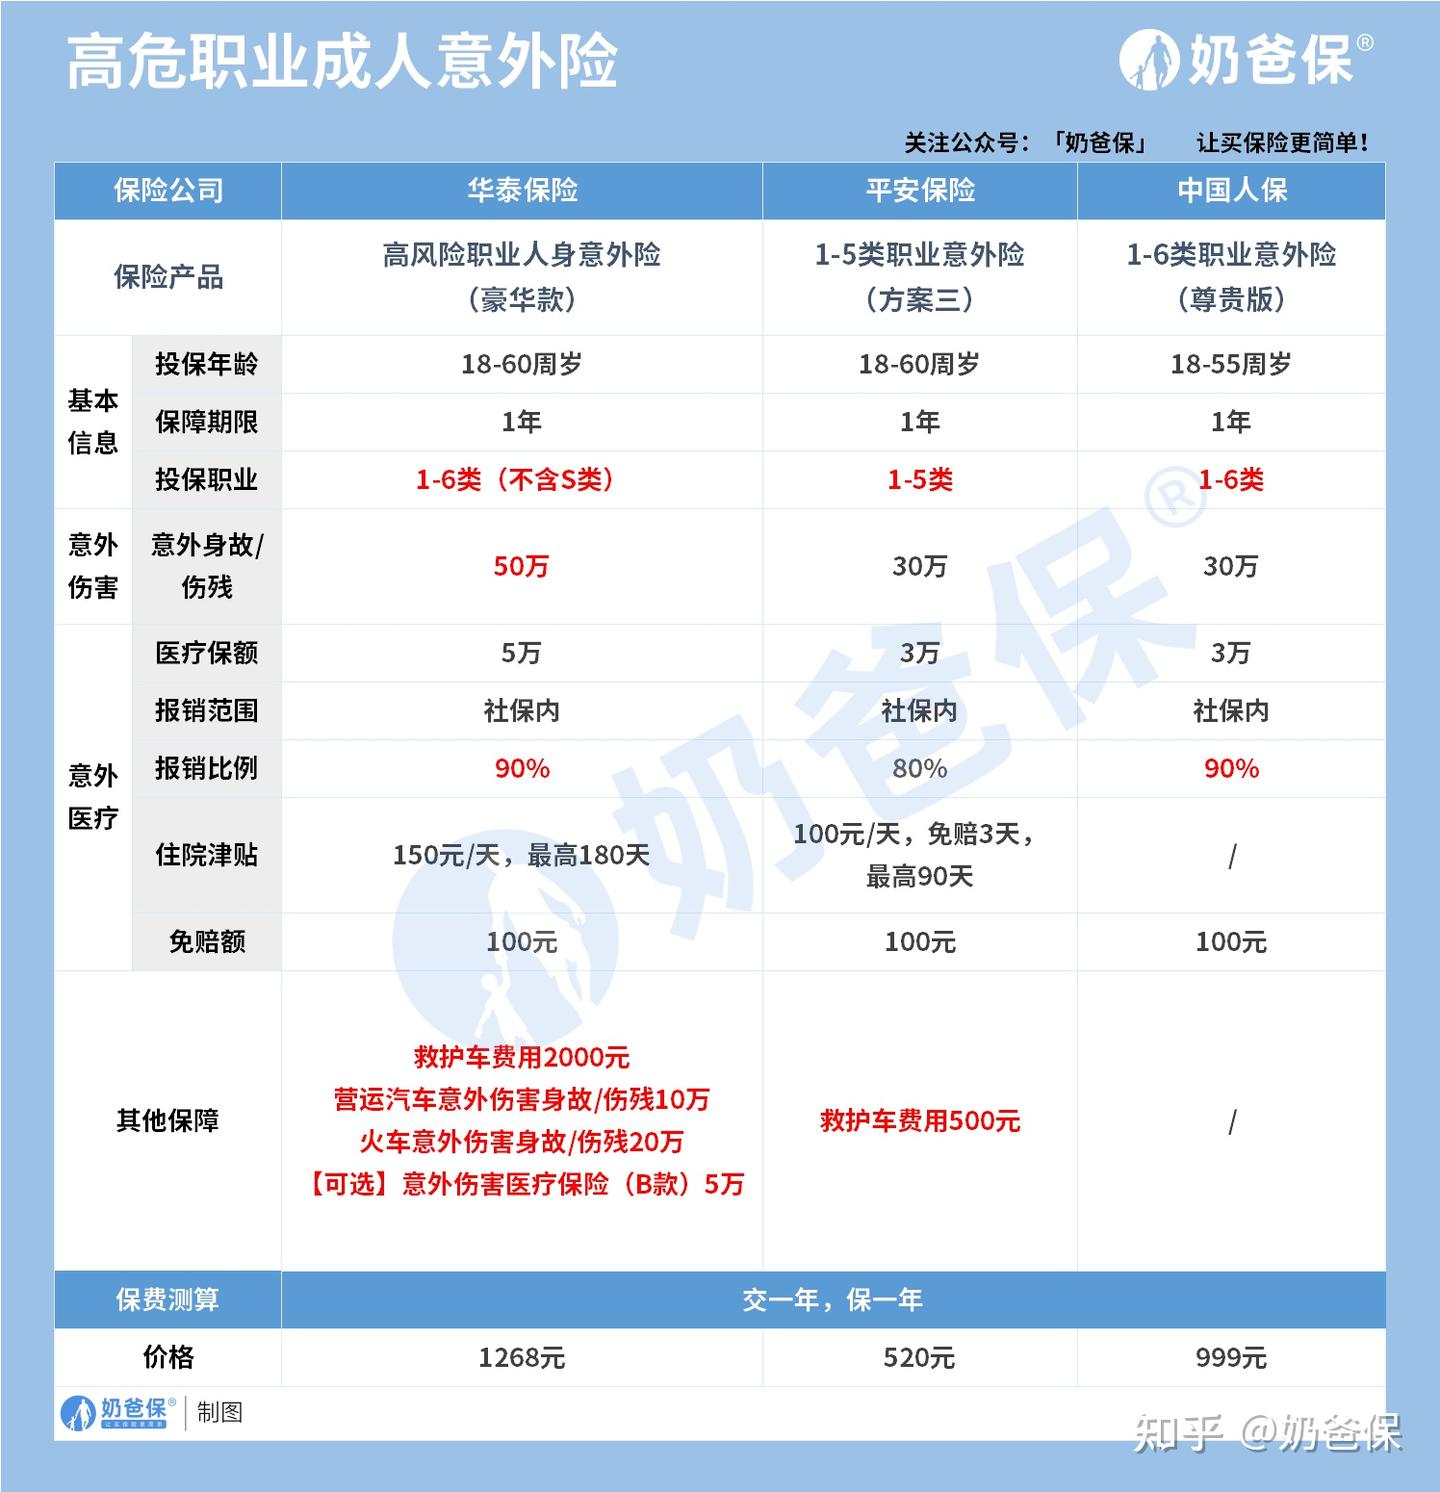
华泰高风险职业人身意外险支持6类职业,意外身故/伤残最高50万,意外医疗最高5万,住院津贴最高150元/天。救护车费用也能报,最高2000元。
平安1-5类职业意外险适合5类职业,比如车工、建筑工人,大品牌承保,含住院津贴和救护车费用。
中国人保1-6类职业意外险承保范围最广,消防员这类6类职业也能投,意外医疗社保内扣除100元免赔额后报销90%,是三款里比例最高的。
给小孩买意外险,保额不是想买多少就买多少
这一点我估计很多人不知道:未成年人的身故保额是有上限的。0-9岁不超过20万,10-17岁不超过50万。所以你就算想给孩子买100万保额,身故部分也只能按这个上限赔。
那给孩子买意外险看什么?看意外医疗。孩子好奇心重,磕磕碰碰、烫伤、被猫狗抓伤是常有的事,意外医疗的报销条件好不好,直接决定了实用性。
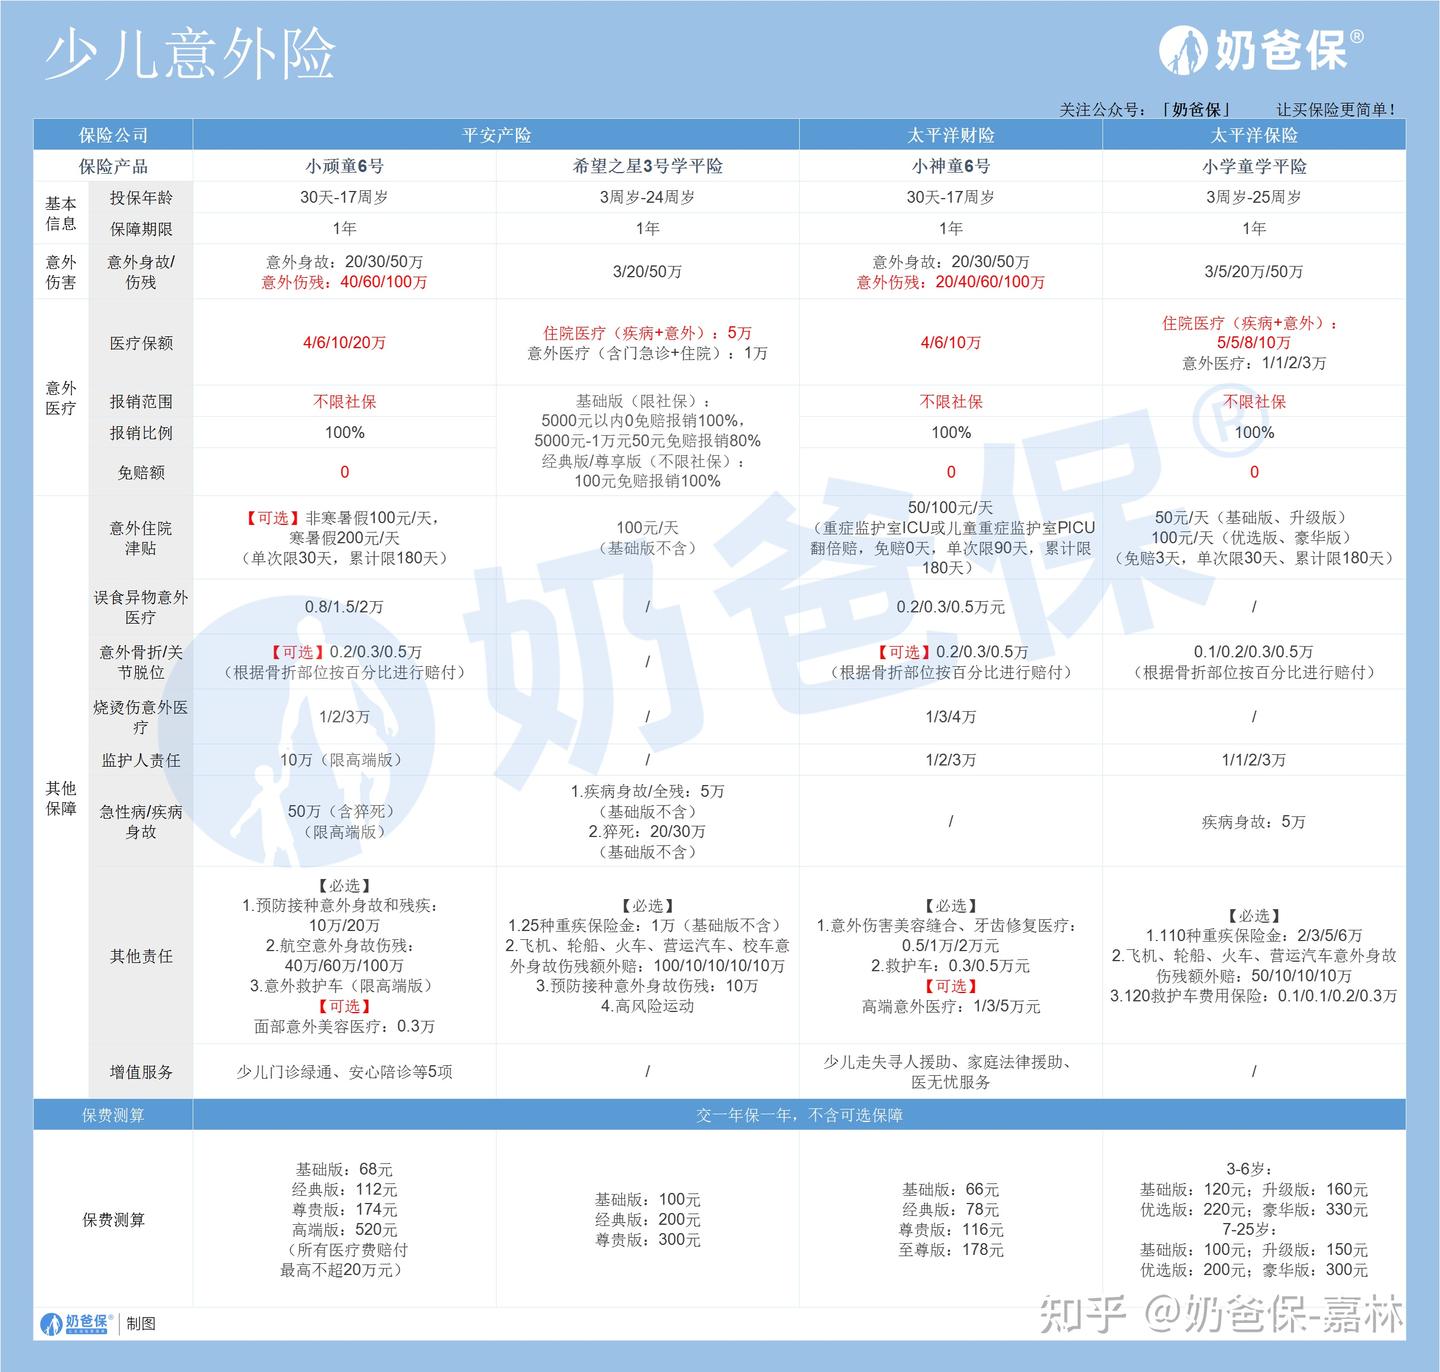
小顽童6号是我周围宝妈圈里口碑比较好的。意外医疗不限社保用药,0免赔,100%报销,还扩展了二级及以上私立医院普通部。高端版最高能报20万。除了基本保障,还含预防接种意外、烧烫伤医疗,还能附加住院津贴和骨折/关节脱位保障。
希望之星3号学平险更全面一些,除了意外还含住院医疗、重疾保险金、交通意外额外赔,经典版和尊贵版不限社保、100元免赔后100%报销。
小神童6号有个很实用的监护人保障——孩子把别人弄伤了或者造成财产损失,最高赔3万。增值服务里有儿童走失慰问、心理咨询,这个挺贴心。
小学童学平险无健康告知,住院医疗和意外医疗都不限社保100%报销,含110种重疾保障和监护人责任。
老人意外险,意外医疗是灵魂
回到开头我妈摔伤那件事。给老人选意外险,核心就一个词:意外医疗。摔伤、骨折、交通事故,老年人遭遇意外的概率远高于其他年龄段。意外医疗保额够不够高、报销条件好不好,直接关系到这份保险有没有用。
另外提醒一句:老人意外险一般都有健康告知要求,买之前一定仔细看。
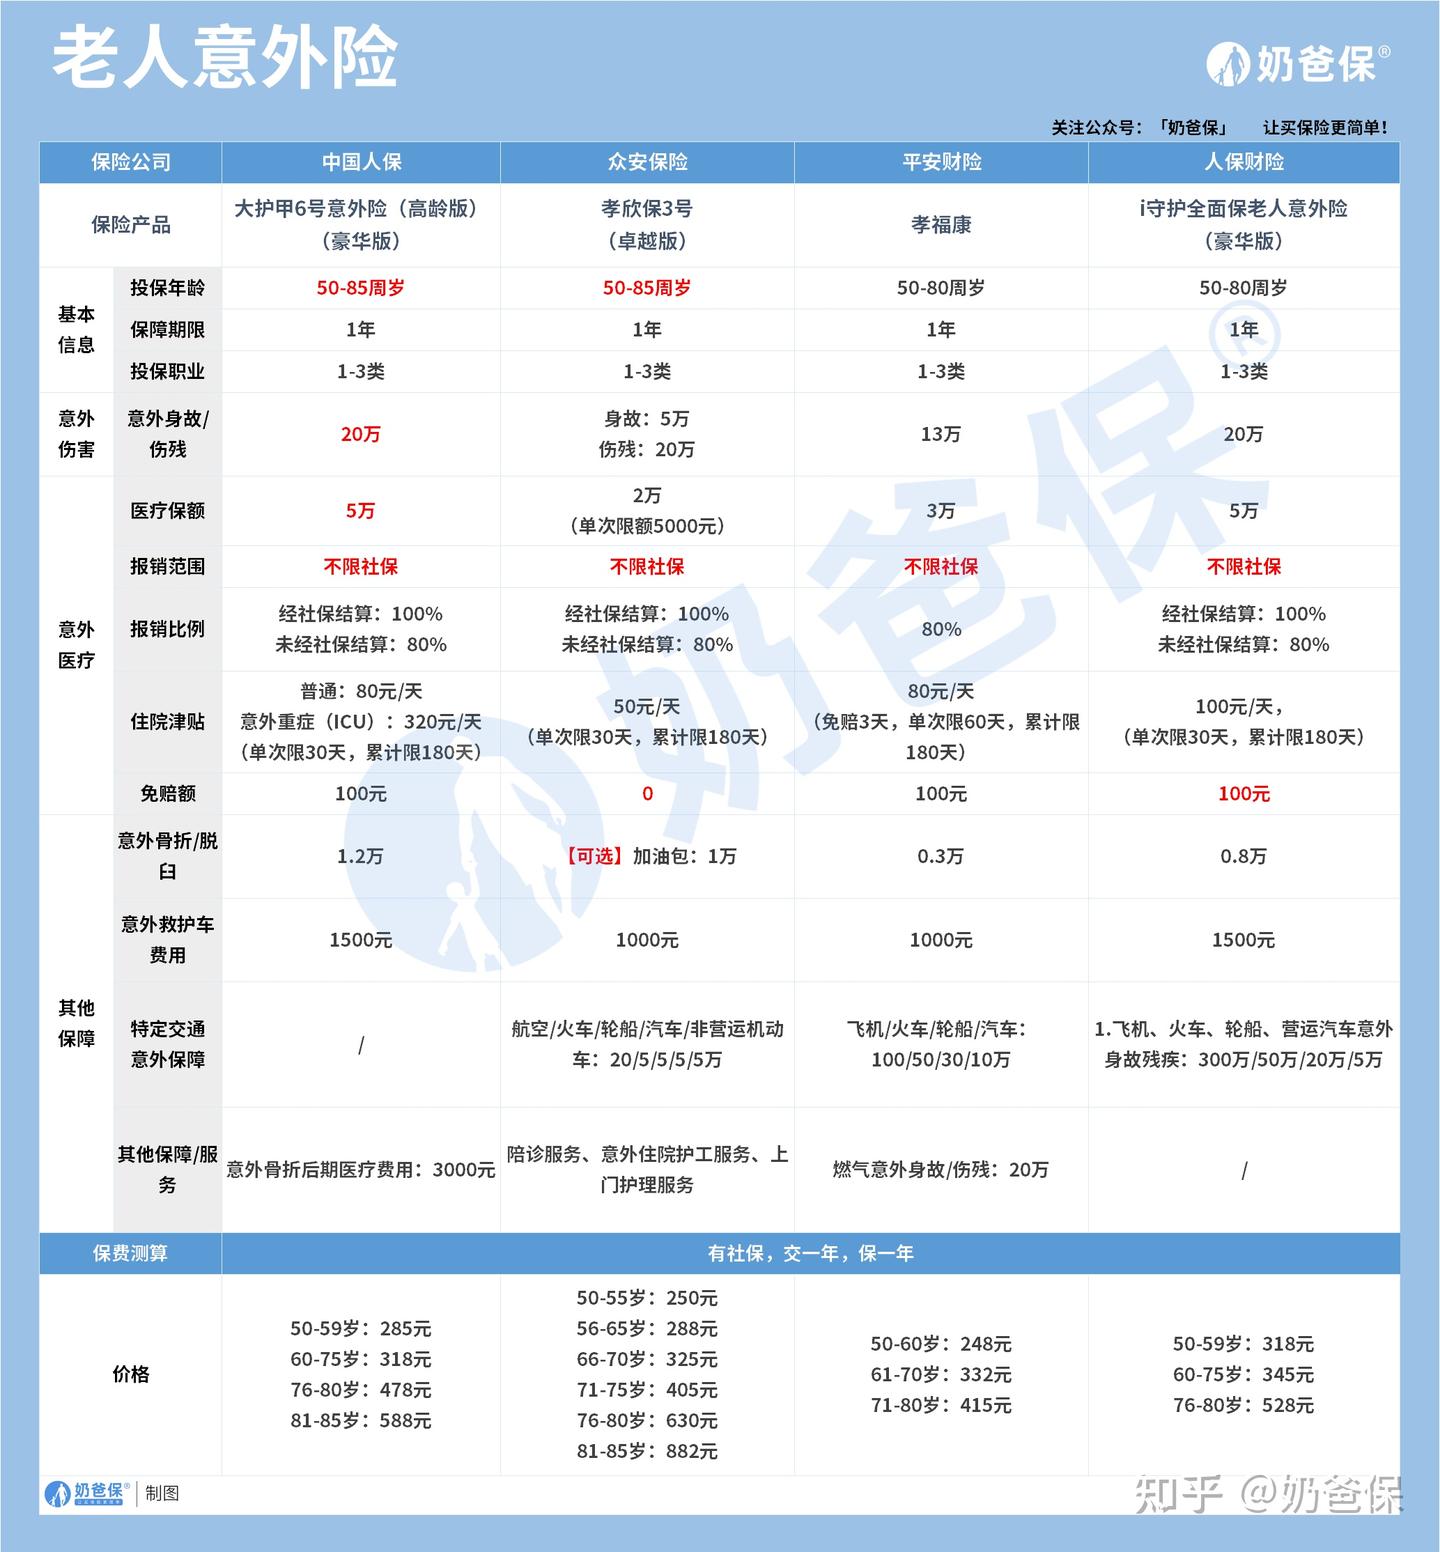
大护甲6号高龄版是我给我妈最终选的产品。50-85岁可投,高龄老人友好。意外医疗最高报5万,市面上同类产品里算很高了。豪华版意外身故/伤残保额20万,含意外重症监护住院、救护车费用和医疗垫付。
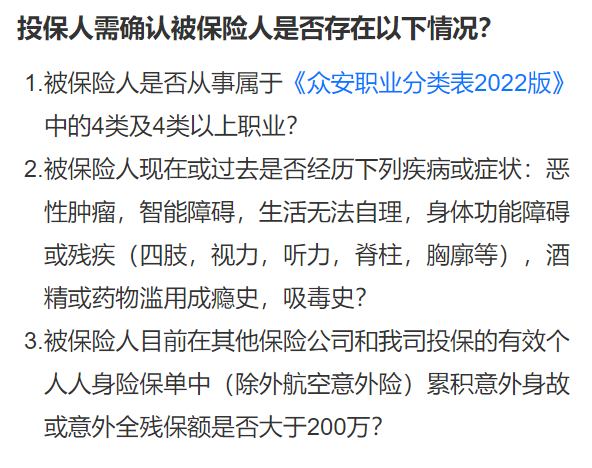
孝欣保3号卓越版报销条件很好,意外医疗不限社保、0免赔。还可以选骨折加油包。但要注意,如果已经购买的意外险累计保额超过200万,就无法投保这款了。
平安孝福康性价比突出,50-60岁一年200多块,71-80岁也只要400多。含特定交通意外和燃气意外身故保障。
人保财险i守护全面保老人意外险针对中老年人有骨折/关节脱位和救护车费用保障,意外医疗不限社保,最高100%报销。
买完保险才是开始
我现在每个月会花十分钟做一件事:翻一遍家里三个人的意外险保单,确认保障内容、保额和理赔电话。听起来有点强迫症,但经历过我妈摔伤那次之后,我深刻体会到——保险这东西,买的时候嫌麻烦,用的时候才发现当初多看一眼条款有多重要。
意外险这个品类,价格低、杠杆高,一年几十到几百块就能撬动几十上百万的保额。但也正因为“便宜”,很多人随手下单,根本不看条款。真到理赔时才发现——这个不赔、那个有免赔额、职业不符、健康告知没过。
成人重点看身故和伤残保额,老人和小孩重点看意外医疗。高危职业先确认自己的职业类别能不能投。至于健康告知,不管买什么意外险,养成先看一遍的习惯。
最后说句实在的,意外险只是保障体系里的一环。真要保障全面,重疾险、医疗险、定期寿险也得配上。但如果你预算有限,想先给全家配一份基础保障,意外险绝对是性价比最高的起点。
希望我踩过的坑,你能绕过去。