上个月老同学阿哲找我吃饭,席间他掏出手机问我:“你帮我看看,这个微医保我去年随手买的,自动续费又扣了三百多,我现在想退,怎么操作才不亏?”我拿过来一看,保单已经过了犹豫期大半年,保障期也快走完了。我直接告诉他:现在退,现金价值几乎为零,等于这一年保费白交;但如果再拖到自动续保扣款后再退,又是一笔冤枉钱。阿哲这事不是个例,微信里点几下就能买的医疗险,退起来其实有讲究。今天借微医保百万医疗险这款产品,把退保这件事拆开聊透。
先看清微医保的底子,再谈退保
微医保百万医疗险由太平洋健康承保,在腾讯微保平台销售。微信入口的流量加持让它成了很多人人生第一张百万医疗险保单。保障期限一年,但合同里写明保证续保20年——这个条款在同类产品里算是有诚意的,至少不用担心今年理赔过、明年就被踢下车。
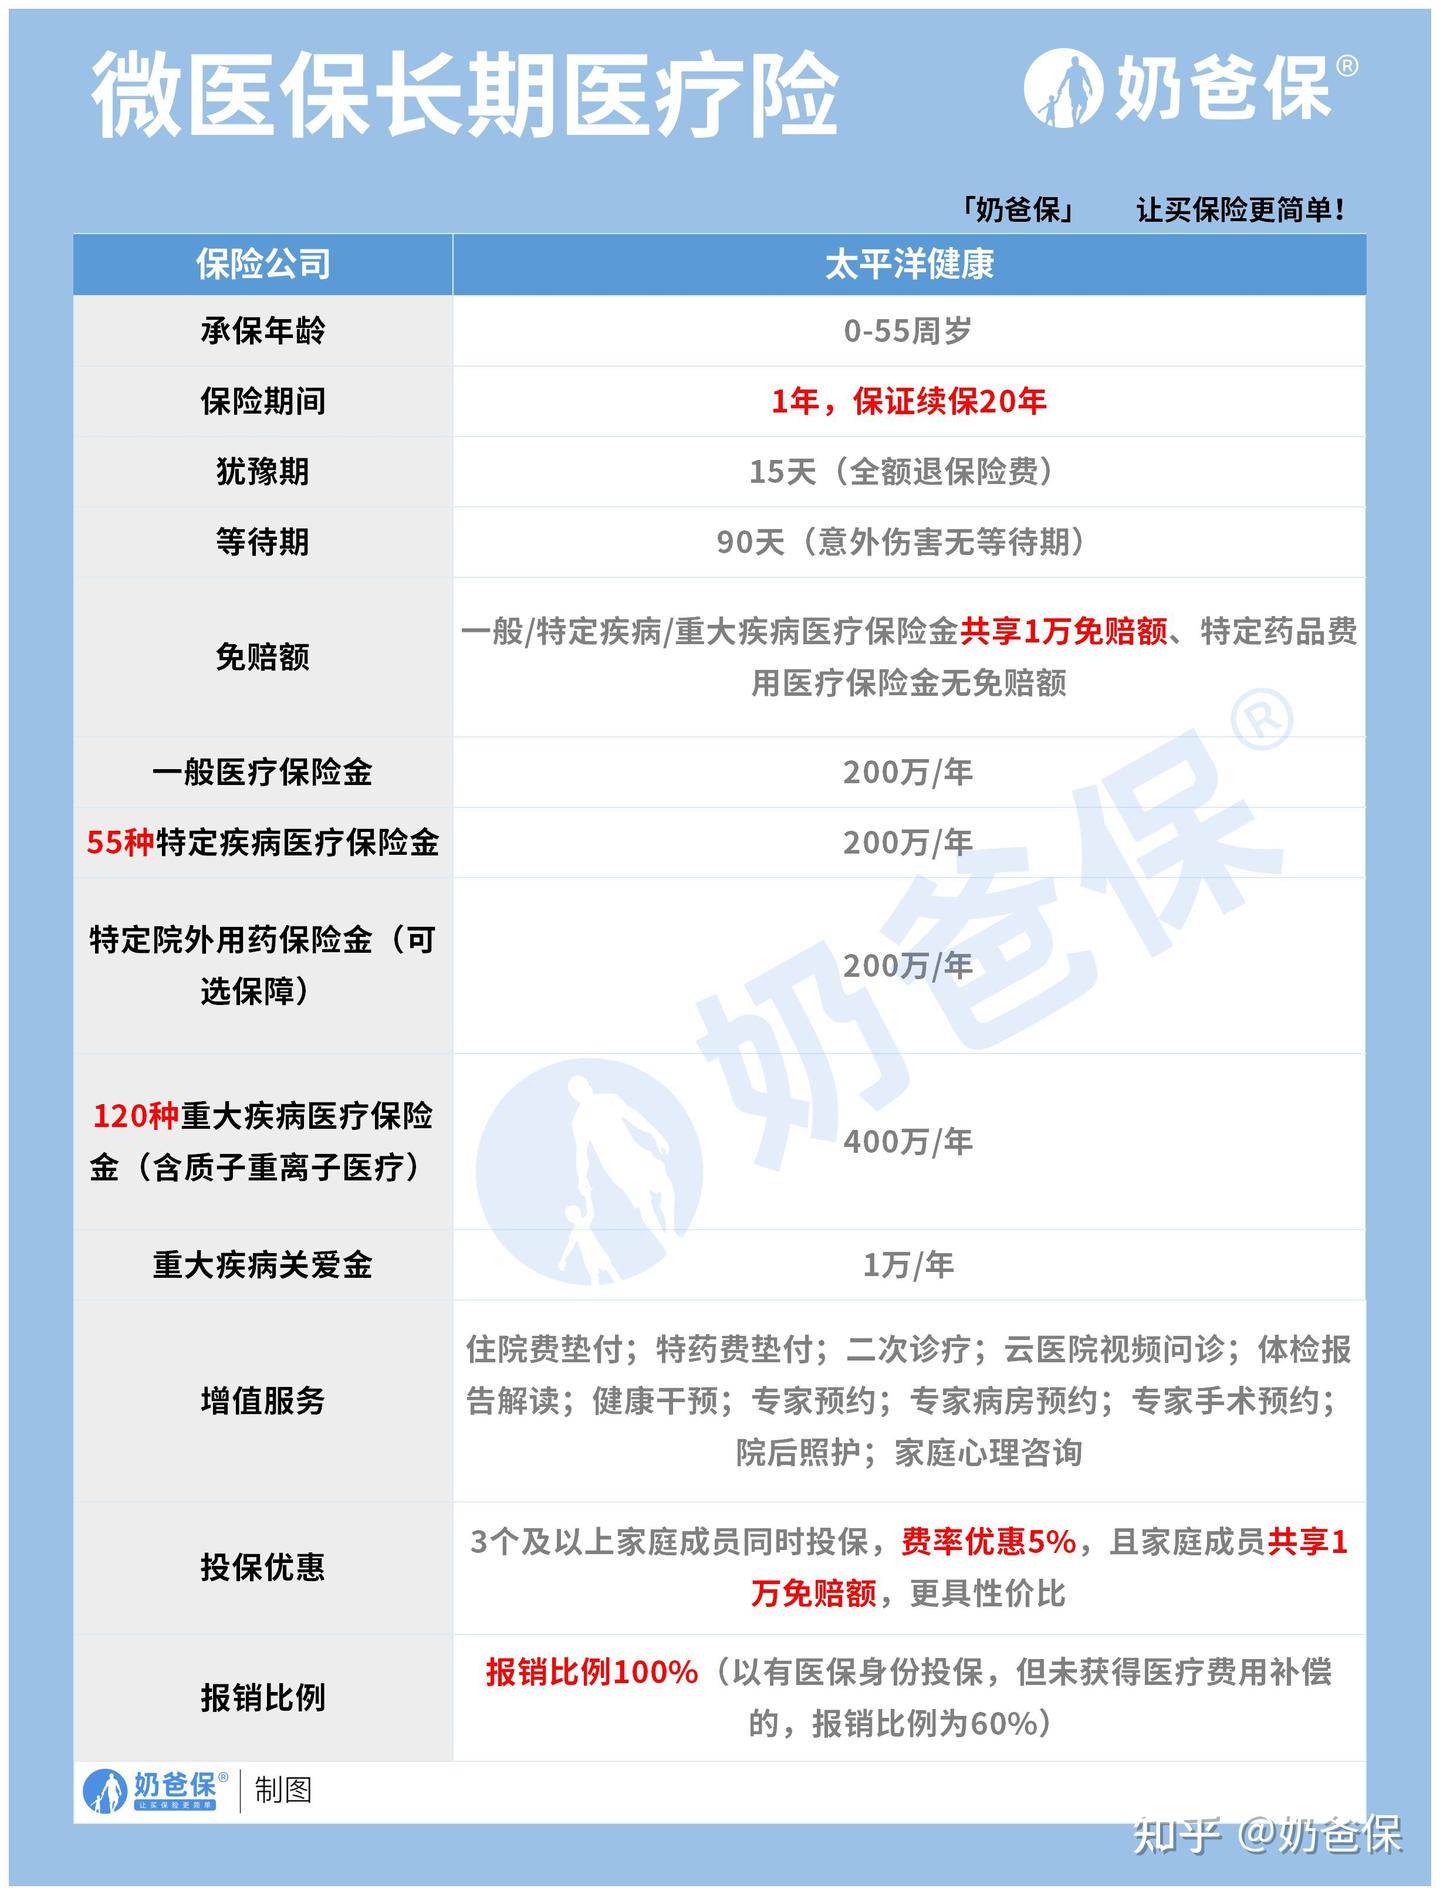
投保规则上有一个数字要划重点:犹豫期只有1天。市面上多数长期险的犹豫期是10到15天,微医保作为一年期产品,犹豫期短得几乎等于没有。这意味着你付款那一刻起,留给你反悔的窗口只有24小时。另外等待期90天,意外伤害医疗无等待期,这点和主流产品一致。
保障结构上,一般医疗、55种特定疾病医疗、120种重疾医疗共享1万元免赔额。别小看这1万免赔,它决定了绝大多数小额住院根本达不到理赔线。举个具体例子:等待期后因原位癌住院,总费用10023元,扣掉1万免赔额,可报销部分只有23元。如果这23元还没走社保结算,按60%报销比例算,到手不到14块。所以百万医疗险解决的是大额医疗支出,不是感冒发烧。
报销比例分两档:经社保结算报销100%,未经社保只报60%。就诊医院限定二级及以上公立医院普通部,特需部、国际部、私立医院一律不报。这些免责条款在投保页面不会弹到你脸上,但理赔时一条都不会少。
增值服务里住院费垫付和特药费垫付是实用项,尤其特药垫付,针对院外购买的昂贵靶向药,能缓解先垫钱后报销的现金流压力。保额方面,一般医疗和特定疾病医疗各最高200万,重疾医疗最高400万,可选特定院外用药保险金最高200万,另有1万元重疾关爱金。
退保的几种情形,代价各不相同
提交订单没付款这种最省心,支付超时订单自动取消,等于没买过。真正需要琢磨的是后面几种。
犹豫期内退保损失最小。微医保犹豫期1天,保险公司扣除工本费后退还保费,或者部分平台直接全额退。但1天时间太短,很多人还没收到电子保单就过了。我的建议是:付款前就把保障内容、免责条款、续保条件看清楚,别指望犹豫期兜底。
过了犹豫期退保,退回的是现金价值。一年期医疗险的现金价值曲线很陡——保单前期现金价值极低,临近保障期末尾才慢慢接近已交保费。这意味着你在保障期中段退保,拿回的钱可能只有保费的零头。阿哲那种情况,保障期只剩两个月,退保拿回的钱还不够一顿饭。
还有一种常见情形是买错或买多。有人把百万医疗险当成门诊险买,以为感冒也能报;有人手里已经有公司团险或惠民保,又重复买了一份。医疗险是报销型,同一笔费用不能重复报,多买的那份纯属浪费预算。这种时候退掉冗余保单是对的,但时机要选对。
怎么退才不亏,四个动作按顺序做
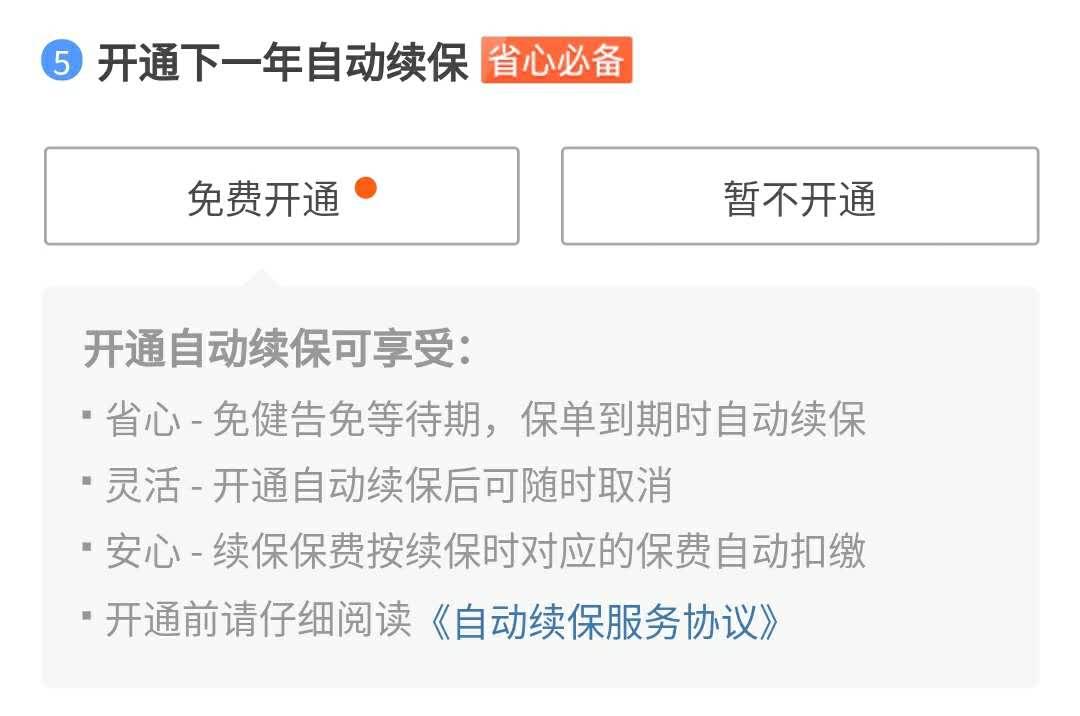
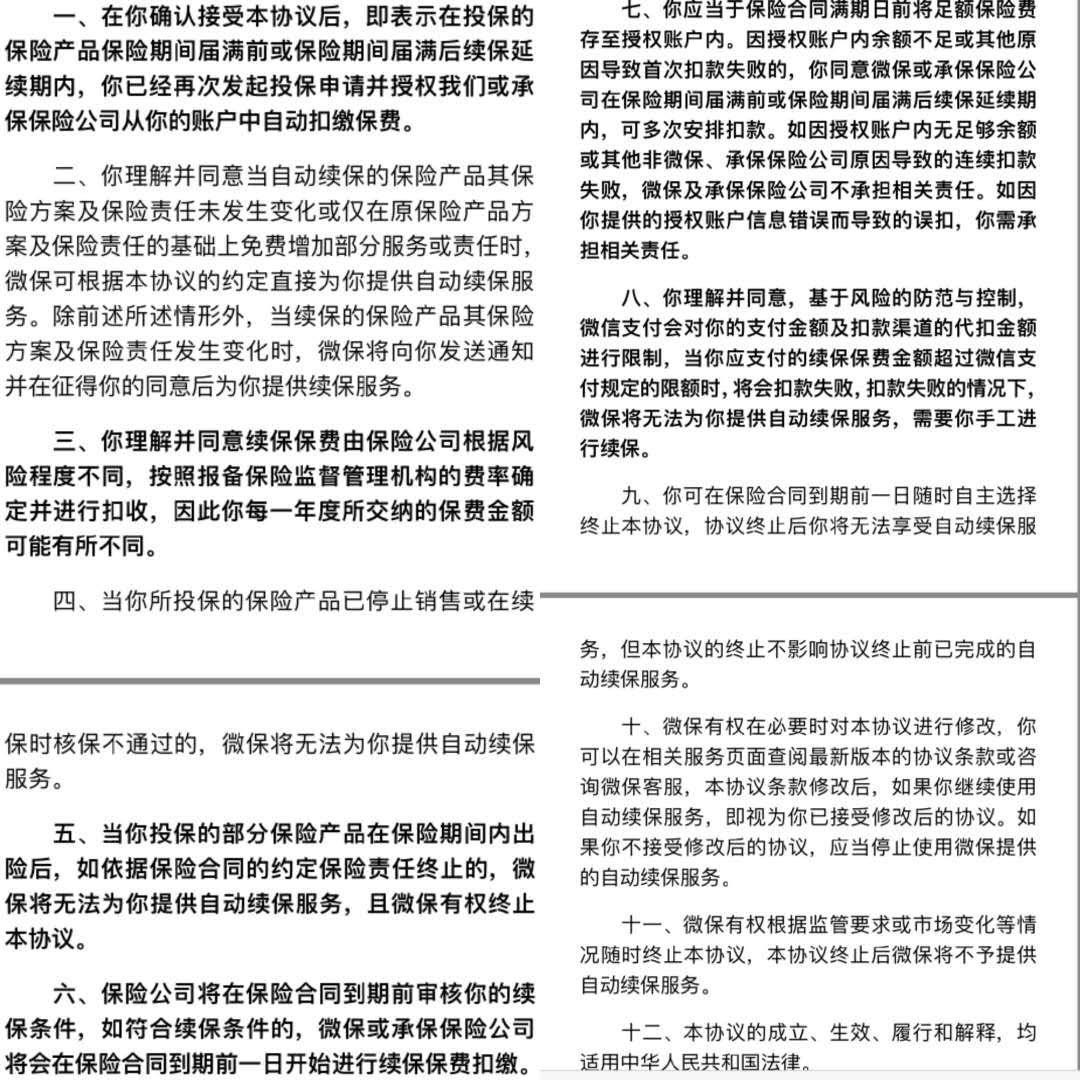
第一步,先确认自动续保关没关。微医保支持开通自动续保,协议写得很清楚:保险期间届满前未提出终止合同,系统会在约定账户扣续保费,自动续一年。很多人退保退了个寂寞,就是因为只删了小程序、没关自动扣款,第二年保费照扣。退保前先查清楚扣款状态,该关的关掉。
第二步,能用犹豫期就用犹豫期。虽然只有1天,但如果你刚付款就发现买错了,立刻操作退保,损失最小。别拖,拖过24小时性质就变了。
第三步,避免保障空白期。这是最容易被忽略的一点。如果你退旧产品是为了换新产品,正确顺序是:先投保新产品,等新产品过了等待期,再退旧产品。百万医疗险等待期动辄90天,这90天里如果旧保单已经退了,出险就是裸奔。阿哲如果真想换产品,我给他的方案就是先买新的、熬过等待期、再处理旧的。医疗险续保的衔接逻辑,核心就是别让自己出现无保障的时间窗口。
打个比方,小明购买的微医保百万医疗险在5月1号到期,并且打算退保,但因为没有提前告知保险公司终止合同,在保险期间届满前保险公司自动扣除续保费用,完成续保。
第四步,了解减额交清和保单转换——但微医保没有这两项功能。减额交清适用于长期缴费型保单,把现金价值留作后续保费、保额降低但保障继续;保单转换多用于理财型产品转消费型。一年期医疗险不涉及这些,所以退保就是退保,没有折中方案。
关于退保时机,还有一个细节值得说:如果保障期只剩一两个月,不妨等到期自然终止,不续保即可,没必要主动退保去拿那点现金价值。到期不续保和中途退保,效果一样是合同结束,但前者省去操作麻烦,也不会产生退保记录。
买之前想清楚,比退的时候算清楚更重要
退保话题聊到最后,其实都指向同一个问题:当初为什么买。微医保百万医疗险本身是一款合格的产品,几百块撬动百万保额,保证续保20年,增值服务有诚意。但它不是万能险,1万免赔额摆在那里,小额医疗费用覆盖不了;报销限公立医院普通部,特需门诊用不上;1天犹豫期,冲动下单的容错空间极小。
我的看法是,医疗险推荐清单里微医保值得占一个位置,尤其对预算有限、想要基础大病保障的年轻人。但买之前问自己三个问题:有没有社保?能不能接受1万免赔额?看不看得懂免责条款?三个答案都清楚,再点付款。
至于退保,记住一条原则就行:犹豫期内果断退,犹豫期外算好账再动,换产品先等新保单过等待期。别让几百块的保费,变成一笔糊涂账。