月薪一万到手七千,剩下那三千到底值不值?
月薪一万,到手七千出头——这个落差我第一个月拿到工资条的时候,整个人都不好了。当时还专门跑去问HR,是不是算错了。HR很淡定地回了一句:五险一金扣的,你自己去查查明细吧。后来我才知道,个人交了大概1850块,公司其实还替我交了2641块。也就是说,我每个月实际“身价”是12641元,只不过有4641块没直接进我口袋。
这笔钱到底花在哪了?值不值得?我花了大概两个月时间,把五险一金从头到尾捋了一遍,中间踩过坑、算错过数、也被网上各种说法绕晕过。今天就把我搞明白的这些东西分享出来,刚入职的朋友可以少走点弯路。
先说清楚:五险一金到底扣了多少
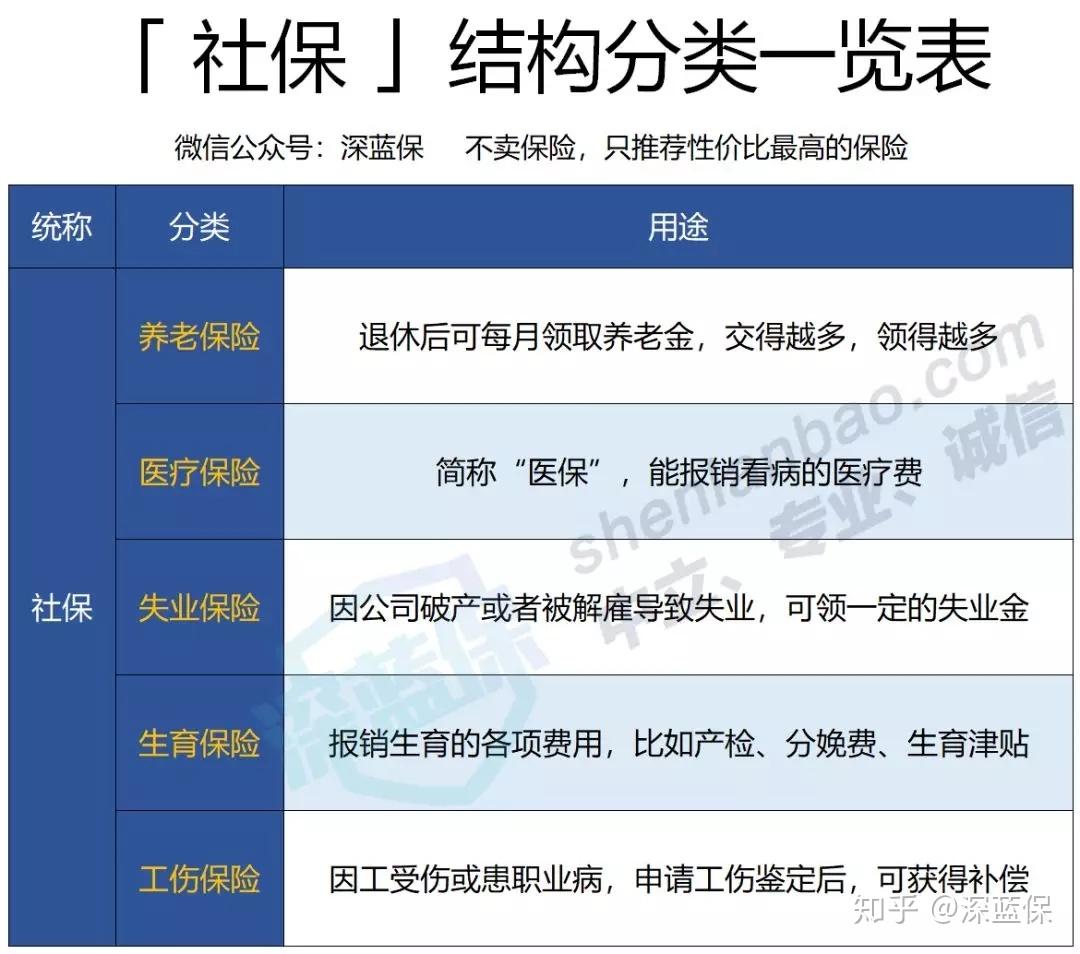
五险就是社保——养老、医疗、生育、工伤、失业。一金是住房公积金,不属于社保,但大家习惯合在一起说。
我拿深圳月薪税前一万举例子,缴费比例大概是这样:
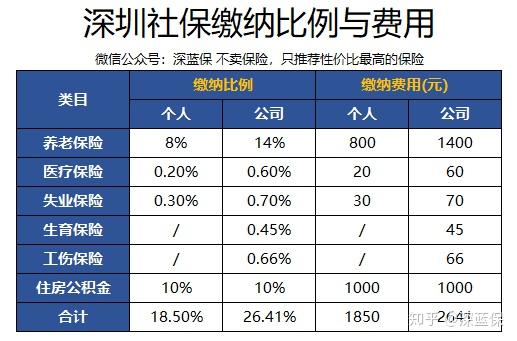
公积金缴费比例为5%-12%,这里以10%为例。
深圳工伤保险不同行业会有不同缴费标准,
医疗保险划分为三档,这里以最常见的二档为例。
公司交26.41%,2641块;个人交18.5%,1850块。这笔账一算,其实公司在我身上花的钱远比我想的多。
但这里有个坑我一开始没搞懂:
我税前工资1万,但社保只交了几百啊?哪有你说的这么高。
因为社保缴费基数不一定是你的实际工资。每个城市有自己的上下限,一般是上年月平均工资的60%到300%。深圳今年的基数区间是5585到27927。
举个例子:假如本市上年职工月平均工资是3000,那最低缴费基数就是3000×60%=1800元,
最高缴费基数是3000×300%=9000元;如果你的工资是1500元,那就按照最低缴纳基数1800交社保;
如果你的工资是一万,那就按照最高缴纳基数9000交社保。
大部分公司按最低标准交,所以实际扣的钱可能比你以为的少。这直接影响你以后的医保报销额度和养老金——我自己就当过“按最低基数交”的员工,后来算养老金的时候才发现亏了。
医保:最常用,但也最容易被误会
五险里使用频率最高的绝对是医保。职工医保和居民医保是两套体系:
居民医保:主要是没有工作单位的人群参加,交一年就保一年
职工医保:主要是上班族缴纳,绝多数地区都是每个月都要缴纳;
交够一定年限后(如25年),退休后就可以免费享受
职工医保交得多,报销也更好,而且有个人账户。每个月自己交的那部分钱会进这个账户,平时药店买药、门诊小额花费直接刷。我有一阵子也觉得“这不就是花自己的钱吗,报什么销”,直到有一次陪家人看门诊,账单大几千,医保统筹直接报了很大一部分,我才意识到个人账户只是冰山一角。
医保不是什么都能报,只有进了三大目录才行:
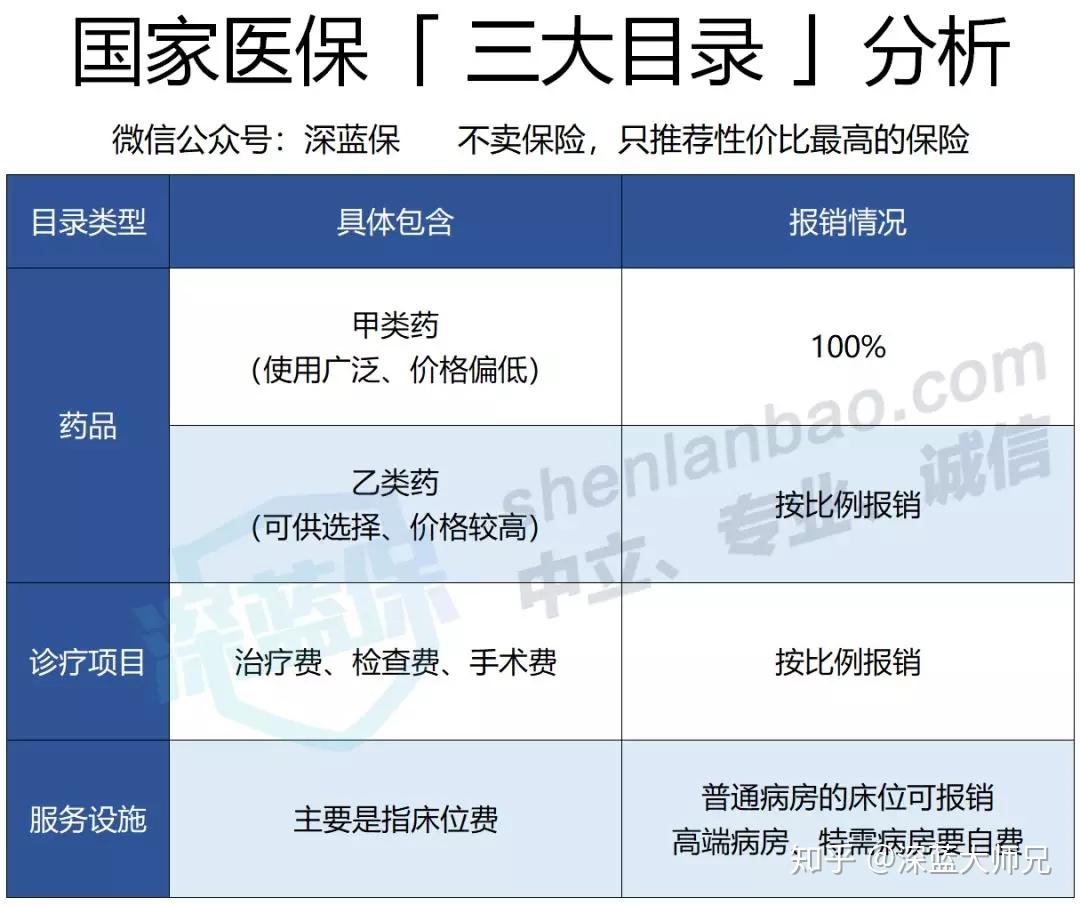
药品分甲类、乙类、丙类。甲类100%报销,乙类报一部分,丙类全自费。诊疗项目里,挂号费、出诊费、美容类、体检类基本不报。服务设施只报普通病房床位费,特需病房、护工费、膳食费都不管。
说白了,医保保证的是“有病能医”的底线,白粥管饱,但想吃海鲜粥得自己加钱。这也是我后来开始认真考虑商业保险的原因——光靠医保,遇到大病真的不够用。
养老保险:交得越久越划算
养老是五险里扣钱最多的。分居民养老和职工养老,以北京为例:
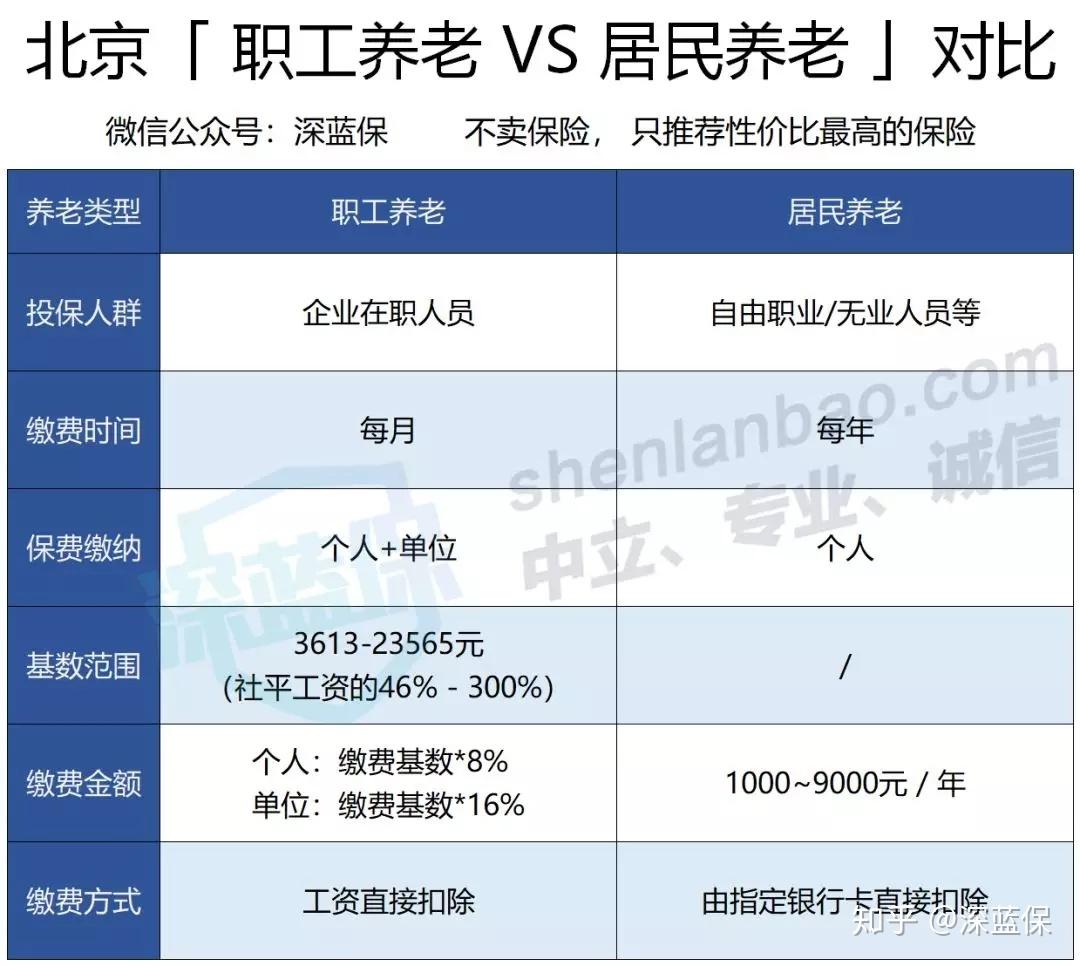
两者缴费差距很明显:
职工养老:和自己的工资挂钩,个人和公司缴纳一定的比例,发工资的时候直接扣掉。
居民养老:不挂钩工资,在 1000-9000元 的范围内,任意选择一个金额,每年交钱就可以。
职工养老有公司帮你交大头,所以总额高、退休领得也多。累计交满15年就有资格领,但交25年和交15年,退休金差距可能接近两倍。我自己算了算,如果25岁开始交,到60岁退休,中间不断缴,退休后的基础生活应该能兜住。但如果三天打鱼两天晒网,那就悬了。
生育保险:男女都有用
生育保险的钱一般是公司全额承担,个人不扣。女性有两项大福利:
生育医疗费:主要报销从怀孕到生产全过程的费用,
比如产前检查、分娩产生的医疗费,部分城市还能报销节育费。生育津贴:休产假时,公司给你发的产假工资。
男性交了也有用,部分地区可以给没工作的配偶用。北上广的报销情况大致如下:
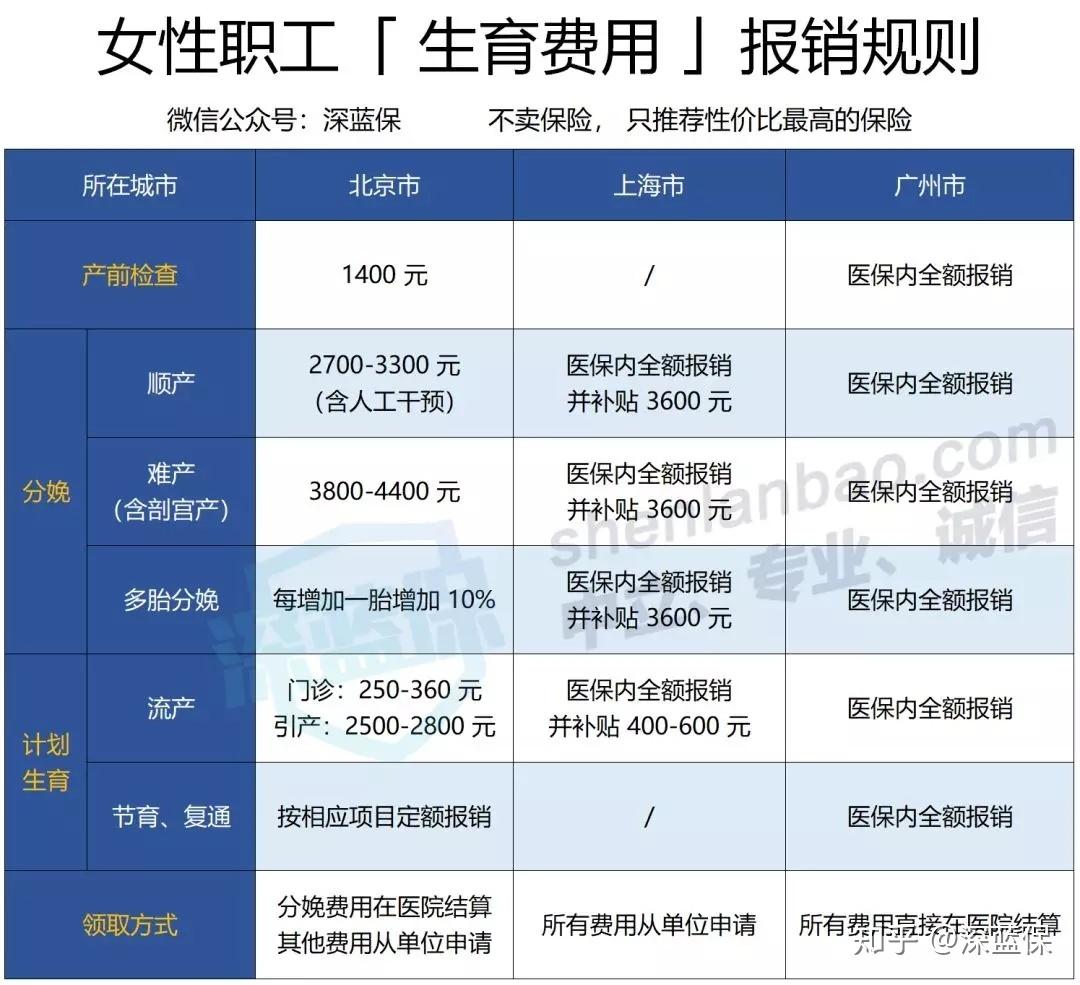
生育津贴的计算公式:
上年度单位人均缴费工资 ÷ 30(天)× 产假天数
产假天数:根据顺产、难产、流产等情况,
对应的产假天数都不一样,而且不同地区也会略有差异。上年度单位人均缴费工资:跟公司的工资水平、经营情况有关,不同公司也不一样。
各地津贴标准:
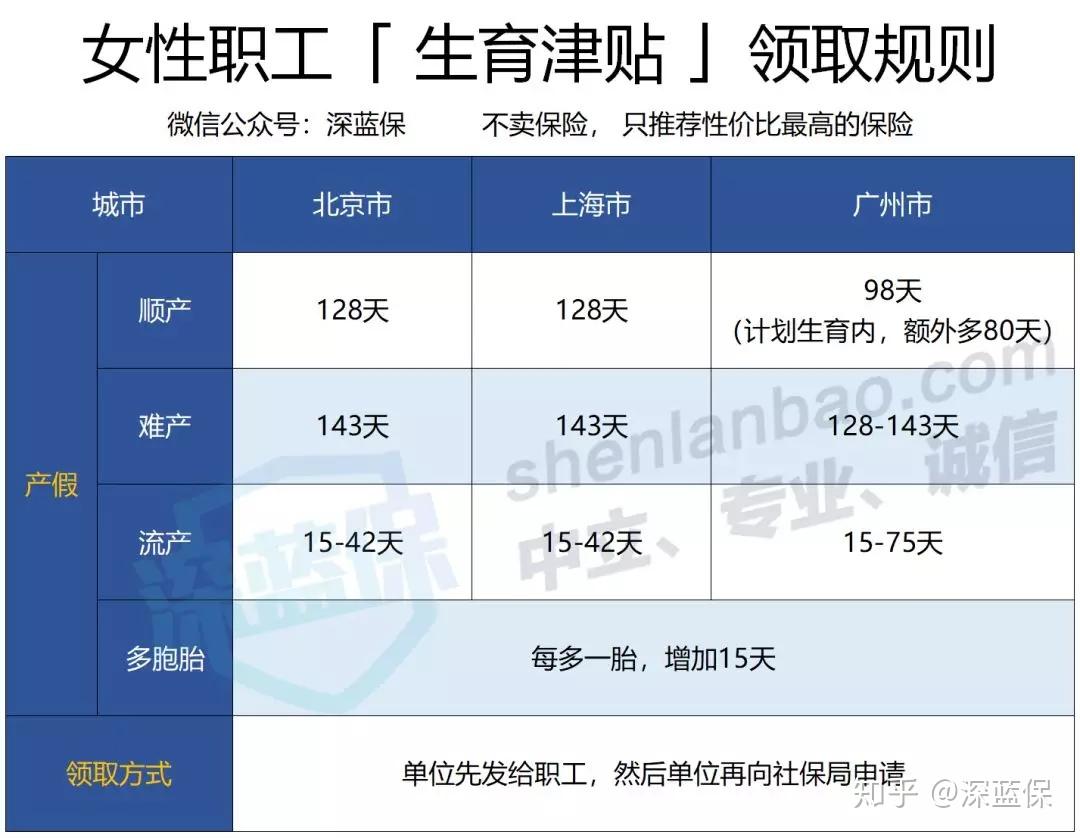
拿北京王女士举例,单位上年度人均缴费工资9000元,顺产产假128天:
9000 ÷ 30 x 128 = 38400 元
如果她工资高于9000,就按实际工资发。广州符合计划生育还能多80天产假,但这80天没有津贴。我身边有朋友就是因为没搞清楚这一点,以为多休的假也有钱拿,结果预算做错了。
工伤和失业:用不上最好,但别不知道
工伤保险只要参保就生效。工作期间包括上下班途中,因意外或职业病导致暂时或永久丧失劳动能力,甚至身故,都能获得补偿。不过职业病有严格目录:
在工作中,因接触粉尘、放射性物质和其他有毒、有害物质等因素,
而引起的疾病才算职业病,比如常见的尘肺病、放射病。
我们平时开玩笑说的“鼠标手”“颈椎病”不算职业病,别想多了。真出了工伤,原工资、医疗费、护理费、一次性伤残补助金都有。
失业保险用到的机会很少,因为条件严格:
失业前已缴纳失业保险一年;
不是因为个人原因而失业;
已办理失业登记,目前正在找工作
主动辞职没戏。而且领失业金期间还要参加再就业培训。深圳的标准是当地最低工资的90%,缴费年限决定领取月数:1到2年领3个月,2到3年领6个月,3到4年领9个月,10年以上最多24个月。除了失业金,有些地区还帮忙交医保、发丧葬补助。
公积金:别只盯着买房
公积金个人和公司各交一半,全进自己账户。用途比我想的多:
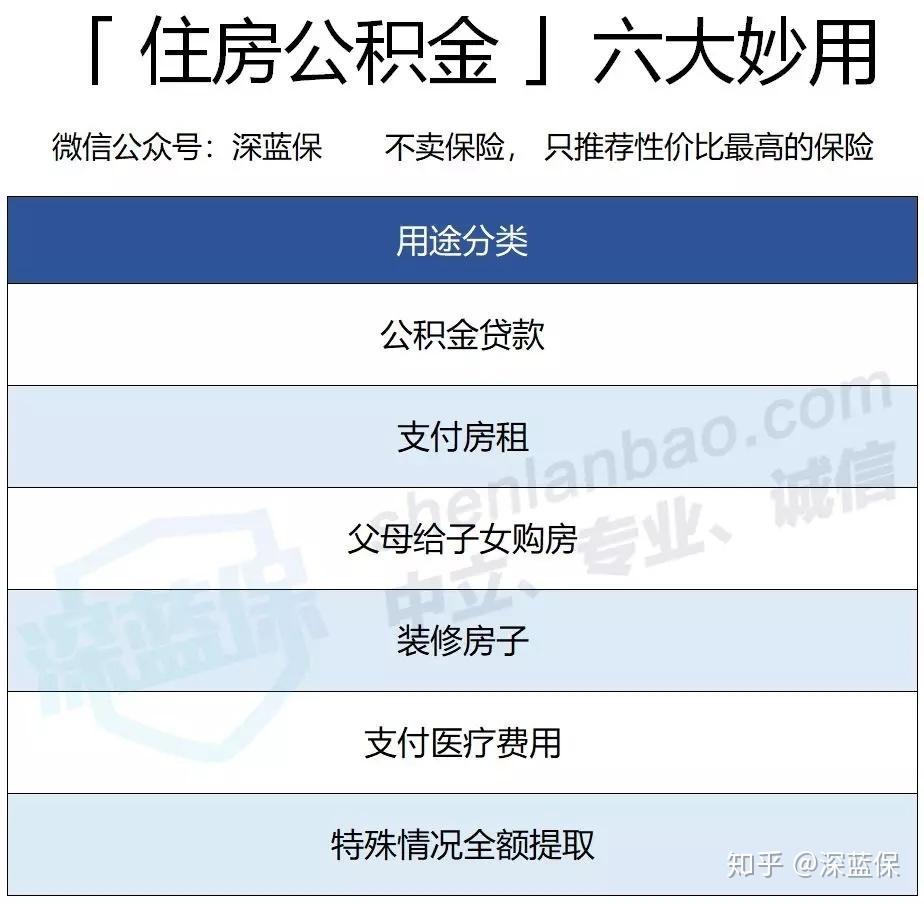
最香的当然是公积金贷款。贷100万分30年还,相比商业贷款能省48万利息,一辆宝马5系出来了。我之前租房的时候也提取过公积金付房租,流程比想象中简单,在手机APP上就能操作。
我踩过的两个坑
第一个坑:以为按最低基数交是“赚了”。刚工作那会儿看到扣得少还挺开心,后来算养老金和医保报销上限才发现,基数低意味着以后待遇也低。当然这事有时候不是你能选的,但至少要知道自己在什么位置上。
第二个坑:觉得有社保就不用商业保险了。这个想法在我陪家人看了一次大病门诊之后彻底动摇。医保报销有目录、有封顶线,真正遇到大事,自费部分可能远超预期。后来我开始做家庭保险规划,给爸妈也配了百万医疗和意外险,一年保费不算贵,但心里踏实很多。做保险配置方案这件事,越早开始越从容,等真出事再想就来不及了。
说到底,五险一金是国家给每个打工人的基础福利,搞懂它怎么交、怎么用、什么时候能用,是最实际的事。至于商业保险怎么补、补多少,那就是下一步的保险攻略了。我还在学,后面慢慢写。
文末小福利
整理了一份五险一金速查表,放在公众号后台了,回复“知乎”就能领。
《投保指南》 : 保险又贵又坑,小白的你,想买却无从下手?
这份原价169元的指南,手把手教你买对高性价比保险,避开保险的坑~《全国社保实用攻略》:全网最全的社保资料包!你养老金能有多少?医保怎样报销?
你关心的社保问题,这里都能帮你解决!