上个月有个读者私信我,说支付宝弹窗推安稳盈2.0,7月31号下架,问我要不要赶紧抢。我问她:这笔钱你打算十年内用吗?她想了半天说,可能三年后要换房。我说那你别碰增额寿,不适合你。
这个场景我见太多了。保险公司理赔部门干了五年,我见过太多人买的时候只看到「收益王牌」四个字,根本没搞明白增额寿的钱是锁死的。今天这篇不跟你讲废话,直接告诉你安稳盈2.0到底能不能买、什么人该买、什么人千万别碰,顺便把市场上收益比它高的产品一起拉出来遛遛。
适合看这篇的人:正在支付宝上看增额寿、被「全网收益王牌」刷屏、手里有笔闲钱但不确定要不要下手的。不适合的:就想看个热闹的,这篇有点长。
先搞清楚一件事:增额寿不是存款
很多人把增额寿当高息存款买,这是最大的误区。增额寿的钱前几年是锁死的,提前退保要亏钱。你在支付宝上看到的那个「3.0%复利增长」的漂亮数字,说的是现金价值随时间涨,不是你存进去就能随时取。
所以买之前就一个问题:这笔钱十年内用不用得上?用得上,别买。用不上,再往下看。
安稳盈2.0的真实收益,排第三
支付宝说它是「全网收益王牌」,这话得打个折扣。我把它跟市面上165款增额寿放一起算了算,安稳盈2.0确实能打,排第三。但第三就是第三,不是第一。
测算模型:以30岁女性,年交10万,交5年为例;
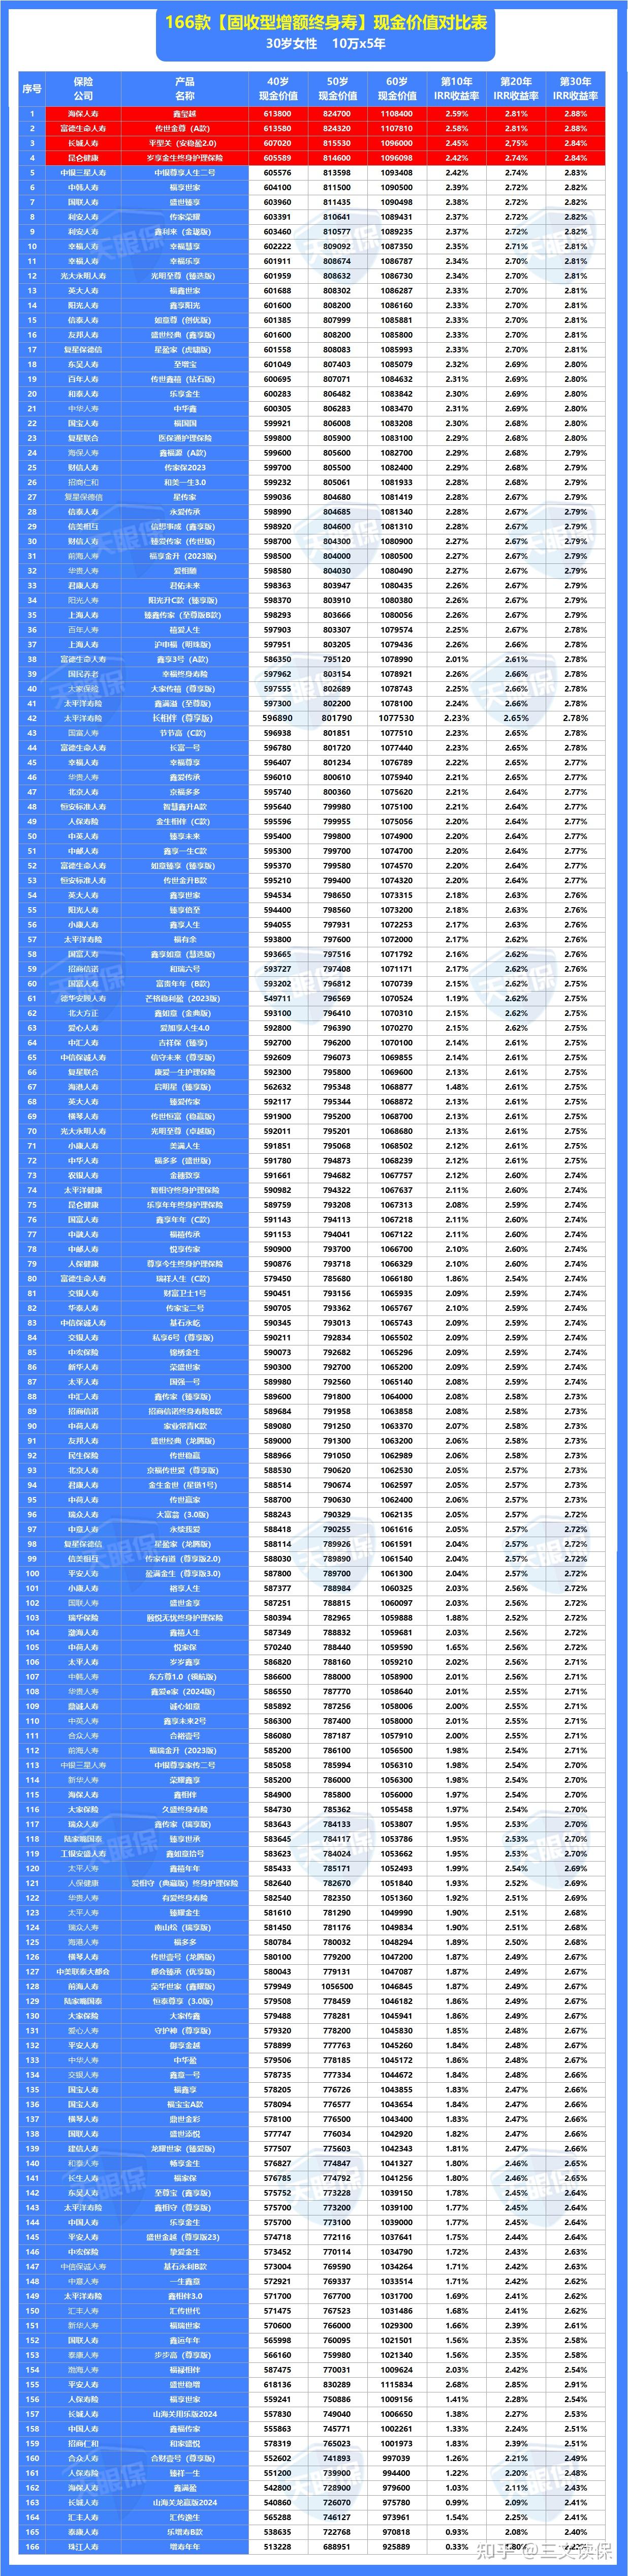
排它前面的两款——海保人寿鑫玺越和富德生命传世金尊A款,差距还不小。第10年现金价值差六千多,第20年差九千多,第30年差一万二往上。你别小看这一万多,增额寿的钱是复利滚的,早期差一点,后期越拉越大。
收益比它高的两款,什么来头
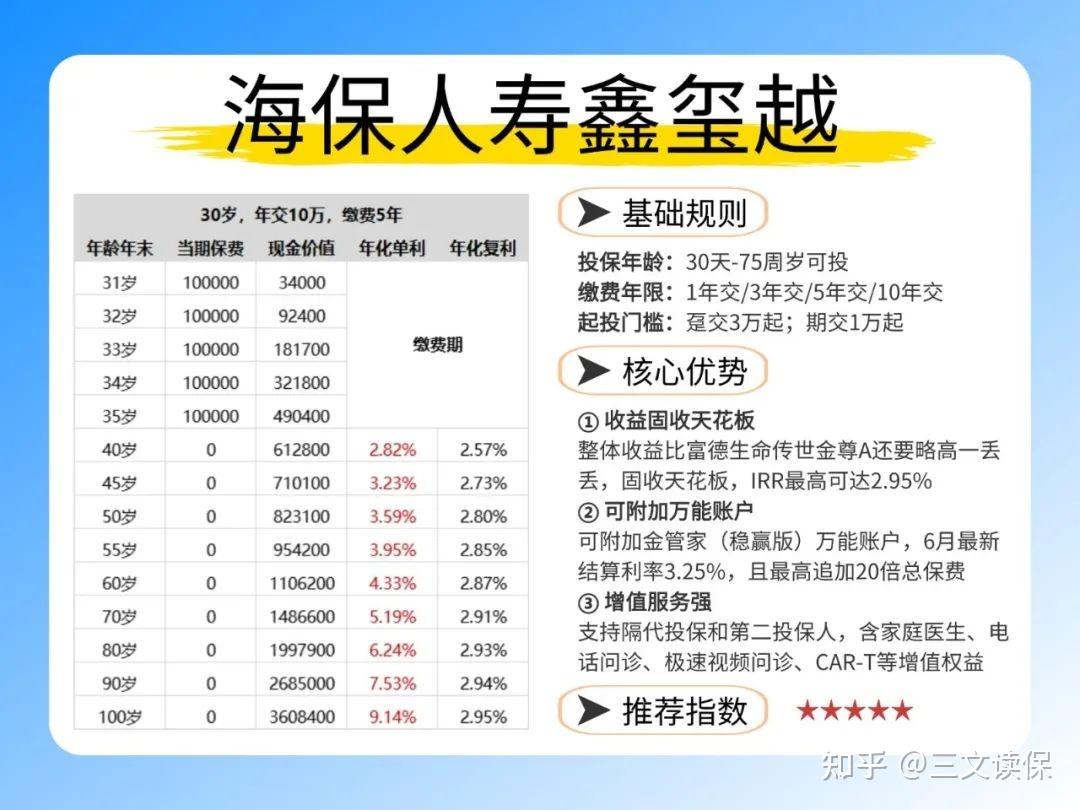
海保人寿鑫玺越,5年交和10年交里收益最能打的固收型产品,IRR最高能突破2.9%。还能附加万能账户,最新结算利率3.25%,最高能追加20倍总保费,这个追加额度市场上确实少见。
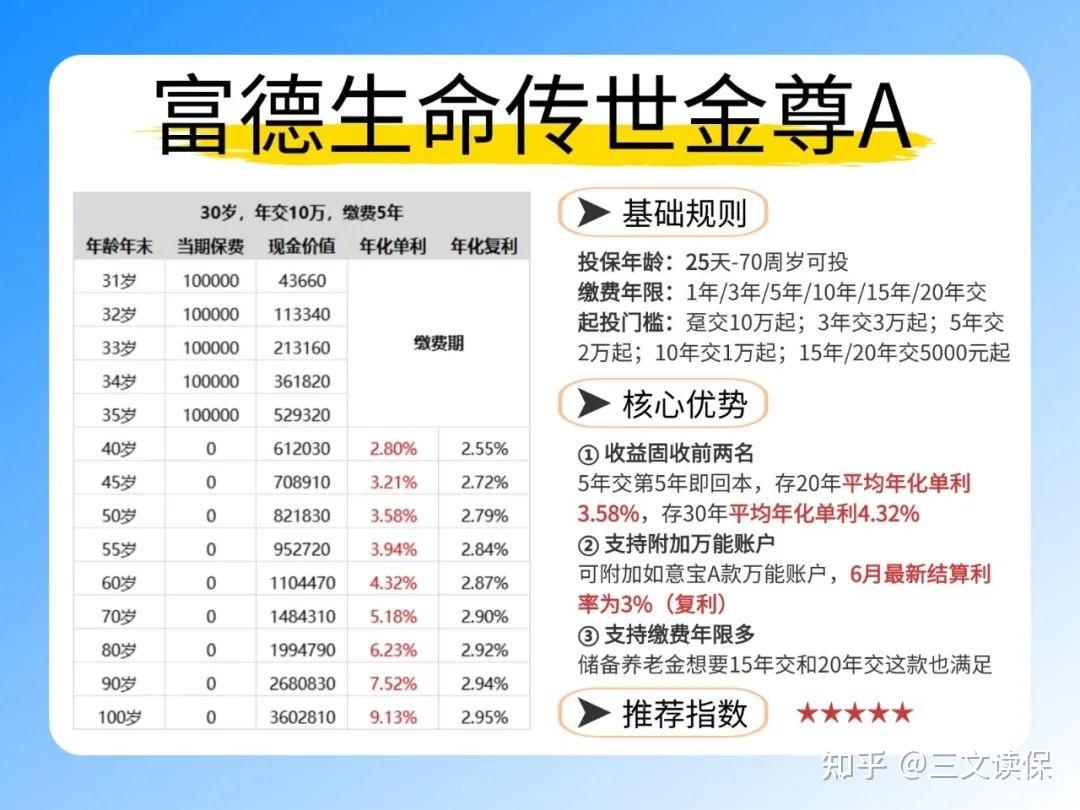
富德生命传世金尊A款,1年交和3年交收益更高,也是市场数一数二的。同样支持万能账户,但结算利率比鑫玺越低一些。
你要是对这两款感兴趣,想按自己的缴费金额算具体收益,可以点下面的卡片找我,我帮你算。
灵活性:回本慢,但减保最宽松
增额寿的灵活性看两件事:多久回本,减保规则松不松。回本时间决定了你万一急用钱退保会不会亏,减保规则决定了你以后取钱能取多快。
回本时间上,传世金尊A最快,5年;鑫玺越6年;安稳盈2.0要7年。这一点安稳盈2.0是落后的。
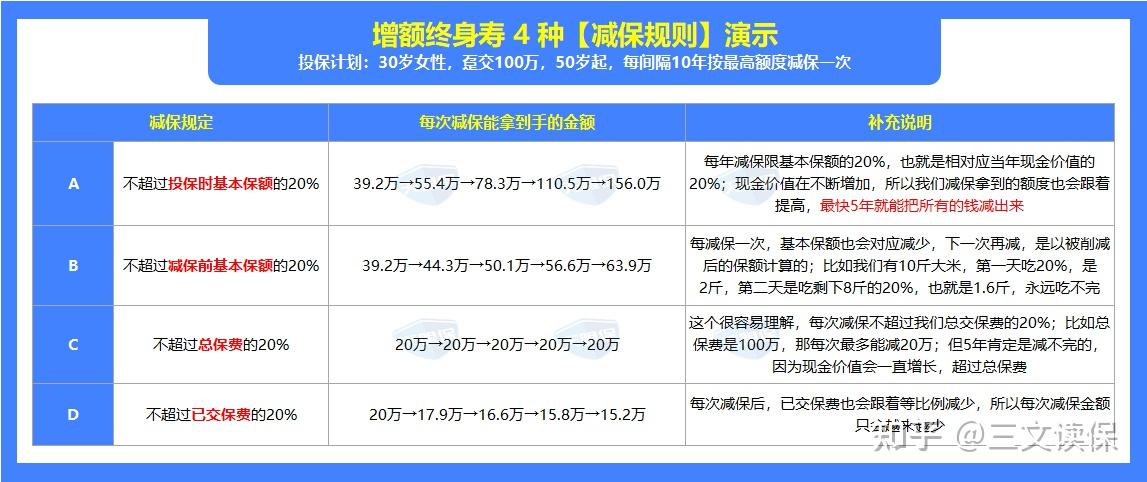
但减保规则上,安稳盈2.0反而是最宽松的。它按投保时基本保额的20%减保,最快5年能把账户里的钱取完。鑫玺越和传世金尊是按实际已交保费的20%减,取钱速度慢一些,规则一般。
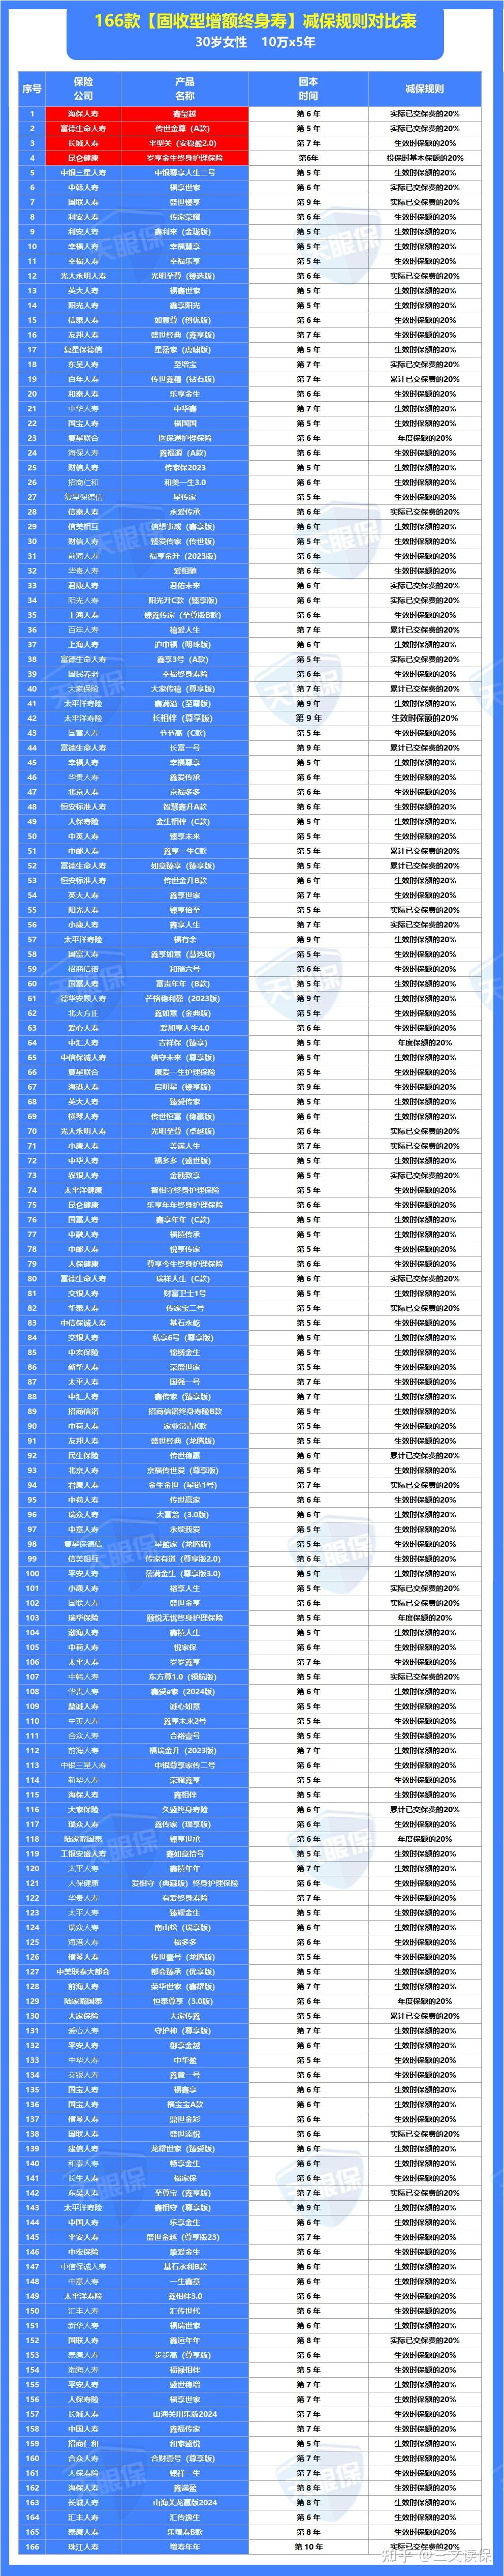
所以你看,安稳盈2.0不是全面碾压,也不是全面落后。收益排第三,回本偏慢,但取钱最灵活。看你更看重哪头。
投保门槛低,这点确实没得黑
安稳盈2.0在这方面做得确实可以,几乎人人能买:
- 最高70岁能投,想晚年做财富传承也能用
- 1到6类职业都能买,地质勘探、高空作业、隧道施工这些高危职业也正常投保
- 缴费期有8种:1年、3年、5年、8年、10年、12年、15年、20年,随你选
- 每月100块就能起投,工资一到账转一笔进去,当强制储蓄使
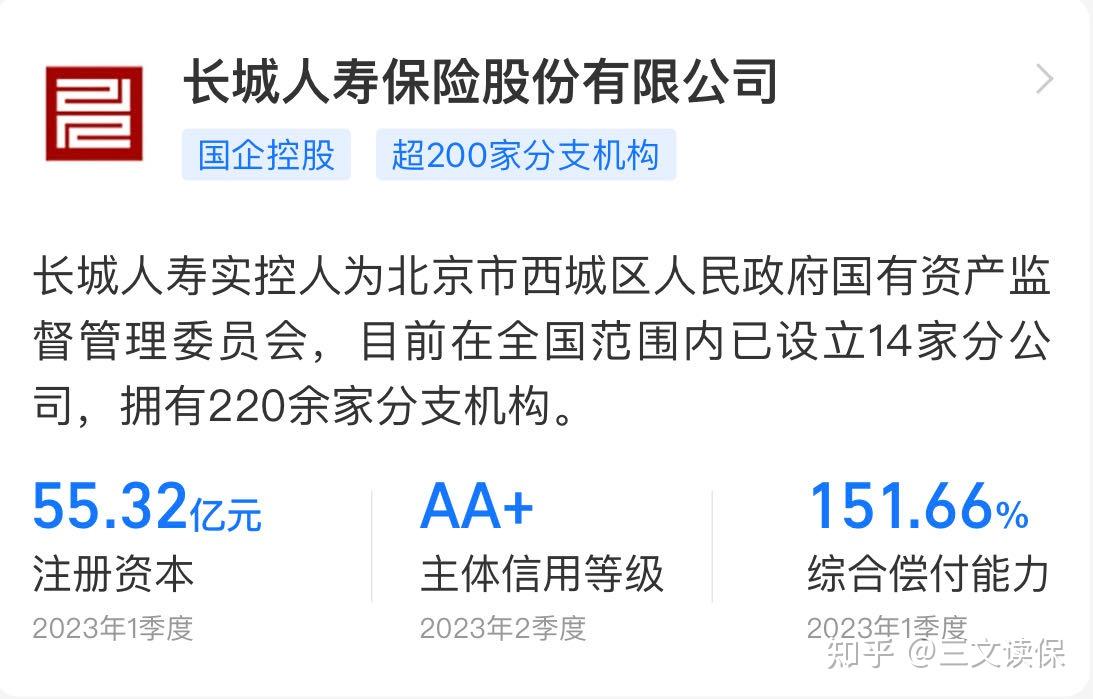
背后是长城人寿,国企控股,实际控制人是北京市西城区国资委。总资产过千亿,14家分公司、220多个分支机构。公司实力这块不用操心。
但我得说一句,公司实力强不等于产品适合你。买增额寿看的是现金价值增长和减保规则,公司大小是次要的。你要是想了解大公司产品的真实收益,可以找我拿平安、国寿、太平洋这些老七家的测评对比表。
三个硬伤,支付宝渠道尤其要注意
安稳盈2.0不是完美的,有三个问题得说清楚。
第一个,支付宝渠道不支持加保
这其实是平台的问题,不是产品的问题。安稳盈2.0本身支持加保,保单前5年能追加,收益还按3.0%预定利率复利滚。现在3.0%的预定利率肯定要降,这个加保功能有多值钱不用我多说。
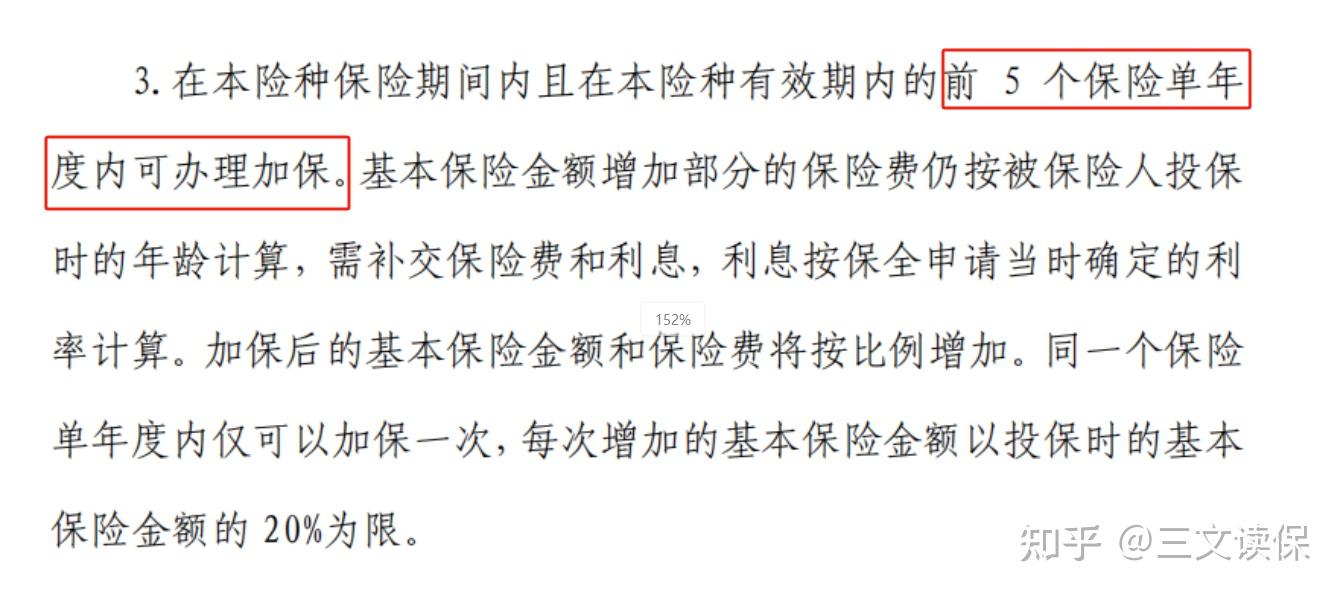
但支付宝上我问过他们的规划师,明确回复不支持加保。你想锁定3.0%的利率追加,在支付宝买就实现不了。
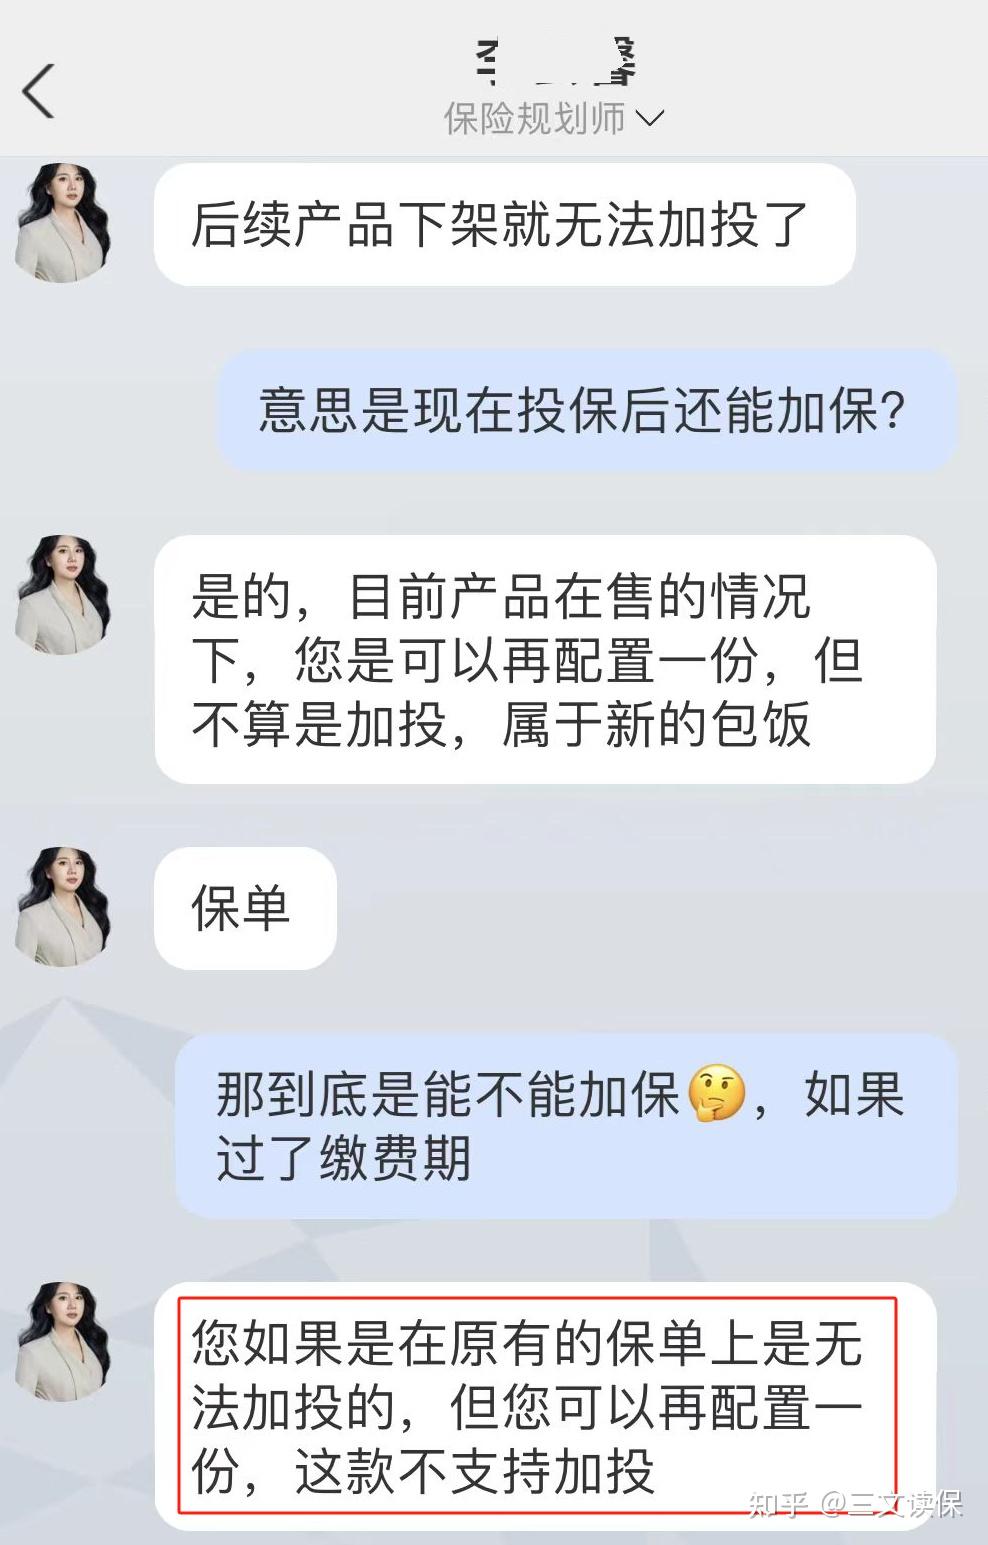
既想要这款产品又想要加保功能的,可以点下面卡片找我,我帮你找支持加保的渠道。
第二个,不能附加万能账户
万能账户你可以理解成一个保底2%、结算利率能到3.3%左右的理财账户。后续有闲钱放进去还能增值。安稳盈2.0不支持附加,如果你需要这个功能,它就不是最优选。
第三个,健康告知比同类产品严
这点很多人不注意。增额寿本质是理财型产品,健康告知一般很宽松。但安稳盈2.0问得细,肺结节、甲状腺结节、乳腺结节都问到,2级以上高血压、乳腺结节3级这些常见情况直接买不了。
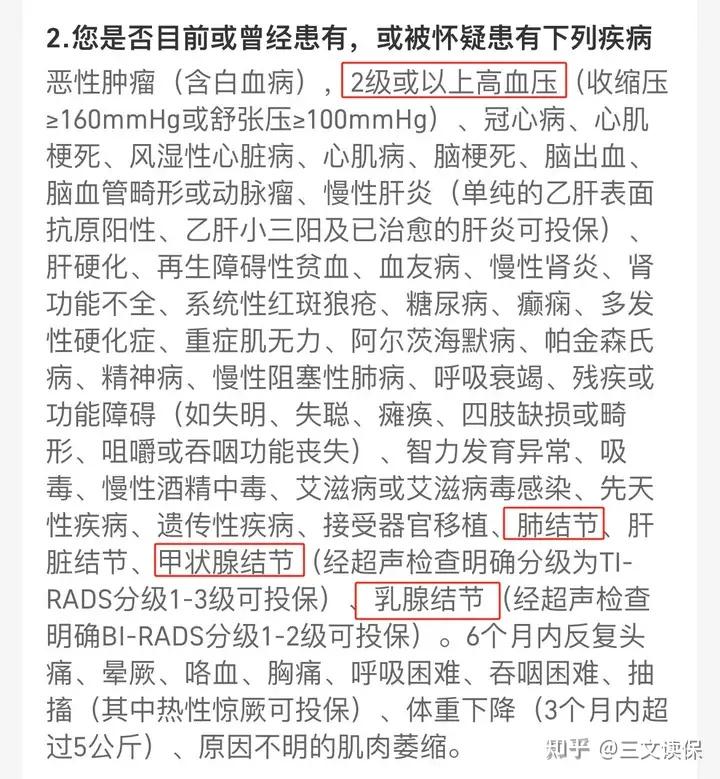
对于一款理财型产品来说,这个健康告知严格得有点过分。身体有点小毛病的,投保难度一下就上去了。
直接给结论
我不绕弯子,按你的需求对号入座:
- 看重收益最大化加万能账户:选鑫玺越或传世金尊A款。5年交10年交看鑫玺越,1年交3年交看传世金尊A。
- 看重取钱灵活性:选安稳盈2.0的减保规则,但别在支付宝买,加保功能被砍了。找支持加保的渠道买。
- 手里钱十年内可能要用:上面三款都别碰。先把你自己的保障型保险配齐,重疾险怎么买、重疾险推荐哪些,这些才是优先要解决的。理财型产品是闲钱才考虑的事。
最后说句实在话。我在理赔部门见过太多人,买的时候冲着收益去,急用钱的时候才发现取不出来。增额寿不是不能买,但你得清楚它的钱是慢慢释放的。支付宝弹窗再急,7月31号再近,也不如你想清楚「这笔钱我十年不用」来得重要。
想算具体收益或者找支持加保渠道的,点卡片找我。

【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。