去年我刚开始给自己和爸妈看保险的时候,一直以为储蓄险就是“把钱存进去,等老了拿出来”——增额寿和年金险在我眼里差不多是一回事。其实不是这样。这俩虽然都能让钱稳稳增值,但用起来完全是两种逻辑。我花了大半个月研究条款、对比收益,今天就把我搞明白的东西分享出来,顺便聊聊市面上几款热门产品到底怎么选。
先搞懂一件事:它们都是“能领钱的保险”,但领法不一样
增额终身寿和年金险,本质上都属于储蓄型保险。你投进去一笔钱,不用担心利率下行的影响,后续能稳稳拿到一笔钱。收益写进合同,长期能接近复利3%,而且受《保险法》保护,安全性不用担心。
账户价值写进保险合同,能锁定未来几十年的现金流,并不会受到市场的影响。
但两者的“给钱方式”差别很大。我打了个比方:增额寿像一张会自己长大的银行卡,年金险像社保养老金。
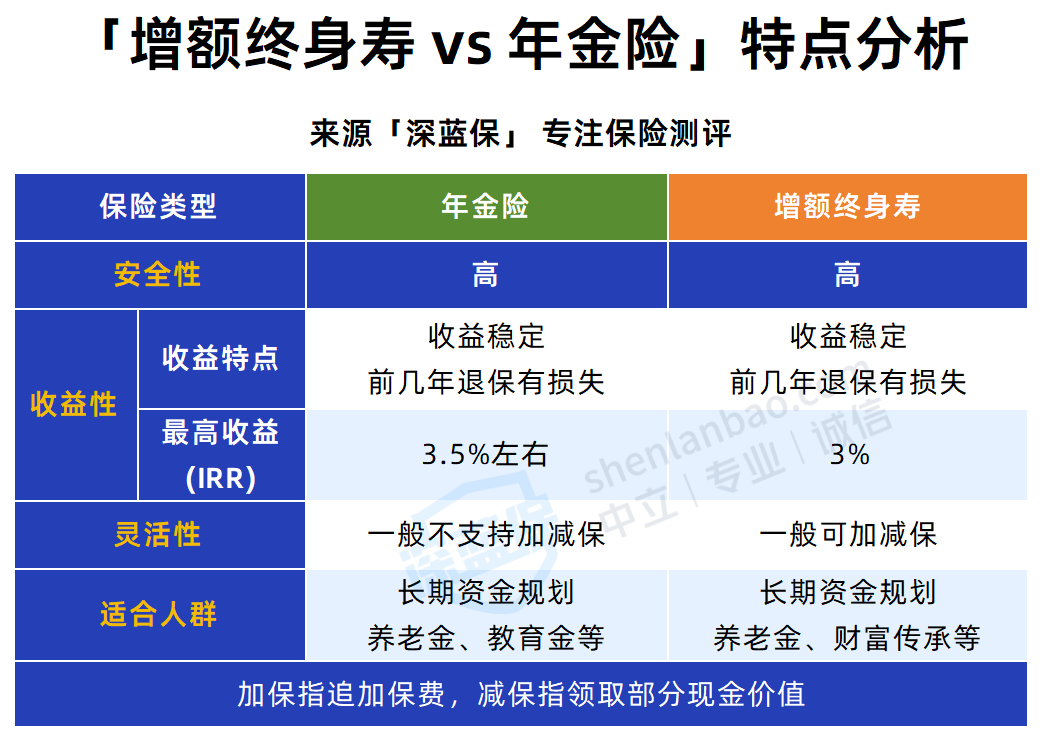
增额终身寿:一张会长大的卡
增额寿本质是一种保额持续复利增长的终身寿险。它没有固定的领取时间和金额,你想用钱了,直接申请减保取现就行。最大的特点就是增值稳定、领取灵活。

年金险:像给自己发退休工资
年金险更像社保养老金。一次性或分期交完保费后,到了约定时间,保险公司定期给你一笔钱,按月或按年领,活到老领到老。特点是稳定、专款专用。
安全性方面两者都不用操心,保险公司直接受政府监管,保单有足够保障,不存在“暴雷”问题。真正的区别在灵活性和收益节奏上。
灵活性上,增额寿没有固定的领取限制,保障期间可以自主减保领钱,比较灵活;年金险的领取时间和金额都是提前固定好的,灵活性低一些,但胜在专款专用。
收益率上,增额寿资金回笼快,现金增长快,越到后期越多,好的产品终身复利能接近3%;年金险前中期现金价值增长较慢,但整体现金价值会更高,一般能达到3.5%左右。
两类产品各有优势,没法说谁好谁坏。关键看你用钱的需求是什么节奏。
增额寿怎么挑?我筛了这几款
我从市面上筛了几款表现不错的增额寿,测算了收益情况:
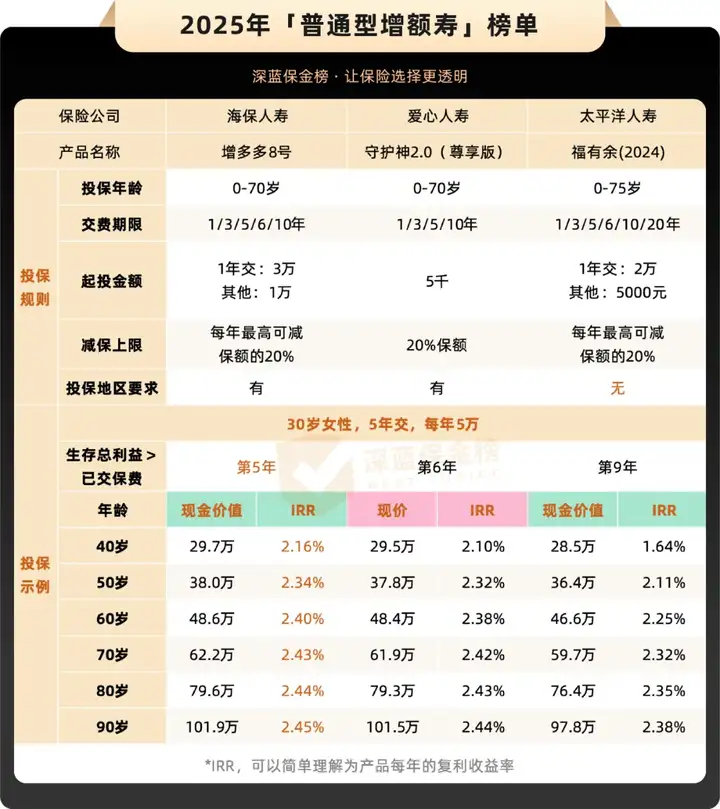
先说增多多8号,海保人寿承保,确定收益非常高。以30岁女性分5年交为例,保费交完当年末,现金价值就超过了已交保费。继续持有的话:40岁时现价增值近5万元,复利IRR达到2.16%;50岁时增值13万元,IRR到2.34%;60岁时现价接近翻倍,IRR达到2.40%。现在普通型增额寿的理论收益上限就是2.5%,这款能到2.45%,算得上是同产品的收益天花板了。这些收益都写在合同里,锁定终身不变,就算银行存款利率以后降到0,它也不受影响。减保规则也很宽松,最快5年能减完,急用钱还支持保单贷款,最高能贷出80%的现金价值。它还支持第二投保人——比如妈妈给女儿买,万一妈妈先走了,保单控制权直接给女儿,避免被当作遗产分割,财富定向传承很实用。
如果每年预算不多,可以考虑爱心人寿的守护神2.0(尊享版),收益只比增多多8号低一点,最低5000元就能买。另外复星保德信人寿的鑫盈家(朱雀版),选1年或3年交,收益比增多多8号略高,可以作为备选。
如果更看重品牌,福有余(2024)由太平洋人寿承保,公司品牌大,长期复利收益在2.38%左右,用钱规则友好,也支持第二投保人。信赖大公司的朋友可以优先看这款。
年金险的选择逻辑完全不同
年金险的核心不是“现金价值涨多快”,而是“到时候能领多少钱”。我筛了几款保单利益不错的产品,测算了收益:
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、”单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
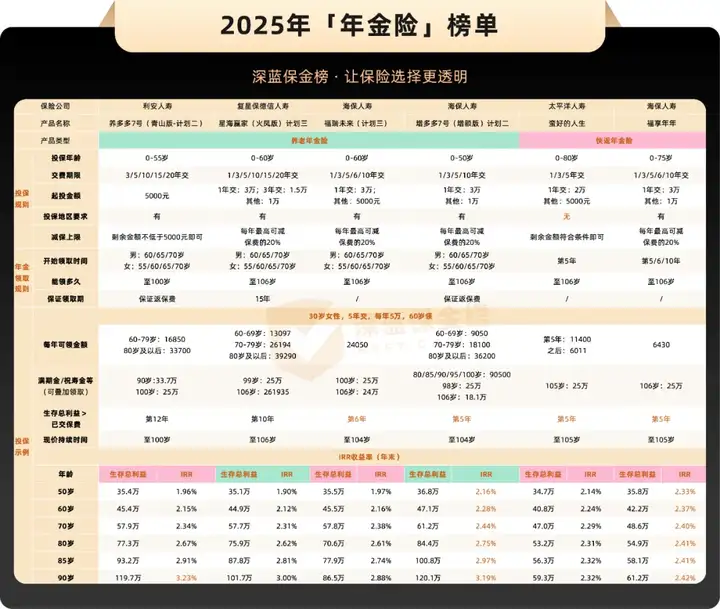
福瑞未来(计划三)是目前领钱金额高的代表。同样30岁女性分5年累计投入25万,60岁开始每年能领2.4万元,最长领到106岁,几乎可以说是活多久领多久。领钱之后现金价值还能持续,比如到80岁累计已领50多万养老金,此时退保还能拿回20万现价。想用更少的钱稳定补充退休现金流,这款可以优先关注。
星海赢家(火凤版-计划三)很有意思,它的年金是随年龄递增的。同样投入25万:60-69岁每年领1.3万,刚退休存款较多、开销较小,补充一些现金流就好;70-79岁每年领2.6万,开始超过市面上固定金额的产品;80岁及以后每年领3.9万,几乎是市面上最高的一档,活多久领多久。而且它终身有现价,90岁时累计已领82.5万养老金,保单还有19.2万现价,收益能到3.06%。担心钱贬值或者年龄大了医疗开支增加,这种递增机制很实用。
养多多7号(青山版-计划二)则是80岁前领得少一点,80岁后相对较高,长期现金价值也很高。到90岁和100岁时,分别能一次性领33.7万、25万,90岁收益率甚至能到3.2%,远超2.5%的预定上限。
增多多7号(增额版)比较特别,兼顾养老与增值。说它能养老,是因为交了25万后,每年可以领9千多到3.6万的养老金,最长领到106岁;说它能增值,是因为它像增额寿一样有长期现金价值,5年交保费交完那年现价就超过了已交保费,收益最高近3.2%,后续减保用钱也灵活。如果你既想做养老规划,又怕退休前会用到这笔钱,这款很合适——提前用钱不亏,持有到退休也有稳定且不低的终身现金流。
还有快返型的福享年年,海保人寿承保,第5年就能开始领钱,活多久领多久。最后一年保费交完后,次年开始每年领6430元,持续终身。更关键的是现金价值一辈子维持在25万左右,相当于投入的保费一直在保单里基本没变少,但每年还能领钱,投入越多领得越多。长期差不多2.4%复利,手里有闲钱、看重灵活性的朋友可以看看。
蛮好的人生也是不错的快返年金险,太平洋人寿承保,大公司品牌,长期能到2.32%复利。作为互联网产品投保便捷,最高80岁能买,最低5000元起投,喜欢大品牌的朋友很适合。
我自己的配置思路
研究完这一圈,我给自己定的方案是:增额寿和年金险不是二选一,而是看你想解决什么问题。如果你想要一笔随时能动用、稳定增值的钱,增额寿更合适;如果你想强制存一笔退休后才能动的钱,年金险的专款专用反而是一种保护。我自己是先用增额寿存了一笔应急可动的钱,又用年金险给爸妈补充了退休现金流。至于寿险对比这件事,我觉得不用纠结“哪个更好”,先想清楚这笔钱未来什么时候用、给谁用,答案就出来了。
当下的利率环境大家都看在眼里,存款利率一降再降,股票基金波动又大。如果手里有一份能终身锁定利率的储蓄险,确实会稳妥不少。想对比测算收益或者不清楚怎么选,可以多看看产品条款里的现金价值表和领取规则,那才是最实在的东西。