很多人一听到「分红」两个字就摇头,觉得是画大饼。我跟你说,真不是这样。我做保险这行八年了,见过太多客户因为对分红险的偏见,白白错过了更适合自己的产品。今天我就把固收增额寿和分红增额寿这俩东西掰开了揉碎了讲清楚,看完你自己就能判断该选哪个。
先说我一个客户的真实经历
去年有个粉丝私信我,上来就是一顿倒苦水。她说前几年被一个销售忽悠买了一份分红险,人家拍着胸脯说收益能到4%,结果去年分红实现率才35%。她现在看到「分红」俩字就心慌,问我是不是该退保换成固收的。
我问她买的哪款产品、哪家公司的,一查,好家伙,那家公司近三年分红实现率最高才88%,最新一期连50%都不到。这能怪分红险吗?这分明是选错了公司。
这事儿让我特别感慨,很多人买保险亏了钱,不是产品的问题,是挑产品的逻辑压根就错了。分红险这东西,你光盯着演示收益看没用,得看背后那家保险公司到底有没有赚钱的能力。

固收和分红,到底差在哪儿
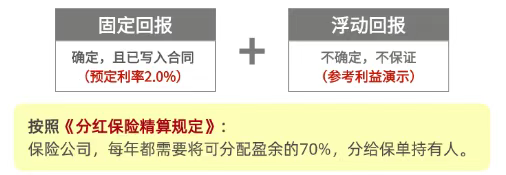
说白了,固收增额寿的收益是写进合同的,保单生效那天起,每一年账户里有多少钱,白纸黑字写得明明白白。目前第一梯队的产品,长期收益率能到1.9%以上,无限接近2.0%的预定利率上限。
分红增额寿呢,保底部分是1.75%复利,这部分也是写进合同的。但上面还有一块浮动收益,就是分红。保底加上分红,长期预期能到3%到3.5%复利。
我给你举个例子你就明白了。同样30岁男性,一次性交20万:
第10年,固收增额寿账户里有239098元,复利1.80%;分红险预期有254716元,复利2.45%。差了不到两万。
第20年,固收增额寿291466元,复利1.90%;分红险预期354558元,复利2.90%。差了六万多。
第30年,固收增额寿355704元,复利1.94%;分红险预期494665元,复利3.06%。差了将近14万。
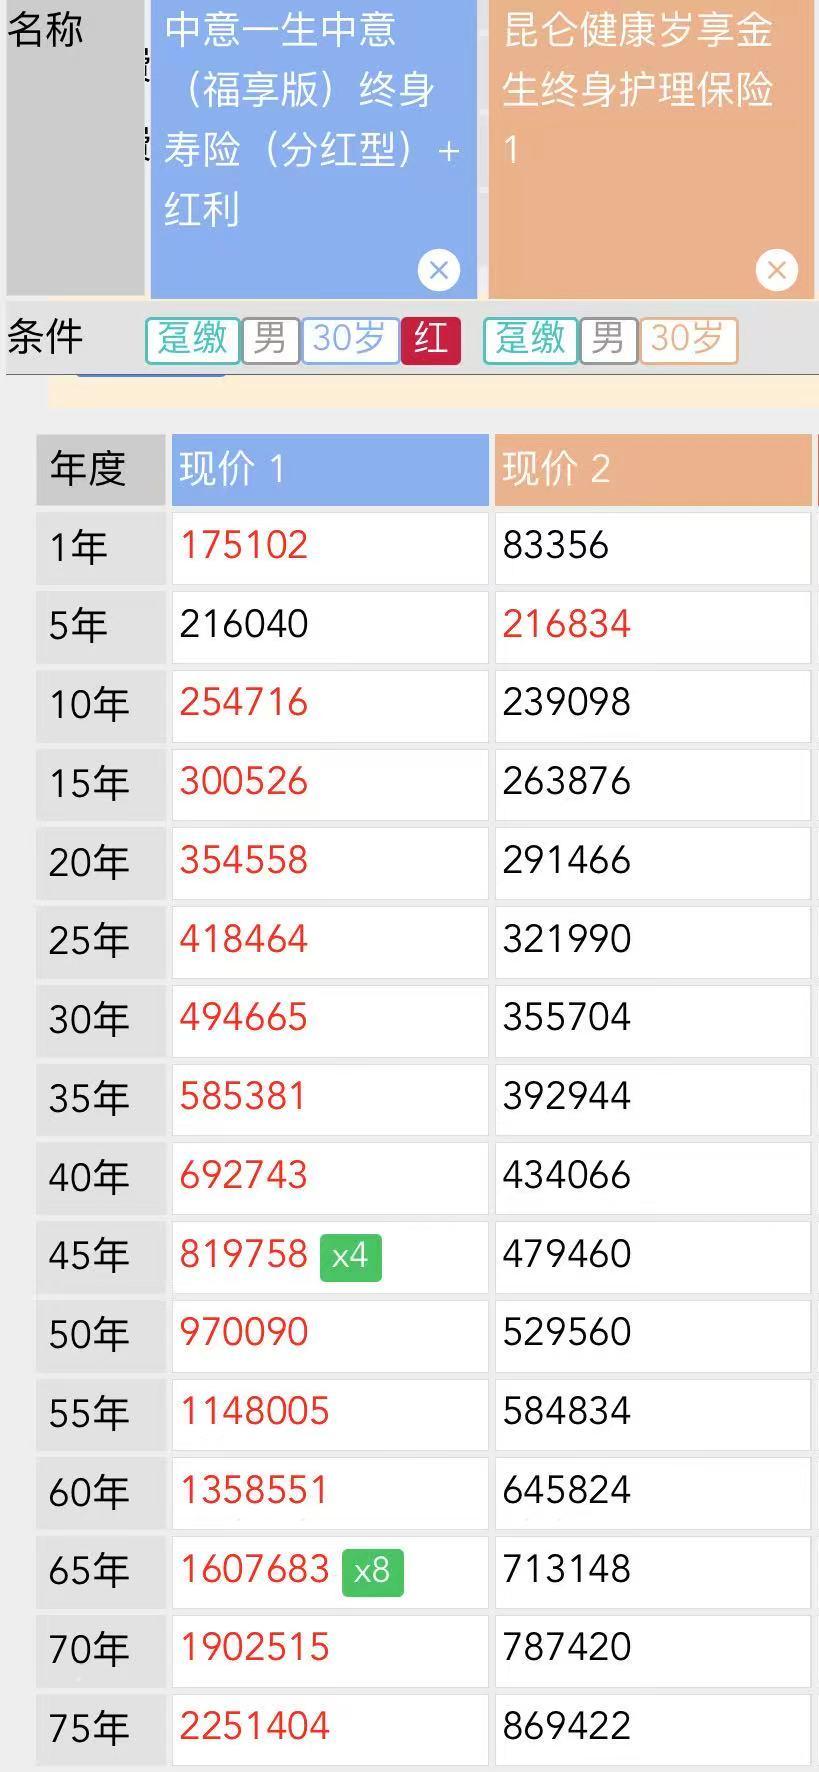
看到没,时间越长差距越大。这还只是20万总保费,你要是一次投个50万100万的,那数字就更扎眼了。
所以三文自己来说,我更偏向分红险。保底1.75%和固收2.0%之间就差0.25%,用这0.25%去搏一个更高的收益空间,我觉得挺值。
不过话说回来,分红险也不是闭着眼买就行的。挑选逻辑跟固收完全不一样。固收的,你直接对比现金价值和IRR就行了,哪家产品收益高选哪家,跟承保公司关系不大。分红险就不一样了,保底部分确实固定,但分红那部分能不能兑现,得看保险公司的投资能力。
怎么看?主要看五个方面:股东背景、投资收益率、偿付能力、风险评级、历史分红实现率。前四个指标反映的是这家公司赚不赚钱、稳不稳,最后一个反映的是它愿不愿意把钱分给你。
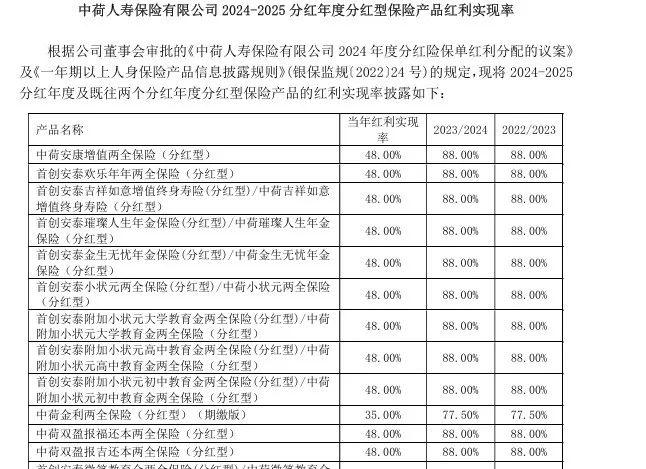
比如中荷人寿,近三年最高红利实现率才88%,最新一期连50%都不到。这种就得慎重了。你买分红险,本质上是把钱交给保险公司去投资,它赚不到钱,拿什么分给你?
我把各家保险公司最新的投资收益率、偿付能力、分红实现率这些数据都整理好了,包括当前最值得买的产品榜单:
[PRODUCT_SLOT_1]
压力测试:分红实现率低到什么程度,分红险才会输给固收
我知道很多人心里还是打鼓,万一分红实现率不理想怎么办?我专门做了个压力测试。
以30岁女性,年交10万交5年为例:
分红实现率50%的时候,要到47岁分红险收益才能超过固收增额寿,需要17年。
分红实现率60%,43岁超过,需要13年。
分红实现率70%,41岁超过,需要11年。
分红实现率80%,39岁超过,需要9年。
分红实现率100%,37岁就超过了,只需要7年。
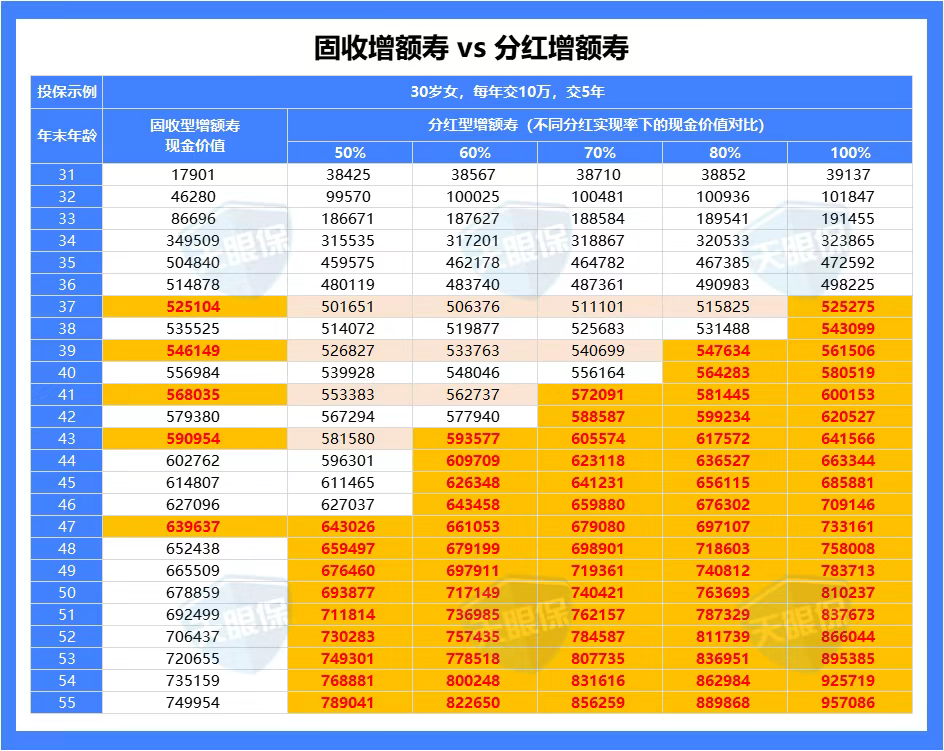
你看,哪怕分红实现率只有50%,长期持有下来分红险收益还是比固收高。这个结论可能跟很多人想的不太一样。
当然,具体怎么选还是看你自己。你要是那种一点收益波动都接受不了的性格,看到账户数字浮动就睡不着觉,那就选固收增额寿,稳稳当当的。
你要是能接受一定的浮动,愿意用0.25%的保底去搏更高收益,那分红增额寿更适合你。说白了,就是你是哪种类型的投资者。
另外说一嘴,现在监管逐步放开了保险资金的投资限制,这对分红险来说是利好。保险资金活力增加了,保司能赚到更多钱,我们的分红才更有保障。
值得买的就这几款
我把全网上百款增额寿都测评了一遍,固收和分红都看了,挑出来这几款真正值得考虑的。
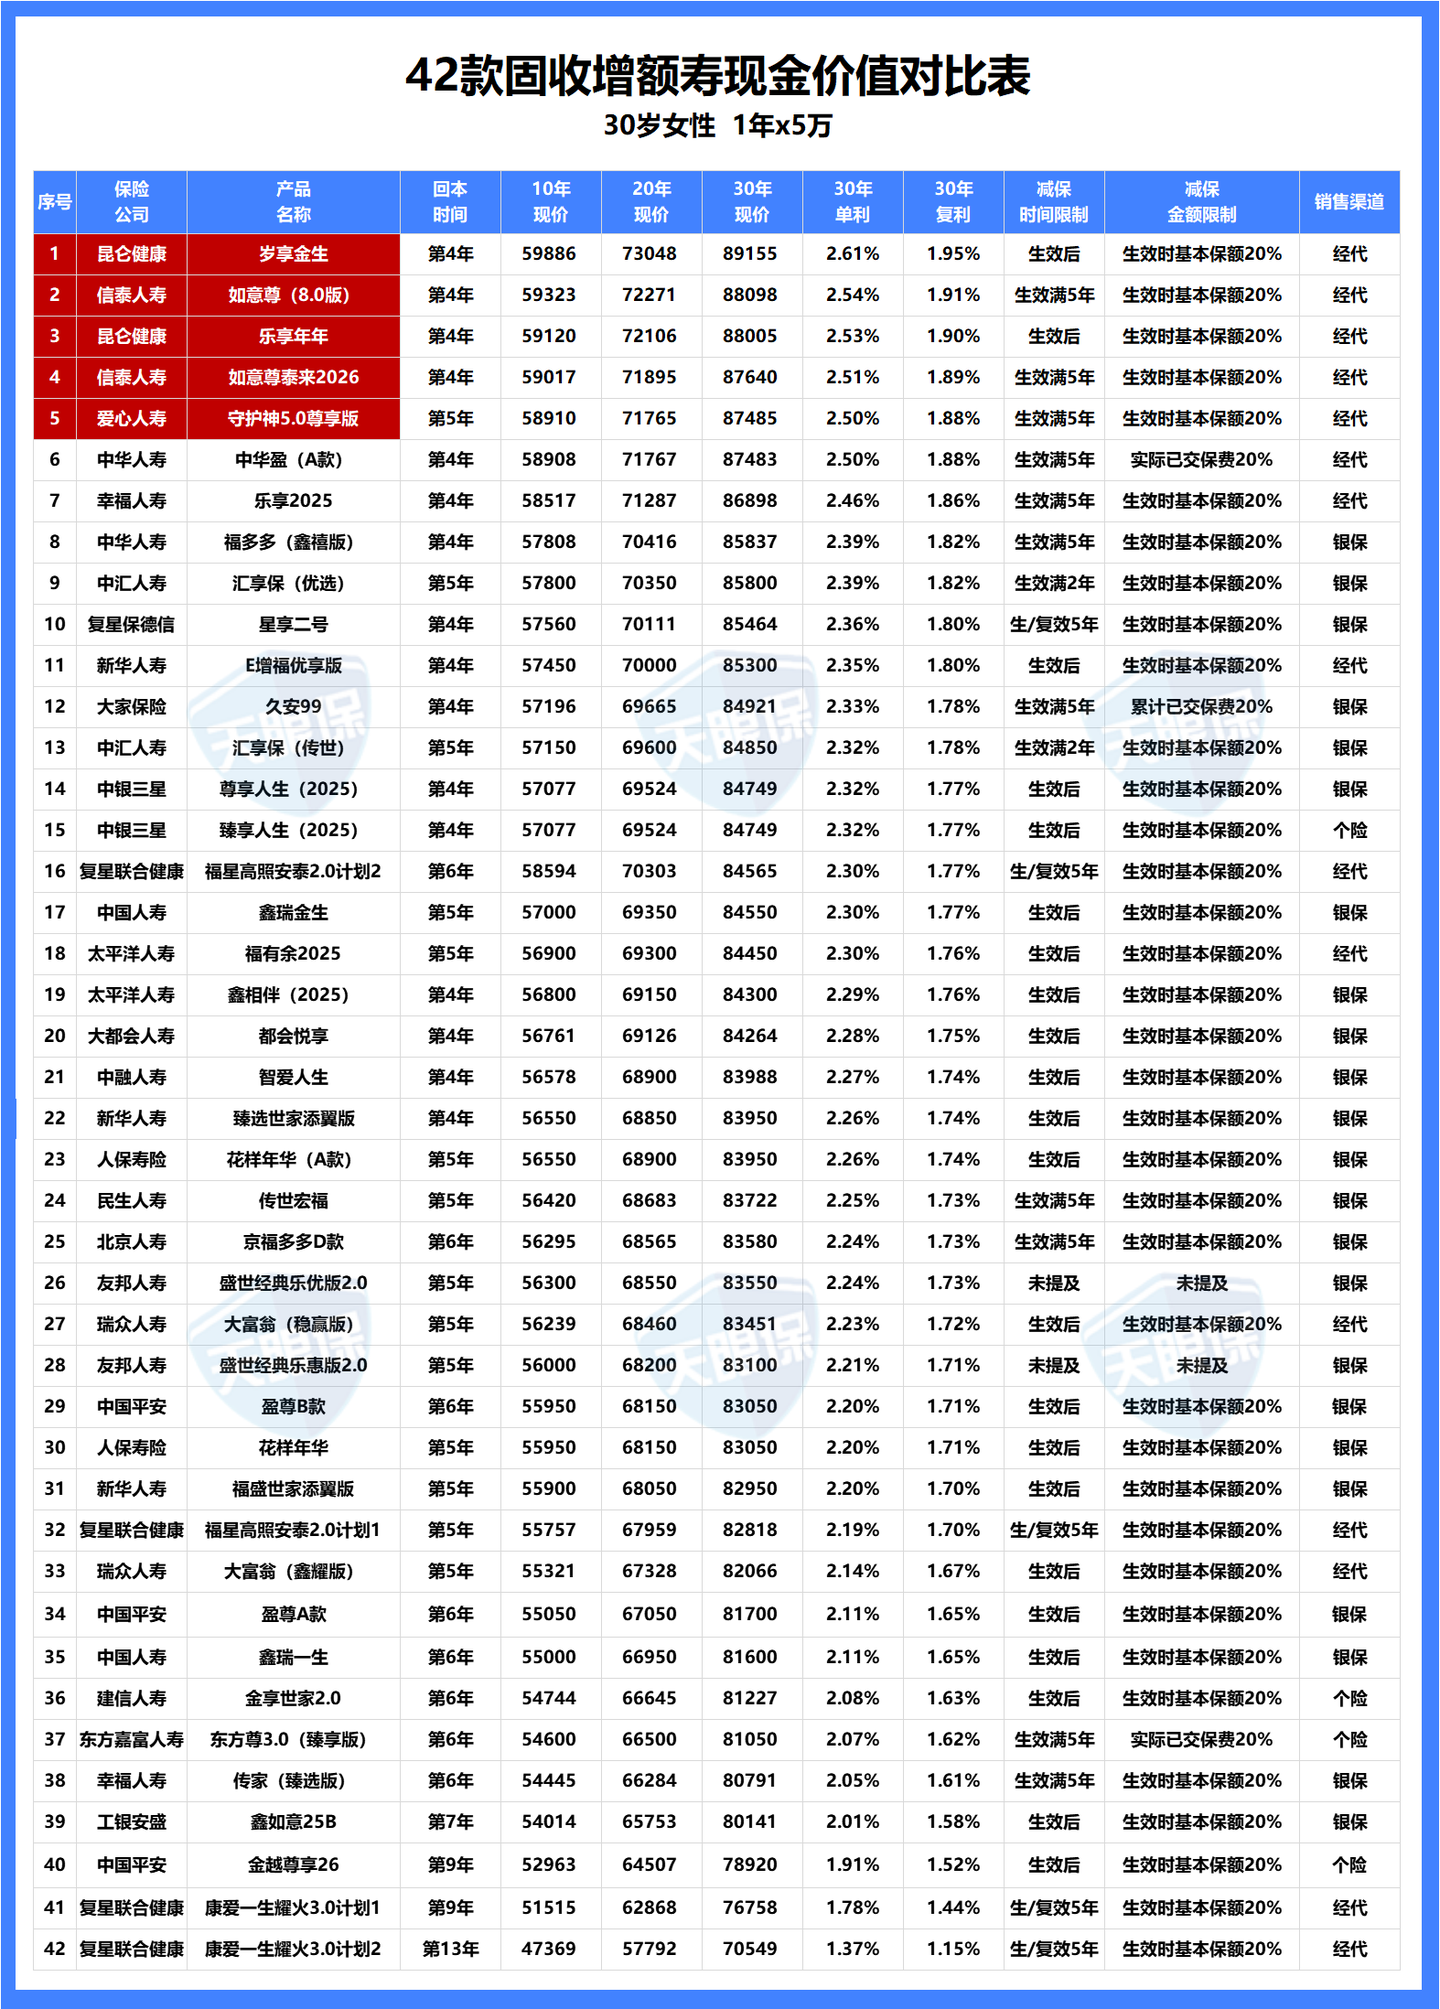
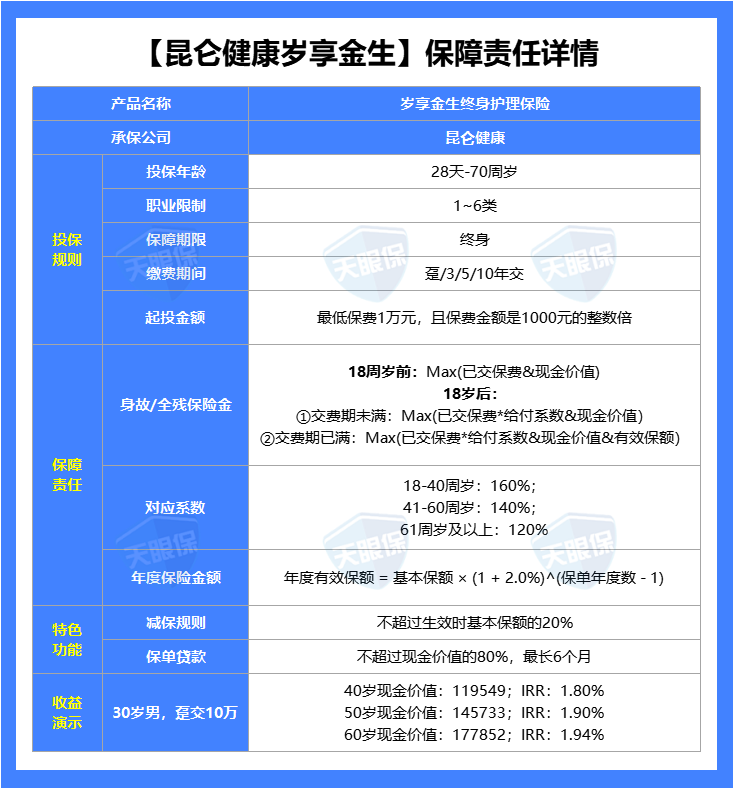
固收增额寿里面,昆仑健康的岁享金生是收益天花板。30岁女性一次性交5万,第30年IRR能到1.95%,换算成单利2.61%,比银行5年期存款利率1.3%高出一大截。减保规则也宽松,每年能按投保时基本保额的20%减保,最快5次就能把账户里的钱全部取出。最低1万就能投保,最高70岁能买。
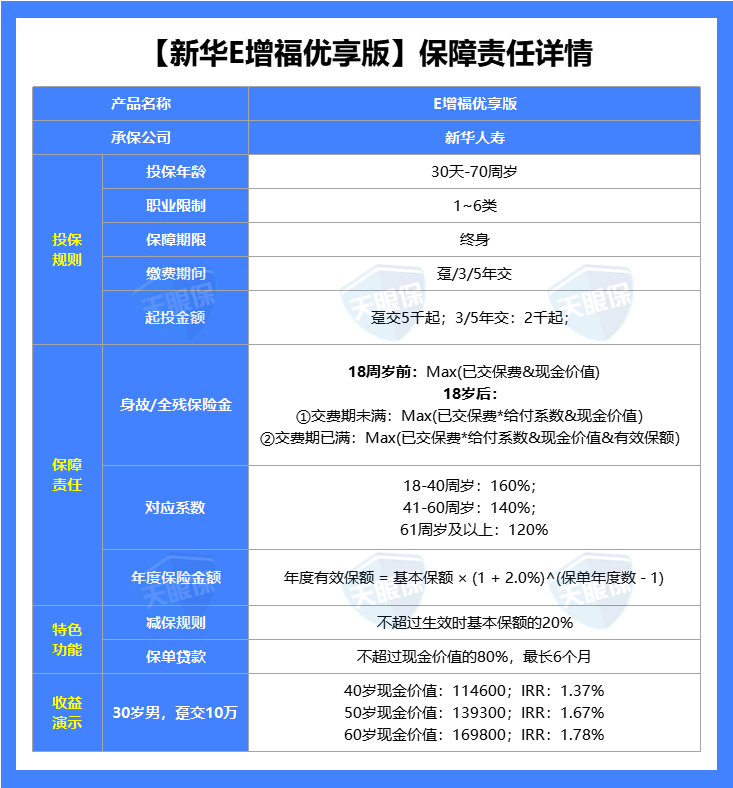
如果你更看重大公司,新华人寿的E增福优享版可以优先考虑。新华是老七家保司之一,国有控股上市公司,中央汇金和中国宝武钢铁是两大股东。1年交、3年交、5年交收益都是大公司里最高的。分期交最低2000元起投,趸交5000元起投,普通工薪族也能上车。还能对接新华自建和合作的中高端康养社区。
[PRODUCT_SLOT_2]
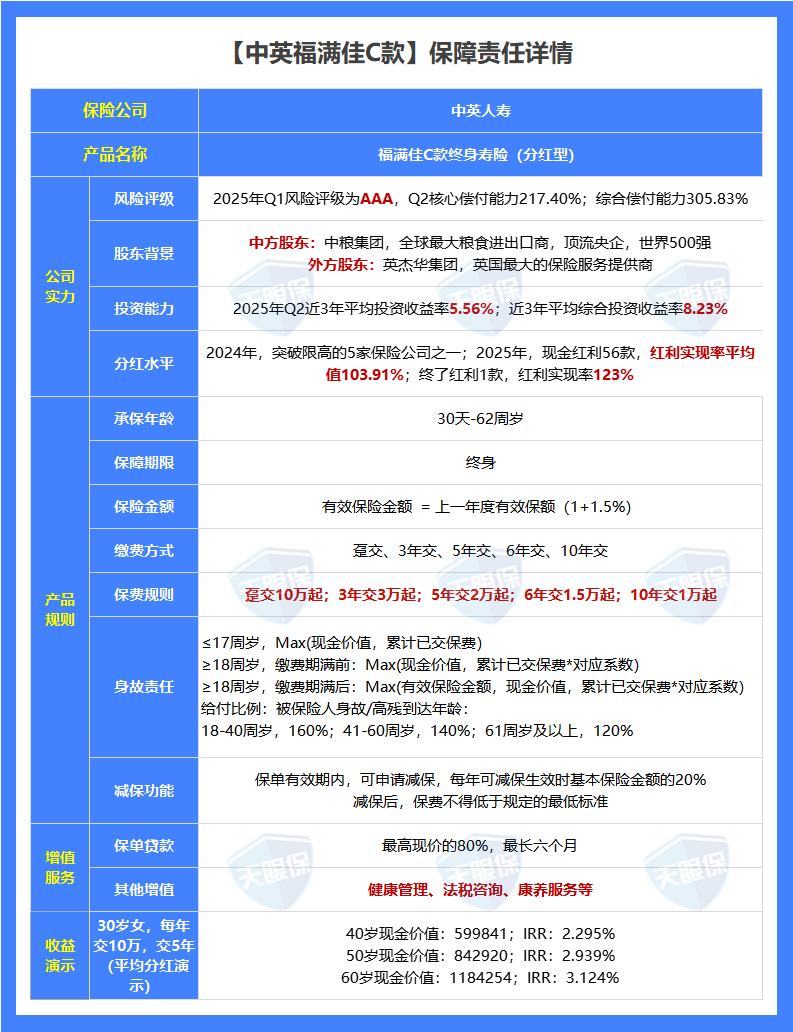
分红增额寿这边,中英人寿福满佳C款是收益天花板。中英人寿去年就是突破限高的公司之一,今年平均分红实现率达到了103%,力压中意人寿和复星保德信。30岁女性每年投入10万,投入5年,第30年现金价值能到118万,IRR为3.12%。中方股东是中粮集团,国务院直属副部级央企;外方股东是英国英杰华集团,1696年成立,全球9家「大而不能倒」的保险公司之一。
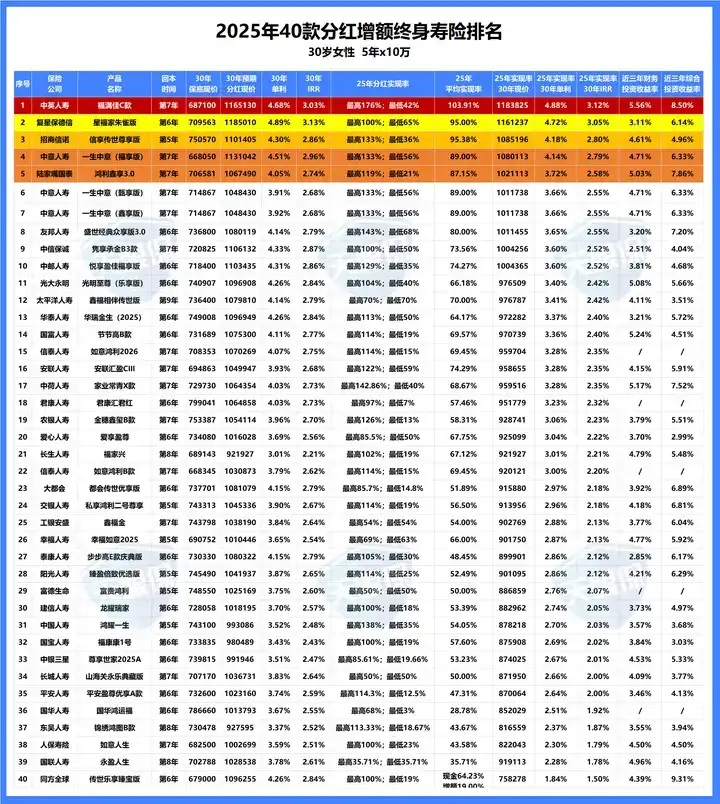
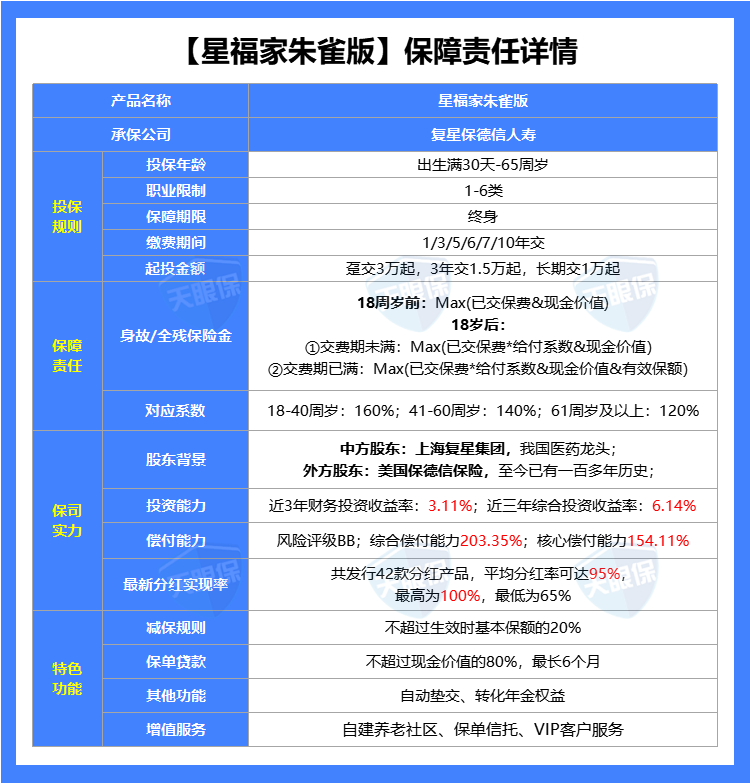
复星保德信星福家朱雀版是市场上唯一一款高保底高演示的分红产品。保底1.75%,演示收益4.25%,双高。30岁女性一次性交10万,第30年现金价值26.5万,IRR达到3.3%。分红方式采用增额红利加终了红利,最新公布的分红实现率,增额红利平均95%,终了红利100%。还能对接星堡养老社区。
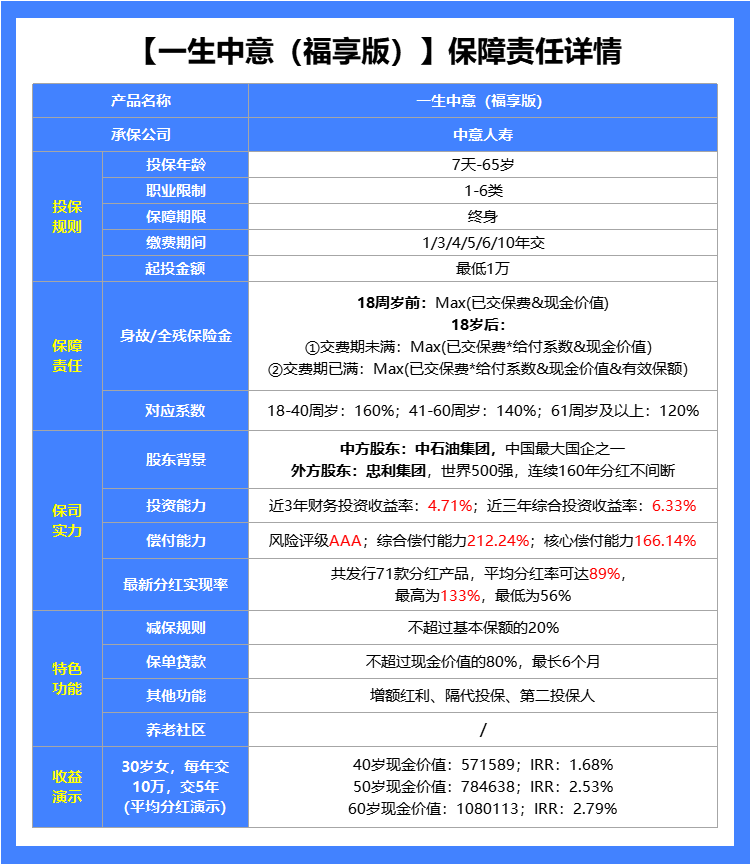
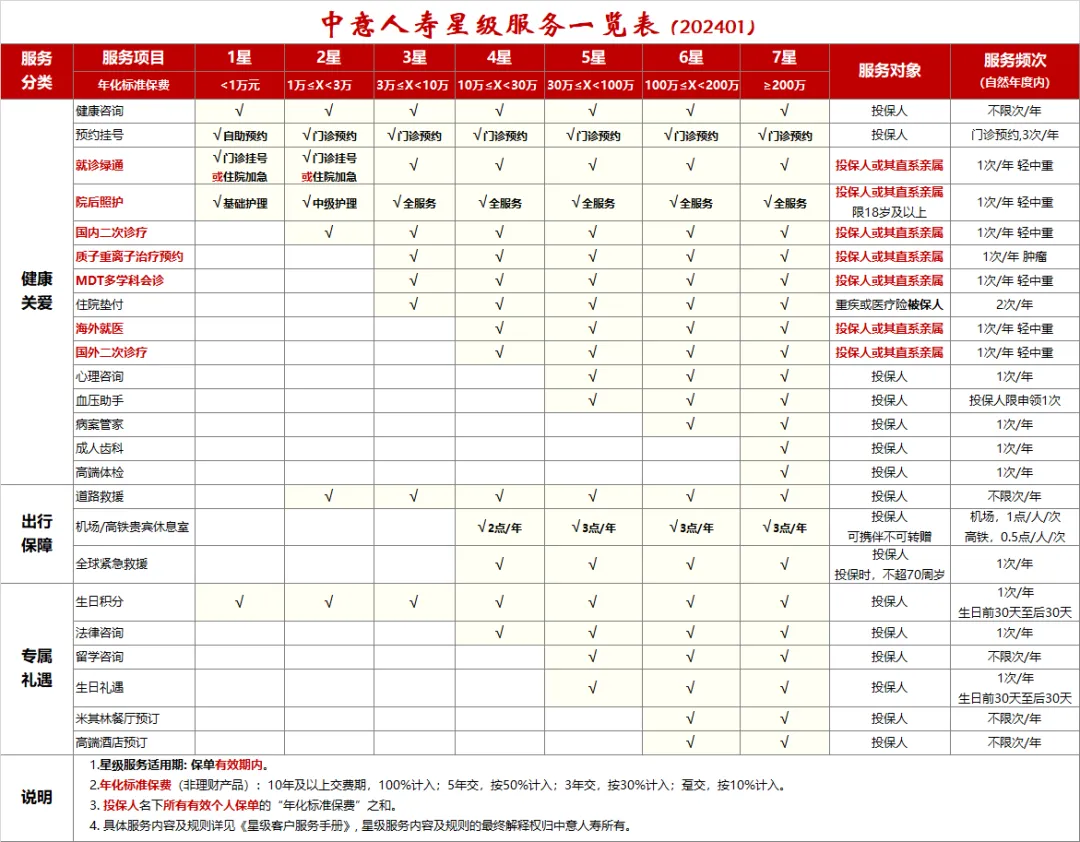
中意人寿一生中意福享版有个别的产品比不了的优势,它有自有资管公司。国内上百家人寿保险公司,有自有资管公司的只有16家,中意就是其中之一。股东背景也牛,中石油和意大利忠利集团各持股50%。去年监管限高,中意仍然突破了限高,平均值达到83%;今年平均值89%。还能附加万能账户,保底利率1.0%,现行利率3.0%。
[PRODUCT_SLOT_3]
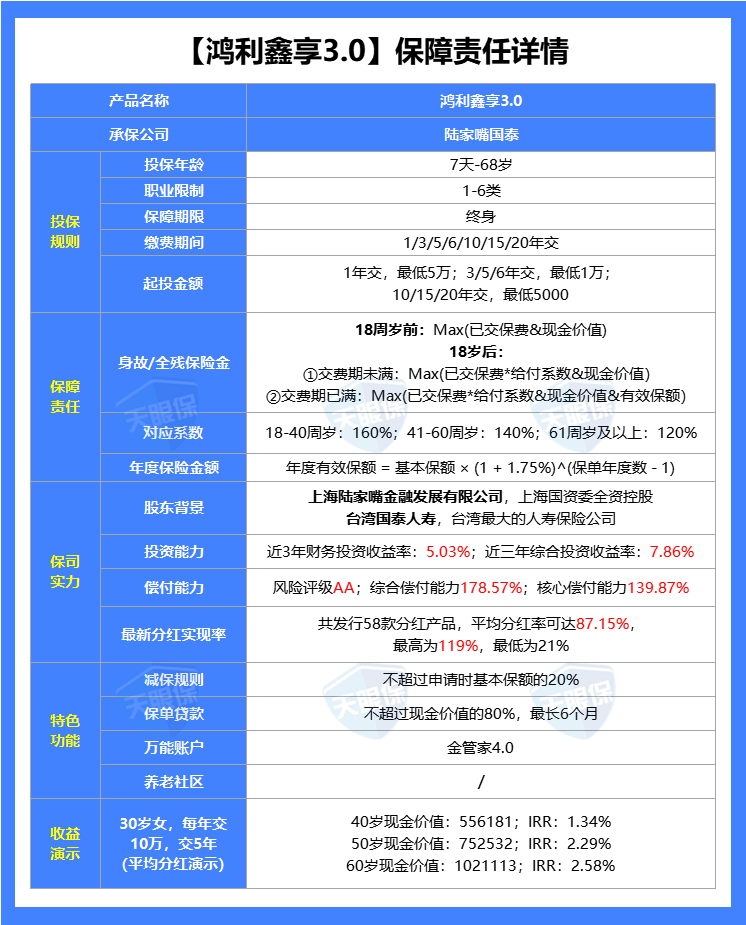
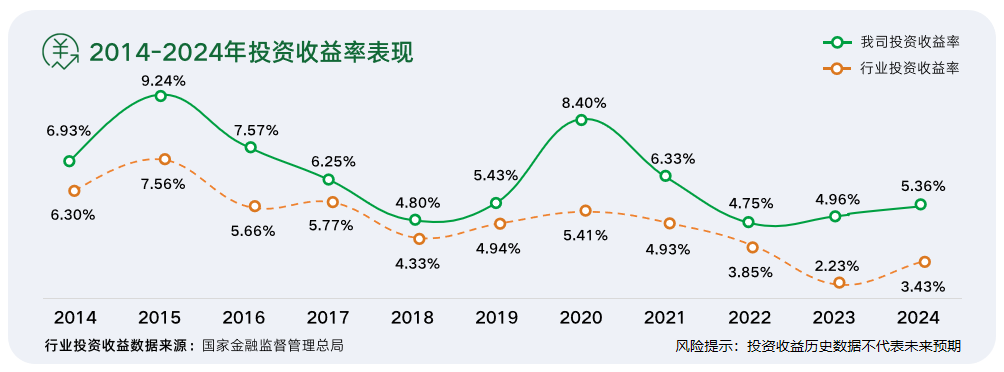
陆家嘴国泰鸿利鑫享3.0,投资能力相当不错,10年来的投资收益率都高于行业水平,近3年平均财务投资收益率5.03%,比中意人寿都高。18到22年连续5年分红实现率140%,意味着保司一直在超出承诺地给客户更多,也是去年突破限高令的5家保司之一。今年最新分红实现率均值87%。
最后说几句掏心窝的话
做了这么多年保险规划,我最大的感受就是,没有最好的产品,只有最适合你的产品。固收增额寿和分红增额寿各有各的好,关键看你自己的风险偏好和资金规划。
你要是保守型,就选固收,晚上睡得踏实。你要是能接受一点浮动,就选分红,长期收益空间更大。但不管选哪种,挑产品的逻辑一定要搞清楚。固收看收益就行,分红得看保司实力。
千万别像有些人,买之前啥也不研究,听销售吹几句就下单了,回头发现不对劲又来骂产品。保险这东西,买对了是保障,买错了是糟心。
如果你拿不准自己该选哪种,或者想看看具体产品的收益演算,可以点下面的卡片找我,我根据你的年龄和预算帮你测算。买不买没关系,先把账算清楚再说。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。