很多人觉得企业年金跟自己没关系,那是大公司才有的稀罕玩意儿。其实不是这样。打开你的工资条,如果上面有一栏写着”企业年金”扣款,那这家公司你已经可以给它加不少印象分了——这东西比五险一金稀缺得多,而且用好了,收益能甩开市面上大多数理财产品。今天这篇不绕弯子,直接给结论、给清单,适合正在纠结要不要交企业年金的人,也适合准备跳槽、手里捏着offer在比福利的人。
企业年金到底是什么,别被名字唬住
说白了,它就是你公司帮你额外存的一笔养老钱。五险一金里的养老保险是强制的、国家统筹的,企业年金则是企业自愿建立的,相当于在社保养老金之外,再给你加一层补充。
但别高兴太早,愿意搞这个的企业真不多。建立企业年金需要持续掏真金白银,目前主要集中在那几个”不差钱”的行业:国有银行、三大运营商、头部互联网大厂,还有一些大型国企。你要是进了这类公司,HR跟你提年金的时候,别一脸茫然,那是好东西。
它有个外号叫”金手铐”,听着吓人,逻辑其实不复杂——公司帮你交的那部分钱,不是立马给你的,得等你干满一定年限才逐步划转到你个人账户。所以它既是福利,也是留人的手段。
交还是不交,先看这三个数字
别听HR画饼,也别自己瞎琢磨,就看三个硬指标。
公司缴费比例。这是最关键的一个数。你自己交1块,公司交几块?如果公司缴费是个人缴费的2倍,那你退休时拿到的钱起码翻2倍。有些效益好的公司能按4倍来缴,那就更划算了。这个比例在年金方案里写得清清楚楚,入职前问清楚。
投资收益率。你交的钱不是躺在账上睡大觉,保险公司会拿去投资。保守按3%算,30年复利下来也相当可观。要是能做到5%,那就更不一样了。你可以找HR问问公司年金的历史投资收益,过往业绩不代表未来,但连历史数据都拿不出来的,心里就得打个问号。
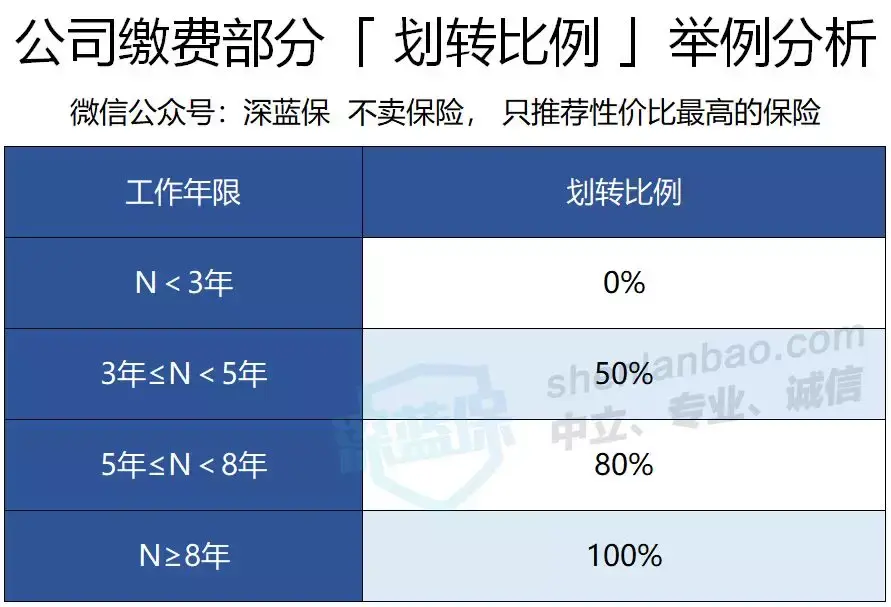
划转时间。公司交的那部分,几年开始转给你?有的公司是干满3年开始逐步划转,有的要8年。国家规定最长不超过8年,这是底线。划转越快,对你越有利。
一个真实案例,看完你就有数了
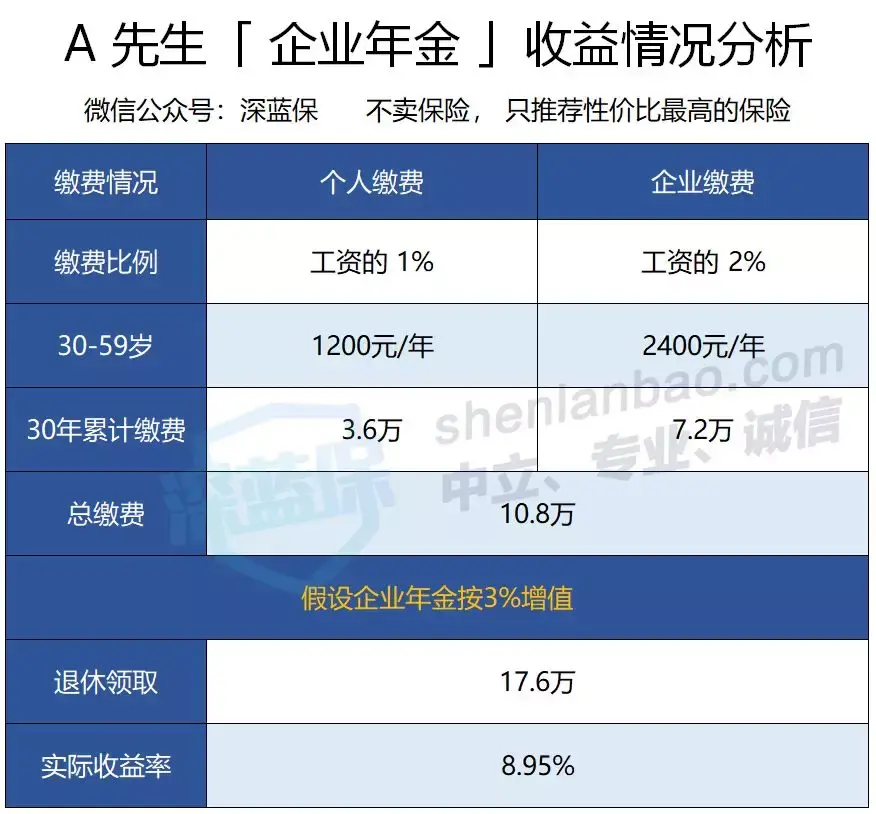
拿我之前接触到的一个案例来说。30岁的A先生,年收入12万,每年自己掏1200块交年金,公司同时给他交2400块。条件是干满8年,公司交的钱全归他。
他干到60岁退休,自己总共交了3.6万,公司帮他交了7.2万,加起来本金10.8万。经过几十年的复利增值,退休时账户里大概有17.6万,算下来平均每年收益率8.95%。
这个数字什么概念?现在银行理财普遍跌破3%,能稳定做到这个收益的稳健型产品,基本找不到。
但反过来,如果他没干满8年就跳槽了呢?公司交的那7.2万,跟他一毛钱关系都没有,他只能拿走自己交的3.6万加上一点点投资收益。所以划不划算,核心就看你打不打算在这家公司长干。
哪些人适合交,哪些人先别碰
直接上清单。
- 打算在公司长期发展的人:交。只要你熬过划转年限,公司交的钱就是白送你的,这种翻倍收益的机会不多。
- 一两年内大概率要跳槽的人:不交。公司那部分拿不到,自己的钱还要锁到退休,流动性太差。
- 手头紧、每个月工资刚够花的人:先不交。企业年金是强制储蓄,退休前基本取不出来,别为了一个几十年后的数字,把眼前的日子过得紧巴巴。
- 已经配好基础保障、有闲钱的人:交。在保险规划里,养老金储备是重要一环,企业年金是成本最低的补充方式之一。
这里多说一句,决定要不要在一家公司长干,不能只看有没有年金。团队氛围、成长空间、行业前景,都得算进去。
离职了、公司倒闭了,钱怎么办
这几个问题问的人最多,集中回答。
换工作了年金怎么处理?新单位也有年金,就办转移,把转移函和新账户信息交给原公司人事就行。新单位没有,钱也不会丢,放在原单位或第三方托管机构,等退休再领。
公司破产了呢?之前公司和你自己交的钱,都会给到你,但还是要等到退休才能用。企业年金账户是独立的,不参与公司破产清算,这点可以放心。
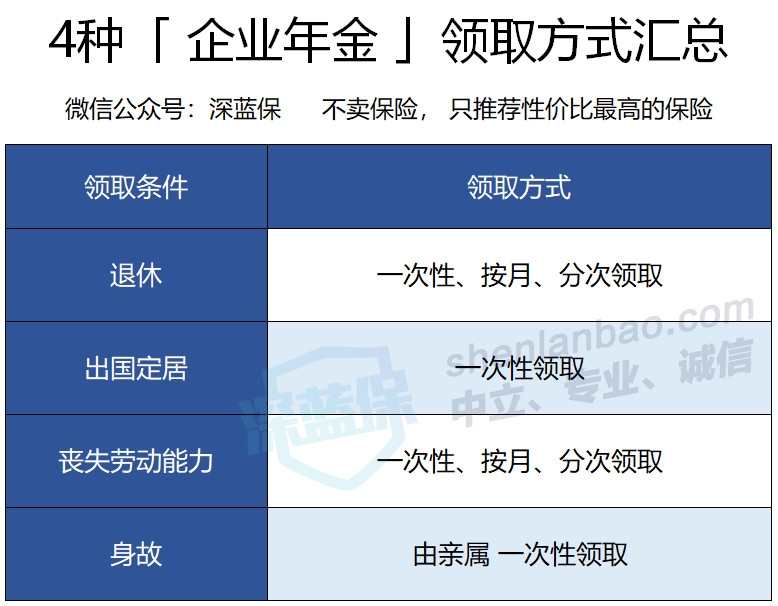
能提前取出来吗?原则上不能。除非出国定居、完全丧失劳动能力等极少数特殊情况。所以交之前,先对自己的资金状况有个基本判断。
投资稳赚吗,会不会亏
只要是投资就有风险,企业年金也不例外。但国家对企业年金的投资范围有严格限制,投股票等高风险品种的比例不得超过30%。养老金是刚性支出,管理机构不敢乱来,整体策略偏稳健,长期来看赚钱的概率很大,但别指望它像炒股一样暴涨。
最后说几句实在的
企业年金是个好东西,但覆盖面还很小,大多数人享受不到。如果你有,认真考虑,别轻易放弃。如果你没有,也别觉得亏了,养老这件事,最终还是得靠自己提前做保险规划。
社保养老金替代率逐年走低是个不争的事实,光靠退休金想过上有品质的晚年,不太现实。企业年金、商业养老保险、个人储蓄投资,能用的工具都了解一下,组合起来才踏实。
回到开头那个问题——同事问我企业年金要不要交,我的回答是:先看公司缴费比例和划转年限,再看自己打算干几年,两个数一算,答案自己就出来了。
具体到每个人的保险配置方案,收入不同、家庭结构不同,侧重点完全不一样。有人适合先把保障型产品配齐,有人可以早点开始存养老金。没有标准答案,但有一个原则:先保障、后理财,先大人、后小孩。
如果你正在做家庭保险规划,不妨把企业年金也放进整体框架里一起考虑,而不是单独看它划不划算。养老的钱怎么攒、保险怎么买,越早想清楚越从容。
愿大家都能老有所依。