前两天我姑妈给我打电话,说她在手机上看到2025年养老金又要涨了,高兴得跟中了彩票似的,问我是不是真的。我说是真的,但您先别急着乐,涨20块钱和涨200块钱都是涨,这里头门道多着呢。挂了电话我琢磨了一下,发现身边不少朋友对养老金调整这事都是一知半解,光知道“涨了”,具体涨多少、谁能多涨、以后够不够花,心里根本没数。
所以今天我就用大白话把这事捋一捋。如果你是已经退休的、或者家里有退休老人的、再或者你自己三四十岁开始操心养老问题的,这篇文章就是写给你看的。我尽量不绕弯子,直接给结论,顺便说说我自己的看法。
先说涨的事,到底涨了多少
工作报告里那段话虽然只有七十来个字,但信息量挺大。我拆开给你看:
第一,居民基础养老金要涨,最低标准每月加20块。注意这个数——20块。参加居民养老保险的退休人员大概1.7亿,人均每月也就200块左右。你算算,200块涨到220块,涨幅是10%,比例不低,但绝对值……说实话,也就够买两斤猪肉。我老家邻居王婶,每月领180多块,她说这钱也就够交个水电费。所以居民养老金这块,底子太薄,涨20块是好事,但别指望靠它过日子。
第二,离退休人员的基本养老金也要涨。这个覆盖面大概1.3亿人,包括企业退休职工和机关事业单位退休人员。这才是大多数城市家庭老人主要靠的那份钱。具体涨多少还没出通知,但按照往年惯例,大概率还是定额调整、挂钩调整、倾斜调整三结合。
第三,养老保险全国统筹要继续完善。这事跟咱们普通人的关系就是——你在广东交的社保,以后去东北养老,钱也能按时足额发。国家把各省的盘子拢到一起了,2022年就开始了,现在是要把细节再抠一抠。
第四,个人养老金制度要推,第三支柱得发展。这个我后面展开说,因为这跟我干的这行关系最大。
哪3类人涨得最多?对号入座看看
每年养老金调整,总有人涨得多、有人涨得少。虽然具体方案还没出,但根据这些年的规律,下面这3类人大概率是涨幅靠前的:
- 缴费年限长的。这个好理解,你交了30年社保和交了15年社保,挂钩调整这部分肯定不一样。就像在厂里干活,老师傅工龄长,年底红包厚一点,大家也没话说。
- 原来养老金水平就高的。挂钩调整里有一部分是按你上一年养老金基数乘以一个百分比。比如山东2023年是按1.25%加。也就是说,你原来拿5000的,这部分加62.5;原来拿2000的,只加25。这就有点“富者愈富”的意思了,但制度设计就是这样,多缴多得嘛。
- 艰苦岗位退休的。在高寒、高温、高海拔、偏远地区干过的,会额外倾斜。我有个客户以前在西藏工作了十几年,退休后每月多拿好几百,他说这是拿命换的,我觉得这话不夸张。

但话说回来,除了服刑、缓刑这些特殊情况,绝大多数退休人员都能沾上光。所以你也别太纠结自己是不是“涨得最多”的那拨,能涨就是好事。
但我得泼盆冷水——光靠社保,真的不够
我干保险8年,见过太多人退休前信心满满,觉得社保交够了就行,结果退休后发现钱不够花。说个真事:我有个客户李哥,企业退休,工龄32年,去年退休金到手4200多。他本以为能拿5000出头,因为听人说“交满30年就能拿在职工资的70%”,结果根本不是那么回事。他退休前月薪8000多,替代率也就50%出头。
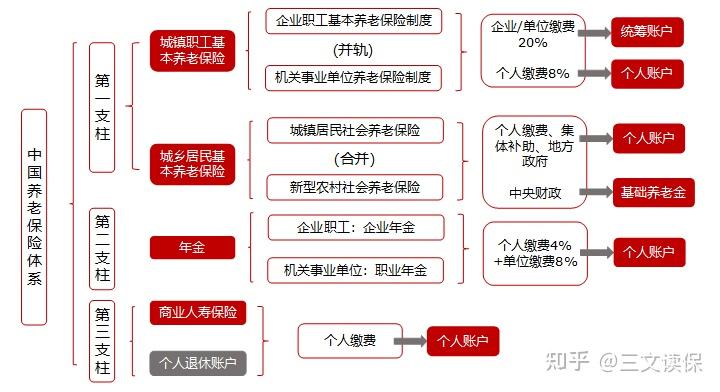
这不是个例。我国养老保障体系主要靠“第一支柱”撑着——就是国家的基本养老保险,占了大概71%。第二支柱是企业年金和职业年金,只占29%,而且绝大多数私企员工根本没有。第三支柱个人养老,基本空白。
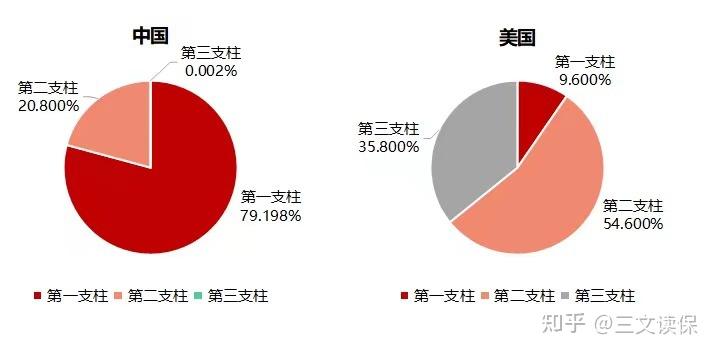
你看看美国,第一支柱只占9.6%,第二支柱54.6%,第三支柱35.8%。日本第一支柱58%,第三支柱7%。咱们跟人家结构不一样,不能硬比,但有一点是明确的——国家也意识到单靠社保撑不住,所以才反复强调发展第三支柱。
说白了,就是鼓励你自己再存一笔养老钱。而商业养老保险,就是第三支柱里很重要的一个工具。
商业养老保险到底值不值得买?我直说
很多人一听“商业养老保险”就觉得是保险公司想赚我钱。这话对了一半——保险公司当然要赚钱,但你也确实能拿到合同写明的保障。关键看你怎么选。
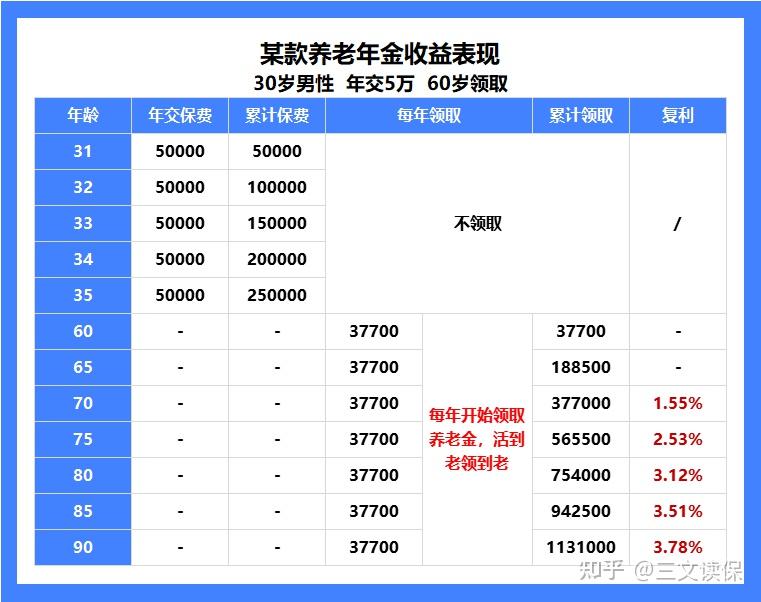
我拿一个真实产品举例(不点名,免得像广告)。40岁女性,每年交10万,交5年,总保费50万。60岁开始领,每年能领37700元,到80岁累计领了75.4万,保费翻了3倍多。如果活到90岁,累计领超过113万。而且只要人活着就能一直领,活多久领多久。
你可能会问:万一我中途急用钱怎么办?这个设计还算灵活,可以通过减保取现或者保单贷款把钱拿出来应急,不用等到60岁。
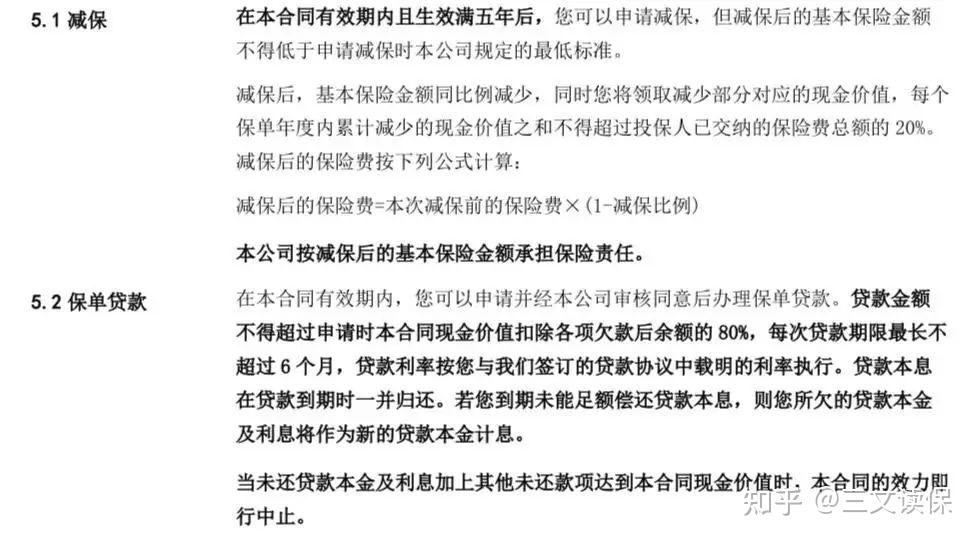
但我要提醒一句:养老年金的收益是复利增长的,时间越长越划算。你要是40岁买,60岁领,那20年的复利效应很可观。但如果你55岁才买,60岁就领,那收益就一般了。所以这事跟种树一样,最好的时间是十年前,其次就是现在。
还有个东西很多人忽略——养老社区入住资格
我去年帮一个客户办理入住养老社区的手续,他老伴走得早,孩子在国外,自己80岁了,住家里不放心。他买的那款养老年金带养老社区权益,直接对接了保险公司自建的社区,环境好,有医务室,离三甲医院也就十分钟车程。他现在住得挺舒心,孩子也放心。
现在很多寿险公司都在建自己的养老社区,有的在宜居城市,有的在超一线城市周边。你买了对应的保险产品,就锁定了入住资格。不想长住的,还可以旅居养老,冬天去三亚,夏天去北戴河,对接的都是Club Med、亚特兰蒂斯这种级别的度假村。
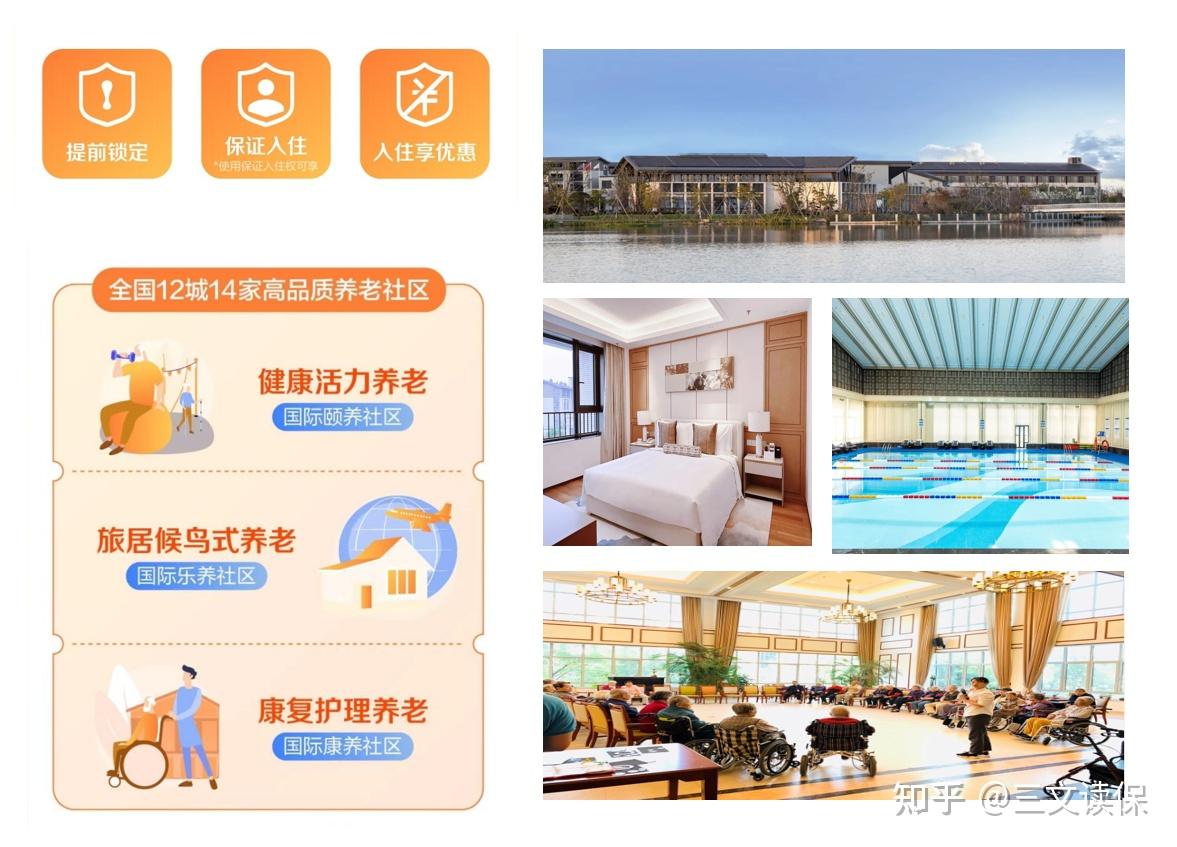
当然,这种带康养服务的养老年金,保费门槛一般比普通年金高一些。但你想啊,等你七老八十了,有钱是一回事,有人照顾你、有好环境住,那是另一回事。这两样东西能提前锁定,我觉得比多拿几百块养老金实在。
最后说几句掏心窝的话
养老金上涨肯定是好事,国家惦记着退休人员,这没得说。但咱们自己心里要有一杆秤——社保是保基本的,不是保你过上体面退休生活的。20块钱的涨幅对农村老人来说是雪中送炭,但对城市里一个月开销四五千的老人来说,就是锦上添花。
我干这行8年,最大的感悟就是:养老这事,越早准备越轻松。30岁开始每年存2万,和50岁开始每年存5万,最后拿到手的可能差不多,但前者压力小多了。
社保加商保,两条腿走路才稳当。你要是想让我帮你算算,自己现在的社保以后能拿多少,再搭配多少商业养老保险能补上缺口,可以点下面的卡片找我。免费帮你规划,不买也没关系,至少知道自己缺多少。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。