上周老客户张姐给我打电话,声音都是抖的。她老公体检查出个8毫米的肺结节,报告上写着”建议复查”,她翻出三年前买的那份重疾险,越想越慌——当年买的时候身体好好的,现在查出这玩意儿,以后是不是就再也买不了保险了?
我让她把保单拍给我看,看完告诉她:你这不还在保障期内吗,慌什么。她说那以后呢,以后万一想加保呢?
这话问到点子上了。我干保险八年,见过太多人年轻时候身体好,觉得买重疾险是浪费钱,等体检报告上开始出现箭头了,才火急火燎来找我。今天不整那些虚的,就说说身体有点小毛病的人,到底还能不能买重疾险,怎么买。
先把最坏的情况说前头:已经确诊癌症或者严重心脑血管疾病的,基本告别重疾险了,别听人忽悠说能买,那是拿你当韭菜割。但结节、三高、乙肝这些常见毛病,还真不一定。
健康告知到底是个什么东西?
很多人买保险吃亏,就吃在没搞懂健康告知上。
说白了,健康告知就是保险公司给你设的门槛。它问你什么,你就答什么,没问的不用主动说。但问题是,有些人要么啥都往外抖,被拒保;要么啥都瞒着,将来理赔被查出来直接解约,保费都拿不回来。
我见过最冤的是一个客户,投保时候业务员跟他说”没事儿,两年后肯定赔”,结果他明明有甲状腺结节没告知,后来得甲状腺癌,保险公司一分没赔,业务员早不知道跑哪去了。别信任何人口头承诺,白纸黑字的合同才算数。
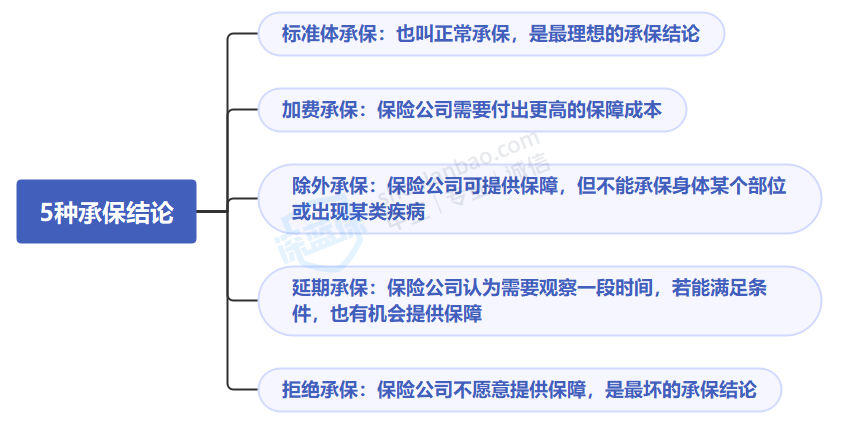
现在的核保方式主要两种:智能核保和人工核保。智能核保就是系统问你几个问题,你选是或否,当场出结论。人工核保就是把资料交给核保老师,人家看完给结论。结论一般五种:正常承保、加费承保、除外承保、延期承保、拒保。
最好的结果当然是正常承保,跟健康人一样买。但就算被除外了也别灰心,至少其他病还能保。
三高人群真的没戏了吗?
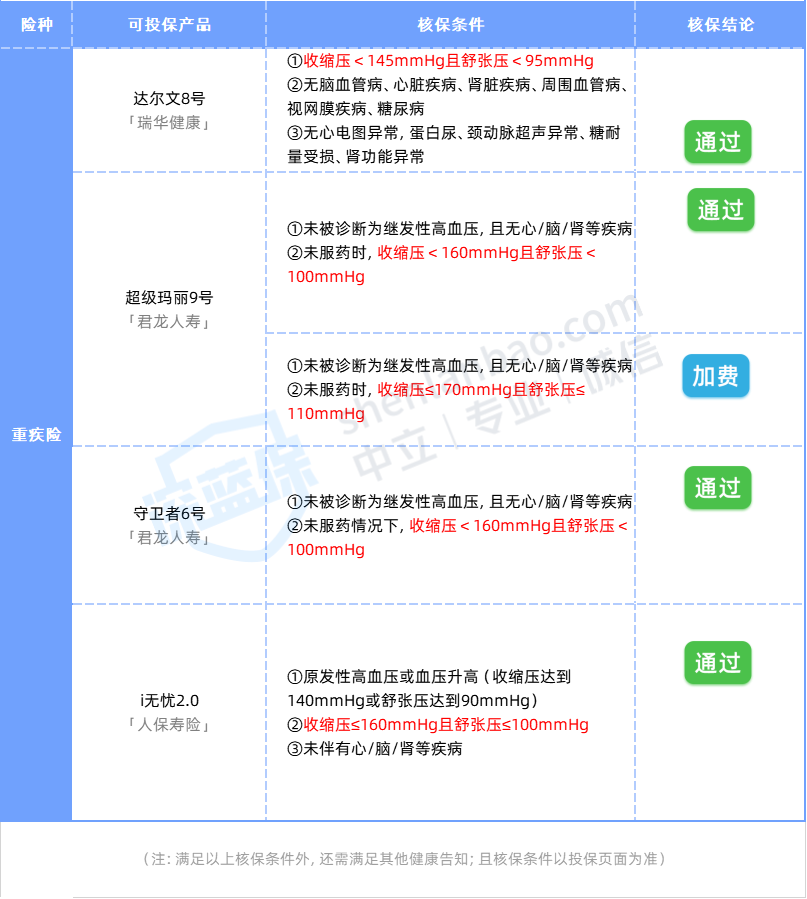
先说高血压。血压分三级,一级最轻,三级最重。一级高血压基本不影响投保,二级就得走核保了,三级的话,重疾险和百万医疗险基本都买不了。
但也不是完全没辙。我有个客户,五十多岁,血压常年150/95,重疾险试了好几家都被拒。后来我让他试试惠民保和防癌医疗险,虽然保障没那么全面,但至少把大病的风险兜住了。他当时还看不上,说这也不保那也不保,我说你醒醒吧,有得保就不错了。
再说糖尿病。这个要分情况,妊娠期糖尿病一般产后恢复了就没事,但1型和2型就麻烦些。
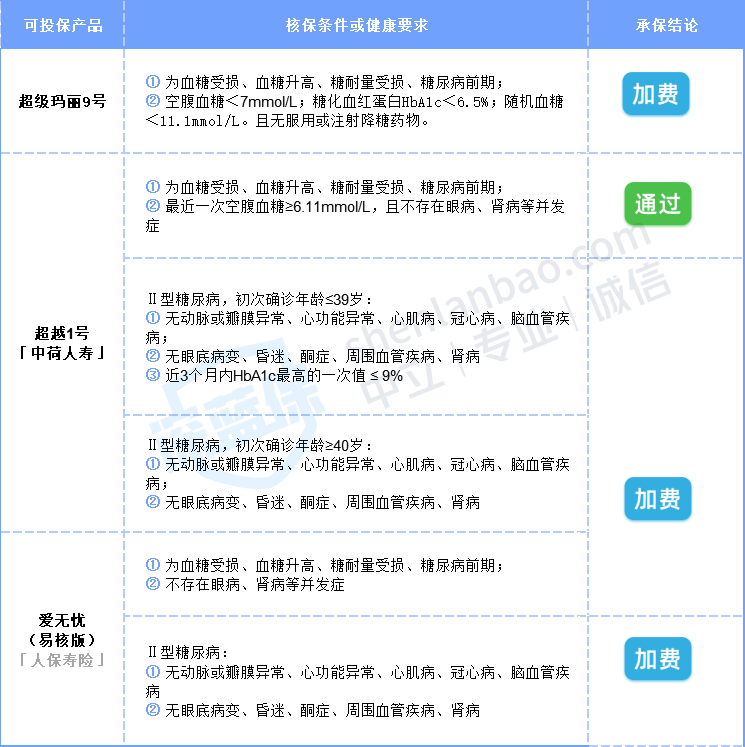
血糖高但还没到糖尿病程度的,空腹血糖≤7.1mmol/L,糖化血红蛋白也正常的话,不少重疾险能正常承保。我经手过一个客户,体检发现空腹血糖6.8,慌得不行,我让他去做了个糖耐量检查,结果正常,最后标准体承保。
已经确诊2型糖尿病,没有并发症,也有几款产品可以加费承保。加费就加费吧,总比没保障强。
结节,我被问得最多的问题
十个来咨询的,六个问结节。甲状腺结节、乳腺结节、肺结节,简直是压在打工人头上的三座大山。
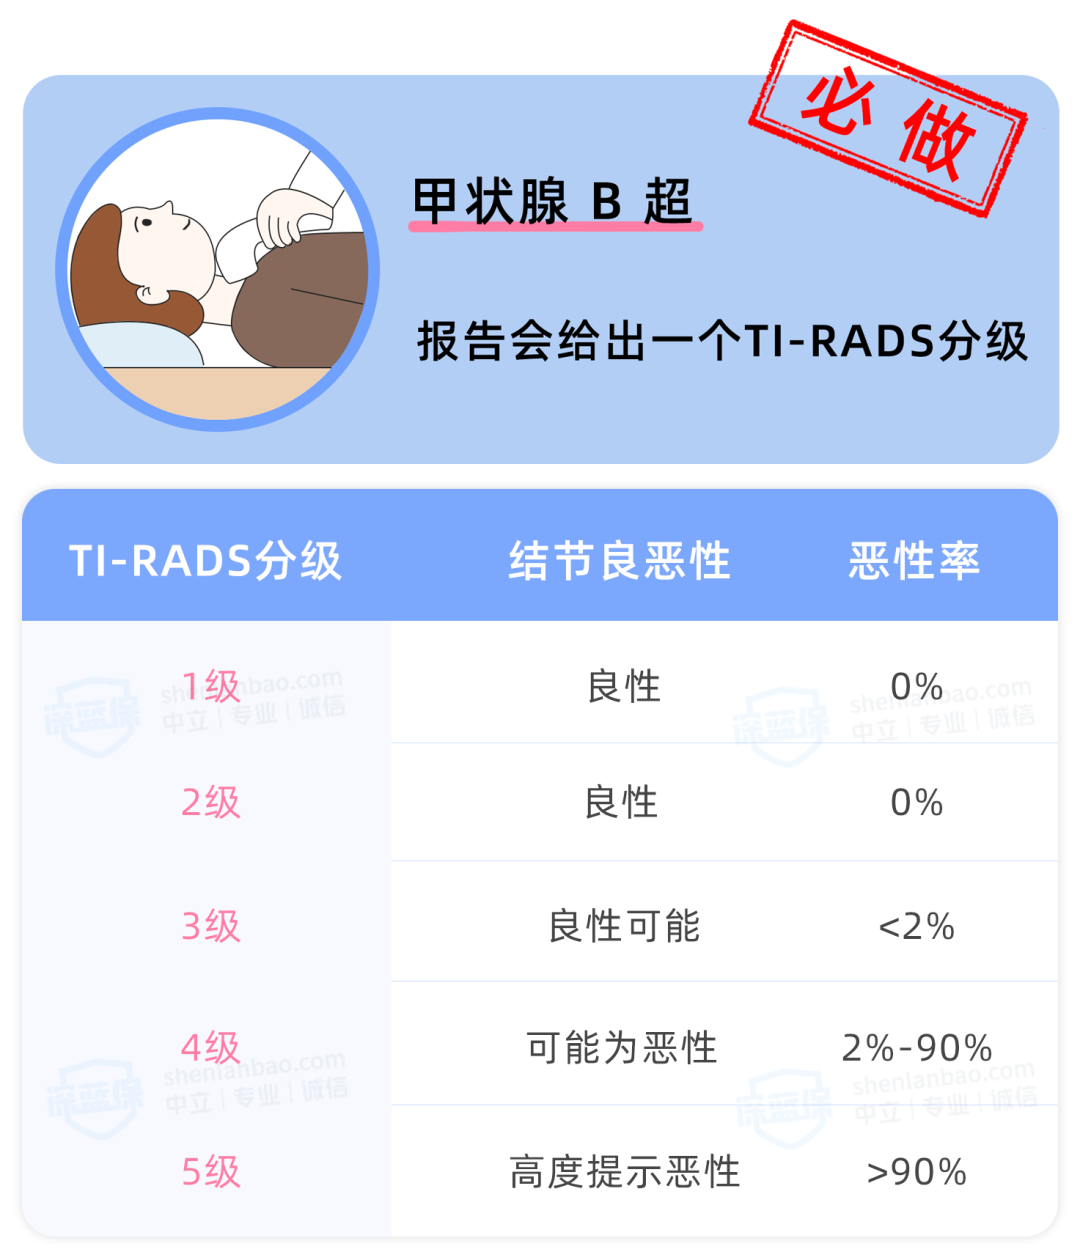
先说甲状腺结节。医生做完B超会给个TI-RADS分级,1级2级基本没啥事,3级开始要留意,4级以上癌变风险就比较高了。但甲状腺癌有个特点——治疗费用低,通常不超过两万,五年生存率97%,所以保险公司对甲状腺结节的态度比肺结节宽松得多。
1级2级的甲状腺结节,很多重疾险能正常承保。就算是4A类,只要复查没变化,超级玛丽9号和守卫者6号也能除外承保。除外就除外吧,甲状腺癌不保,其他癌症还能保。
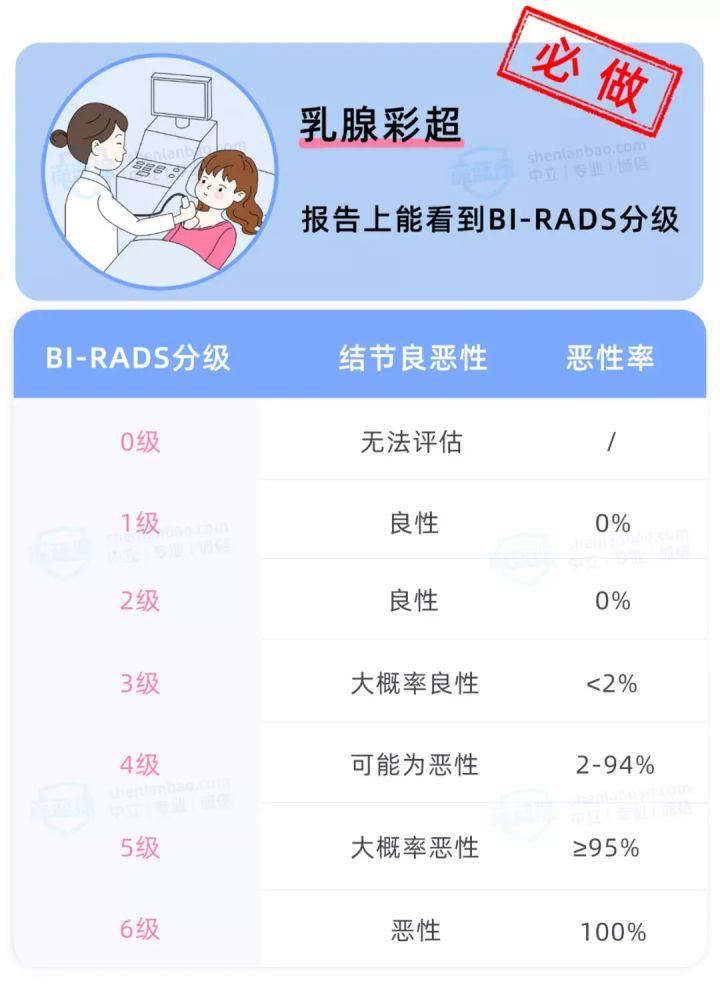
乳腺结节也类似,看BI-RADS分级。1级2级大概率正常承保,3级以上通常除外。有个产品叫康乐一生易核版2.0,健康告知特别宽松,有乳腺结节也能直接买,但价格贵不少。30岁女性50万保额20年交,一年要一万三左右。预算够可以考虑,预算紧就先看看别的。
最麻烦的是肺结节。保险公司对肺结节特别谨慎,因为肺结节不像甲状腺和乳腺那样有明确的分级标准,很难判断良恶性。
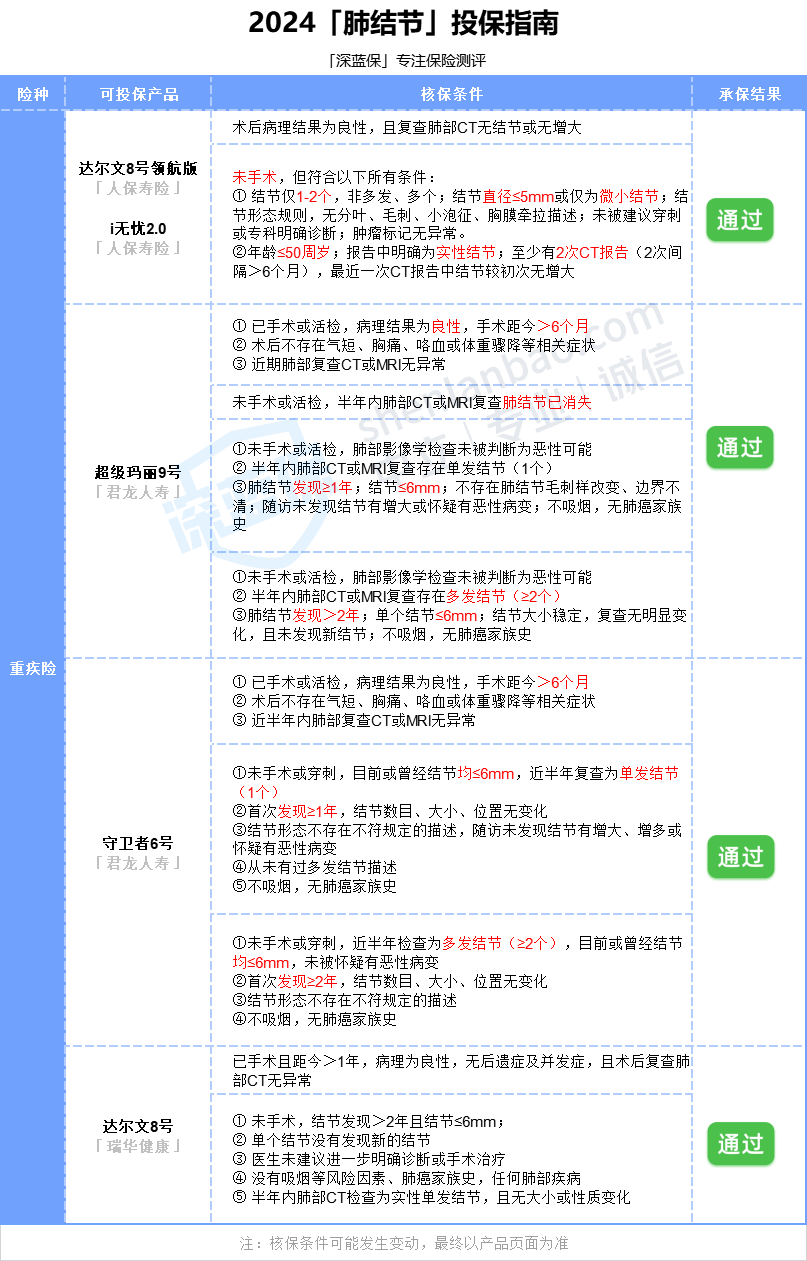
已经手术切除且病理良性的,复查无异常,不少产品能买到。没手术的就难了,特别是多发结节,很多产品直接拒保。
但也不是完全没机会。如果近半年复查,结节发现距今≥2年,尺寸一直≤6mm,形态也排除恶性怀疑,超级玛丽9号和守卫者6号有机会正常承保。单发结节≤6mm的,超级玛丽9号、达尔文8号、守卫者6号都有机会。
这里插一句,有些人体检查出结节,去大医院复查又没了。这很常见,炎症引起的结节消炎后就消失了。但这不意味着你可以不告知——健康告知问到结节,你还是要如实说,把两份报告都交给保险公司,走人工核保。大医院的报告更权威,核保老师会综合判断。
乙肝和脂肪肝,别自己吓自己
脂肪肝现在太普遍了,十个来咨询的男的,四个有。轻度和中度脂肪肝,大部分重疾险都比较宽松,达尔文8号核保条件算宽松的。但酒精性脂肪肝就麻烦了,很多产品直接拒保。
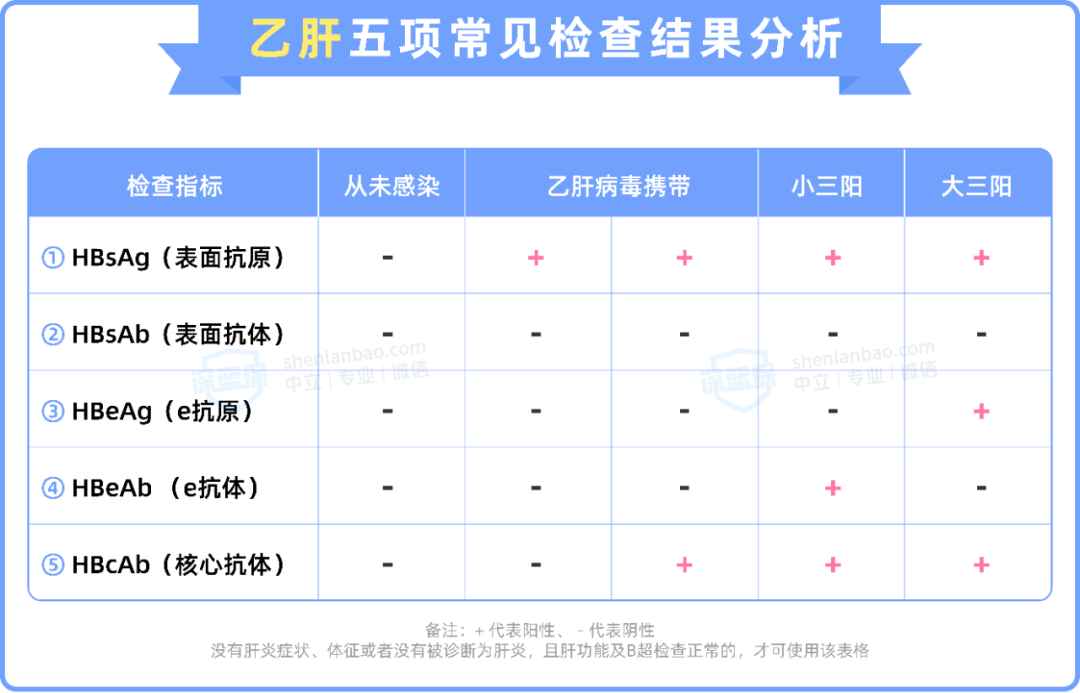
乙肝要复杂一些。大三阳核保非常严格,大部分重疾险买不了,能买的也要加费。小三阳选择多一些,达尔文8号符合条件可以正常承保。
有个细节很多人不知道:如果乙肝两对半是①④⑤阳性或①③⑤阳性,但没有肝炎症状,肝功能和B超都正常,这不属于健康告知里问的”乙型肝炎”,只涉及”乙肝携带”。你可以按”慢性乙肝病毒携带者”来告知,结论可能比按肝炎告知好很多。
拿不准的话,同时投几款产品,哪家结论好选哪家。或者直接来问我,别自己瞎琢磨。
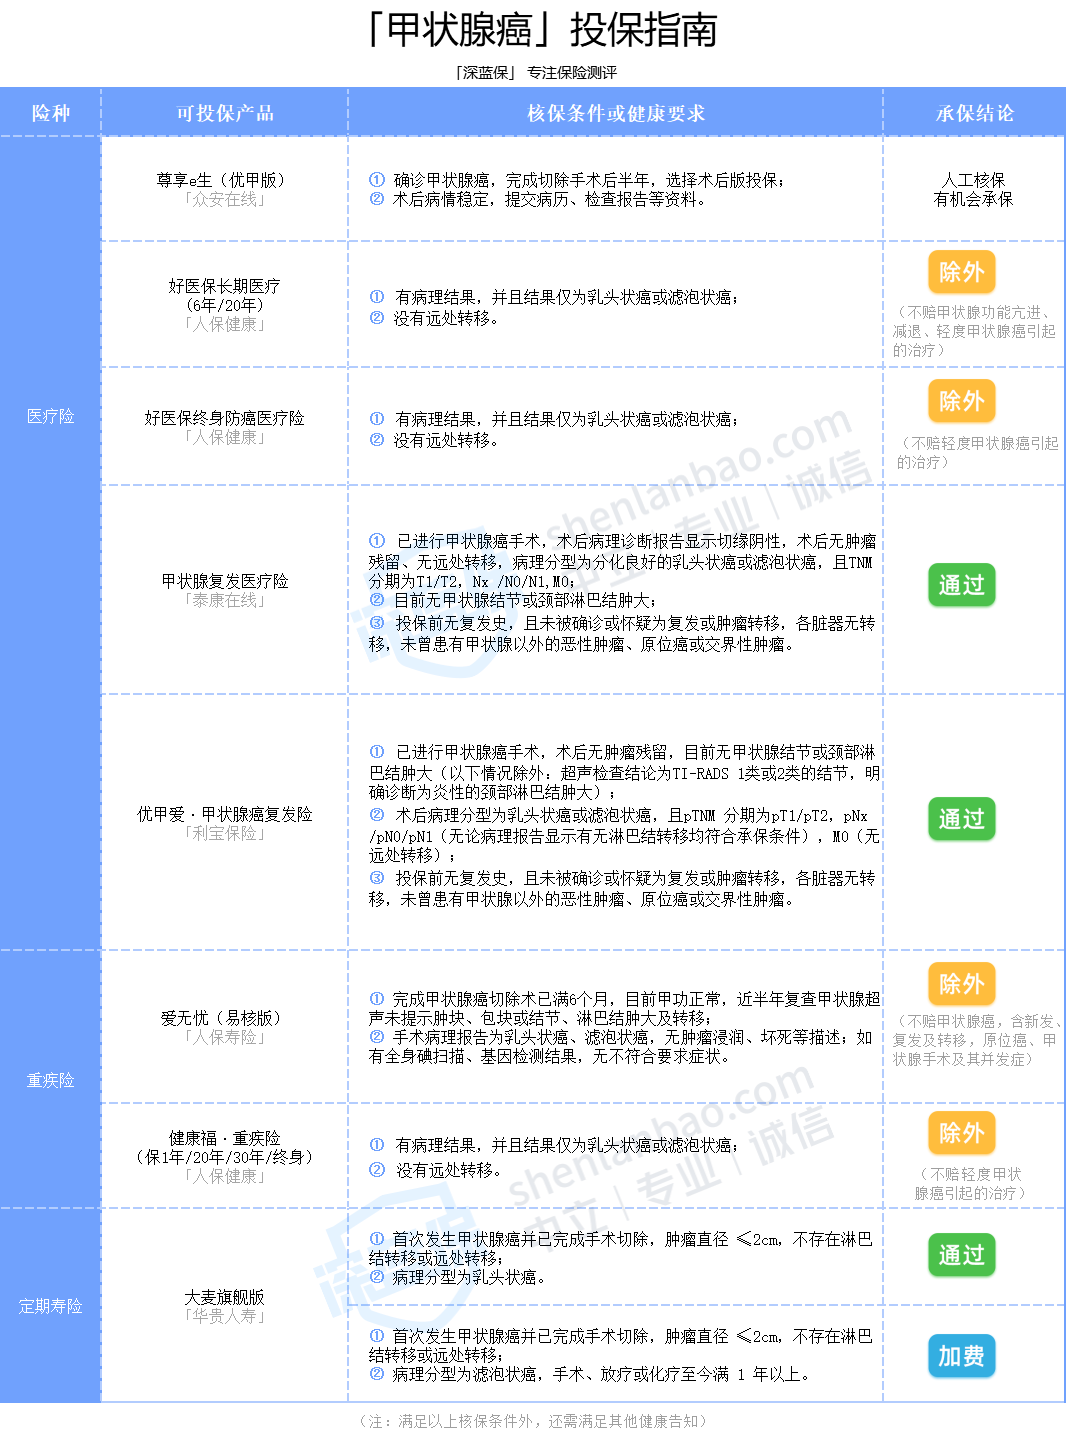
甲状腺癌术后还能买吗?
能。这在以前想都不敢想,但现在确实有产品对甲状腺癌术后人群开放了。
如果是乳头状癌或滤泡状癌,手术切除干净,没有转移,满足一定条件,百万医疗险、重疾险、定期寿险都有机会买到。当然,大多会除外甲状腺相关疾病,但其他疾病正常保。
我有个客户,2019年做的甲状腺癌手术,去年成功买到了重疾险,除外了甲状腺癌及其转移癌,其他都保。她跟我说,经历过一次才知道保险的重要,能买上就谢天谢地了。
几个你们经常问我的问题
投保后查出结节,要告诉保险公司吗?
不用。只要投保时符合健康要求,投保后查出什么异常都不用补充告知。但投保前就有的异常忘了说,那是要补的,补了之后保险公司可能除外、加费甚至拒保。
被除外承保了,还要买吗?
买。除外只是不保某个特定疾病,其他病照样保。你因为甲状腺结节被除外了甲状腺癌,但万一以后得的是肺癌、胃癌呢?不能因为一个不保就放弃所有保障。
网上说两年后一定赔,是真的吗?
假的。这是销售误导。两年不可抗辩条款不是这么用的,如果投保时故意隐瞒重大疾病,保险公司照样可以拒赔。别拿这个赌,输的是你自己。
最后说句掏心窝子的话。我卖保险八年,最怕听到的就是”早知道当初就买了”。身体好的时候觉得保险没用,等查出毛病了才想起来,那时候选择权已经不在你手里了。
但也不是说身体有毛病就彻底没戏。现在的核保越来越人性化,很多产品对常见病都放开了口子。关键是找对人,帮你多试几家,选核保结论最好的那个。
如果你不确定自己的情况能买什么,或者被其他业务员拒之门外了,可以来问我。我不保证一定能帮你买到,但至少会告诉你实话,而不是为了成交瞎承诺。
毕竟这行口碑比什么都重要,我干了八年,靠的就是老客户转介绍。坑人的事儿,干不长。