上个月我表弟毕业了,第一份工资到手6500,兴冲冲跟我说要给自己买份保险。我问他打算买啥,他说刷短视频看到个”每月300块,有病治病没病返钱”的,觉得挺划算。
我一听头就大了。这不就是我当年踩过的坑吗?
2016年我刚工作那会儿,也是被类似的宣传吸引,差点就买了。幸好当时多问了一嘴做保险经纪的大学室友,她给我算了笔账,我才发现所谓”返还”的钱,其实就是我自己多交的保费。后来我自己研究、给全家人配置保险,前前后后折腾了五六年,今天就把这些经验掰开揉碎了讲讲。
先说两个年轻人千万别碰的东西
第一个是年金险。有些年轻人存钱上瘾,看到”1元起投、月月分红、退休第二笔养老金”这种宣传就忍不住想买。且慢——
你以为买了就是保险公司股东坐等分红?实际分红是不保证的,极端情况下可能为0。

你以为这是保险界余额宝随存随取?实际上买了之后钱就不能乱动,前几年退保都是亏的。
年金险最大的价值在于能白纸黑字写明几十年后给你确定收益。但问题是,这收益需要时间累积。对刚毕业没几年的年轻人来说,一旦买了,相当于把一大笔钱定期锁在保险公司。万一遇到急事想拿回钱,只能退保,前几年本金都拿不全。
第二个是返还型保险。保险很特殊——我们花了钱,但可能一辈子都用不到。这本来是好事,但有些人觉得亏,”这不白花钱了吗”?于是返还型保险应运而生:保障期内平安无事,到期退钱;身故或大病,也能赔钱。
听起来怎么都不亏?
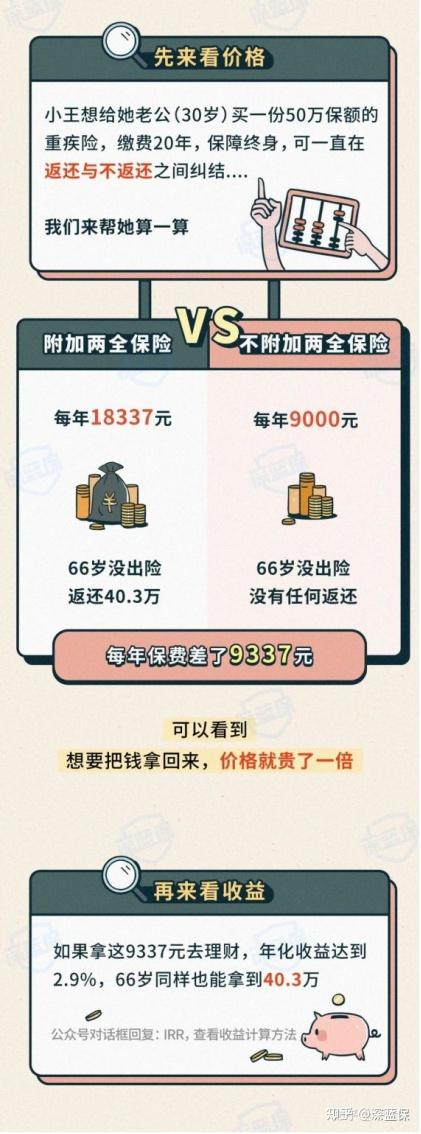
说人话就是:返还型保险非!常!贵!
与其买返还型,不如直接买消费型保险,省下的保费自己拿去理财,定投沪深300都行,收益更高。而且注意,如果中途发生理赔,返还型到期后也不返了。保障没优势,收益更没有,还要求身体不能出事才能退钱——买来干嘛?

直白说:没有哪款保险能同时兼顾好保障和理财。家里没矿就别考虑这种产品。
如果需要更适合自己的专业意见,可以随时找我,
我会以服务上万家庭的经验,结合你的实际情况,给到最实用的建议~
那年轻人到底该买什么?先回答几个高频问题
Q:社保值得交吗?
值得,非常值得。我懂月薪八千到手六千的痛,但这笔钱交得真不亏。
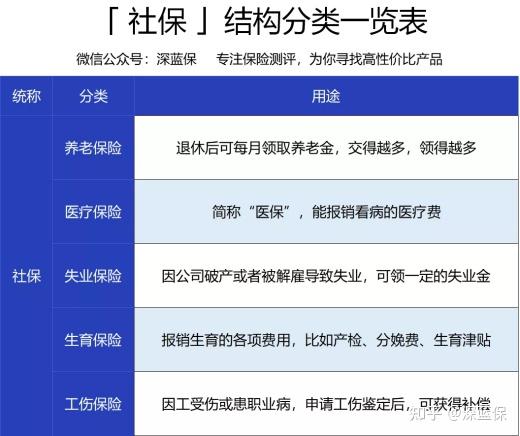
社保贯穿我们一生——生病住院、结婚生子、买房买车、退休,总有用到的时候。尤其医保,在感冒看个病都要几百块的今天,是能救命的福利。去年我一同事做个小手术花了4万多,医保直接报了3万多。一次就把保费赚回来了。
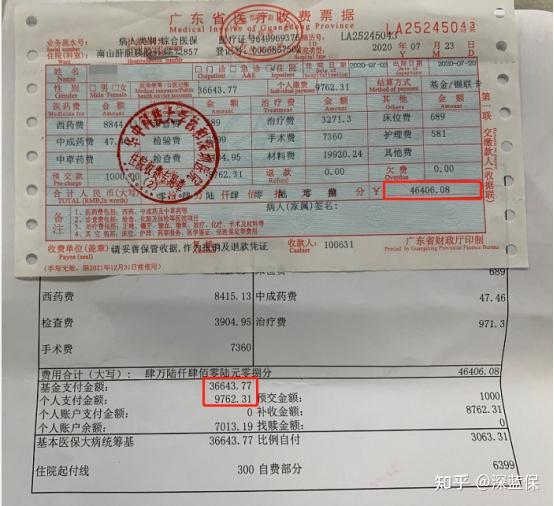
提醒初入职场的小年轻:按劳动法,公司必须给我们交社保。但有些公司会搞骚操作——试用期不交、让签自愿放弃声明、按最低基数交——这些都是违法的。保留好劳动关系证明,向社保局举报。
Q:有了社保,还需要商业保险吗?
需要。医保有缺点:报销额度不够高、目录外费用不报、大病后无法工作的收入损失不管。这些缺口可以通过四个险种补上——
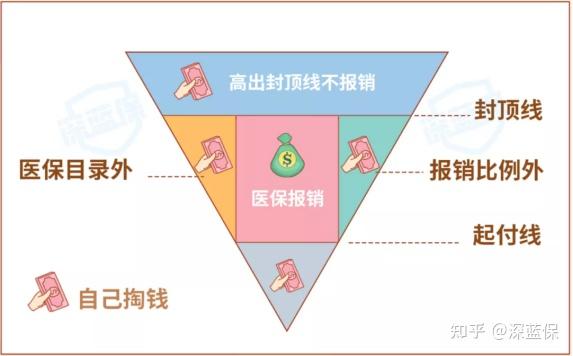
重疾险:得大病直接赔一笔钱,可用于治疗、日常开支、买营养品。百万医疗险:报销大额治病费用、抗癌药等。意外险:杠杆高,几百块买到几百万保额。定期寿险:人不在了赔一笔给家人。
Q:月薪三千买得起吗?
买得起。都2021年了,别觉得保险都贵。合理规划的话,月薪三千也能买上身价百万的保障。
钱少也能配齐的四个险种,怎么选?
年轻人预算有限,不用追求大品牌、豪华配置。下面按优先级说。
意外险,闭眼入
买保险犹豫不决,先选意外险。摔伤碰伤、猫抓狗咬、车祸空难,意外无处不在。意外受伤看医生能报销,意外身故伤残赔一笔。关键是真便宜,人人可买。
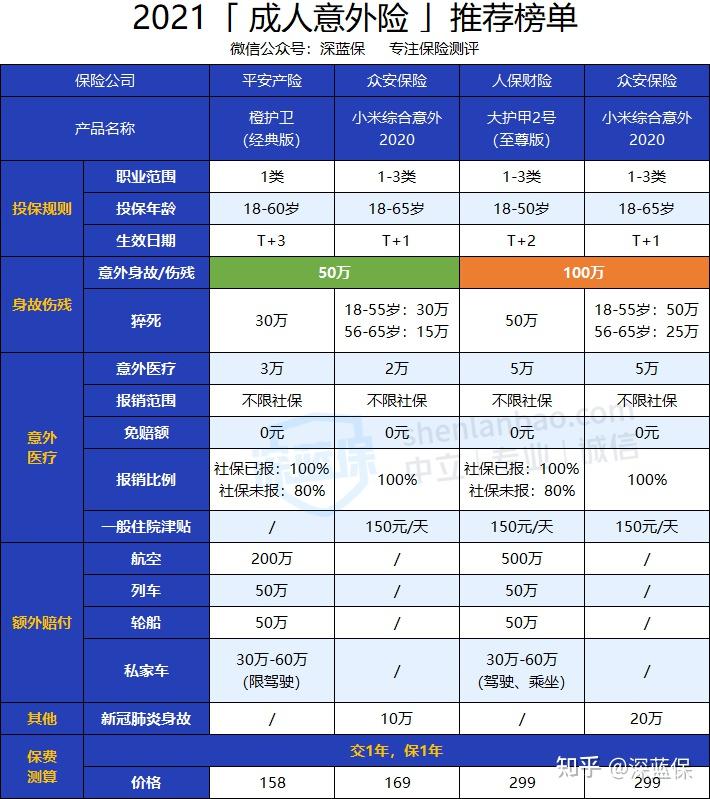
看重意外医疗保障的,小米综合意外2020不管有没有用社保都能100%报销。想买高保额的,100万版本里平安橙护卫和大护甲2号都不错,对交通意外还有额外赔。注意平安橙护卫有健康要求。年轻人买50万保额够用,有条件直接上100万,也不贵多少。
百万医疗险,年轻人的C位选择
这几年百万医疗险在保险界稳坐C位。虽然有1万免赔额,一般小病用不上,但一年两三百块就能撬动几百万的报销额度,完美兜底最怕的大病风险。
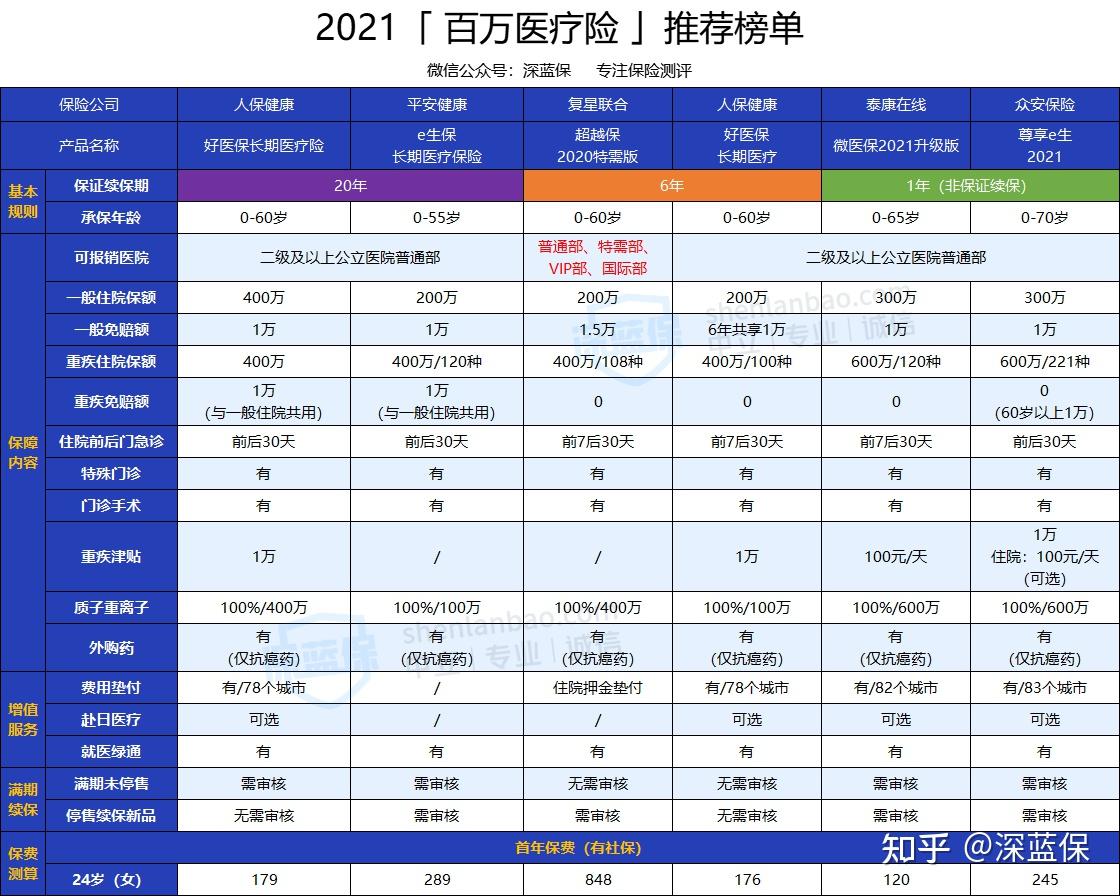
追求性价比,好医保长期医疗6年版每年最高报400万,保障全,6年保证续保。但健康告知严格,身体有小毛病的可能买不了。想要长期稳定保障,好医保20年版和平安e生保20年版都保证续保20年,前者便宜后者品牌大。想要更好就医体验,复星超越保2020特需版能报销特需部、国际部、VIP部费用,但价格也贵不少。
重疾险,这是大头
重疾险就是得了大病直接赔一笔钱。这也是大多数人觉得保险贵的原因。
囊中羞涩的话,一年期重疾险可以临时过渡,一年一两百块买到30万保额。
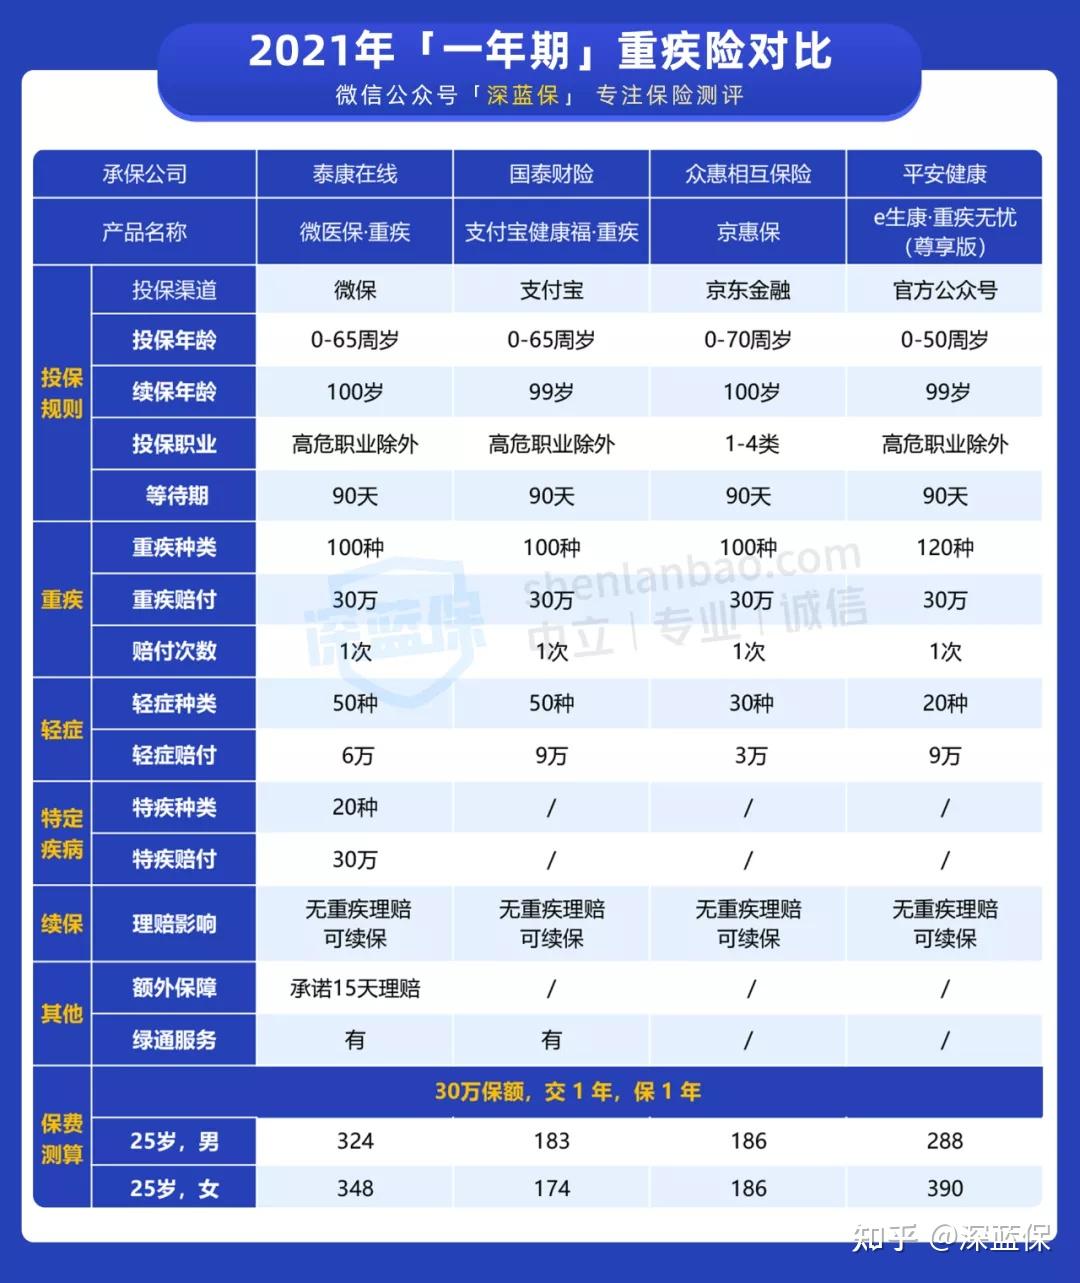
支付宝健康福性价比高,微医保重疾保障更全面但稍贵。但一年期重疾险有个大问题——
保费逐年上涨,并且产品存在停售的风险,如果身体存在异常,那么就可能无法续保了。
所以它只能临时过渡,不能当长期依靠。
手头宽裕就选保至70岁或终身的长期重疾险。一旦投保成功,未来几十年甚至一辈子的保障就锁定了,停售、生病都不影响。
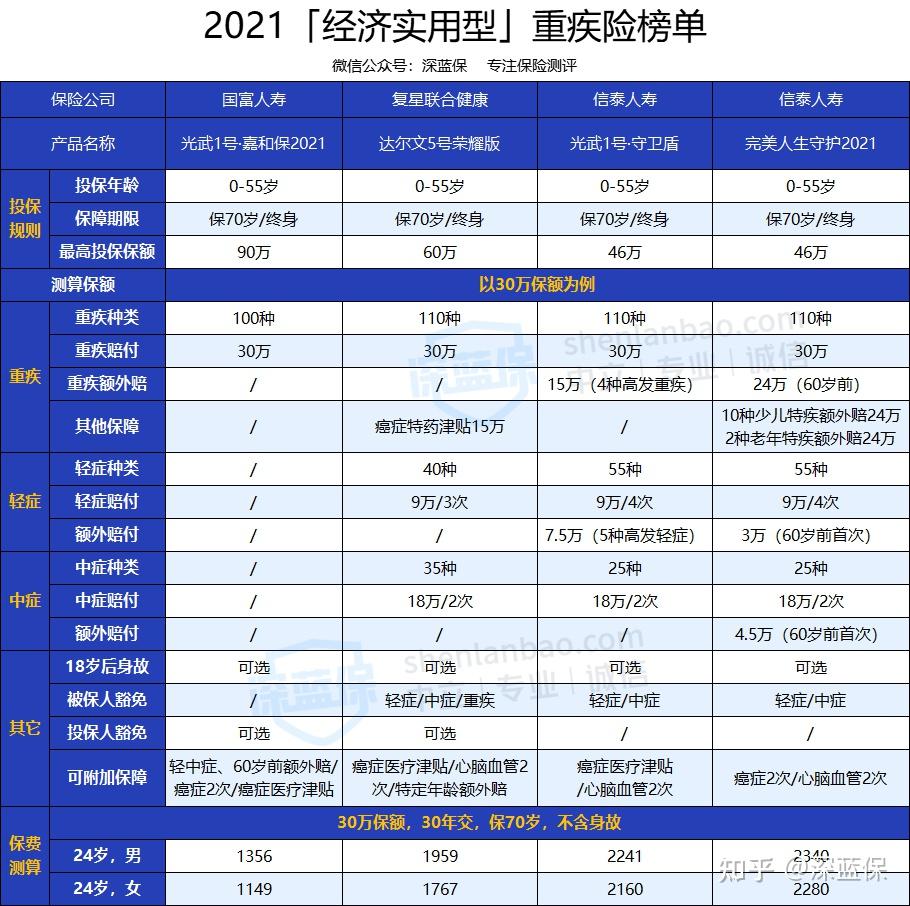
嘉和保2021每年一千出头买到30万保额保到70岁,很难找到更便宜的,但没有轻中症保障。达尔文5号荣耀版贵几百,多了轻中症,保障没缺陷,性价比很高,我更建议加几百买这款。光武1号守卫盾针对癌症、心梗、脑中风后遗症、冠脉搭桥额外赔50%,有家族病史的可以考虑。完美人生守护2021在60岁前得重疾赔180%保额,预算充足买它准没错。
定期寿险,给家人的交代
定期寿险就是人不在了赔一笔钱给家里人。听起来晦气,但这届年轻人一人在外打拼,最牵挂的就是父母晚年。定寿保障责任都差不多,主要看价格。
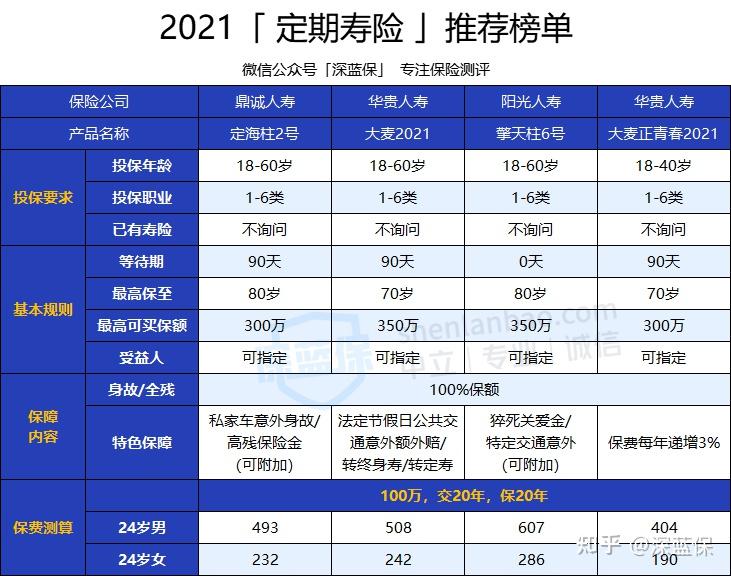
定海柱2号目前地板价,24岁女生一年232块买到100万保额。大麦正青春2021专为年轻人设计,首年很便宜但每年涨3%。大麦2021和擎天柱6号稍贵,但能加猝死关爱金、交通意外额外赔等功能。
最后说几句掏心窝的话
知乎有个热门问题”90后的你现在有多少存款”,排第一的答案让我记了很久。
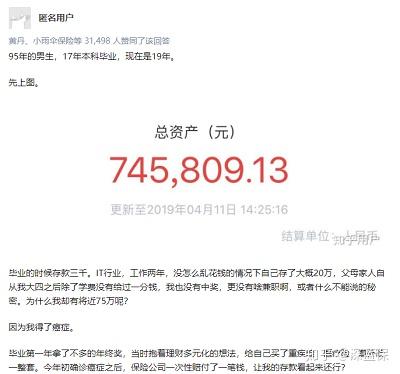
答主是个95年男生,最美好的年纪得了白血病。常人看着都心酸,他却一直乐观面对。他说:有信念的人,总是不那么容易被打倒的。
保险的赔款,也是支撑他抗癌的底气之一。
命运总在开玩笑,年轻人也没有豁免疾病和意外的权利。我们能做的,就是过好每一天,在风险来临前给自己配好保障。哪怕只是一份几百块的医疗险、一次简单的体检。
我是深蓝君,专注保险测评,日常科普保险干货。有任何保险问题随时找我,我会尽我所能帮你解答。
以下精华文章,都是总结多年从业经验后创作的,买保险前看一看,能帮你省下几万冤枉钱:
- 普通人买保险应该避开哪些坑?
- 婴幼儿买什么保险?
- 想给父母买份保险,哪个险种比较好?
- 保险哪种最好?预算有限只买一种买什么?
- 百万医疗险只要几百块,凭什么重疾险要几千上万?
- 从业5年规划10000+份家庭保单,总结出0-80岁性价比最高的投保方案
- 身体有小毛病如何买保险?(高血压/高血脂/糖尿病/乙肝/肺结节/乳腺结节等)
全网高性价比产品测评:
- 成人重疾险排行榜,每月实时更新
- 儿童重疾险排名榜,每月实时更新
- 定期寿险排名榜,每月实时更新
- 百万医疗险、小额医疗险排名榜,每月实时更新
- 成人、儿童、老人意外险排名榜,每月实时更新
- 全国惠民保大集锦,持续更新