去年我一个老同事退休,公司给办了个小仪式。她拿着退休金核定表算了一下,一个月到手3200块。她在北京交了二十多年社保,不算少了吧?但她说,这钱够干嘛的,物业费加水电燃气就去掉小一千。
这事对我触动挺大的。我从三年前开始给全家老小配置保险,研究最多的就是养老年金险——纯粹是因为自己怕老了没钱花。今天不说虚的,就把我这几年踩过的坑、算过的账,用大白话跟大家聊聊。
先说一个让我挺震惊的数:目前市场上收益靠前的年金险,同样交50万,不同产品之间,到80岁累计领取的金额能差出十几万。这可不是小数目。
年金险到底是个啥?说白了就是养只会下蛋的鸡
很多人一听“年金险”三个字就头大,觉得复杂。其实用养鸡来打比方就特别好懂——你一次性或者分几年喂饱一只鸡,然后到了约定时间,这只鸡就开始准时下蛋,下多少、什么时候下,全写进合同里,雷打不动。
鸡就是你的本金,蛋就是每年领的钱。
这笔钱可以给孩子上学用,叫教育金;也可以留给自己退休后花,叫养老金。东西是同一个东西,就是取钱的时间点不一样。
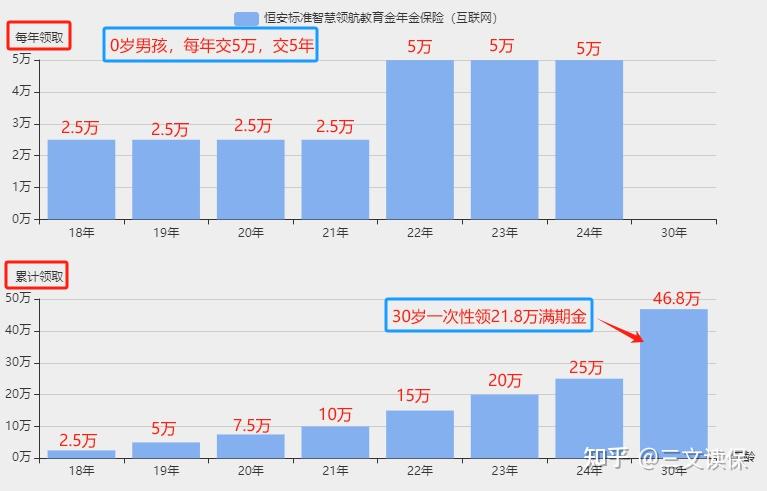
举个例子,给刚出生的孩子买教育金,每年交5万交5年,孩子18到21岁上大学那四年,每年能领2.5万;22到24岁读研三年,每年领5万;到了30岁合同期满,还能一次性再拿回来21.8万。总共交了25万,最后领回来46.8万,差不多翻倍。
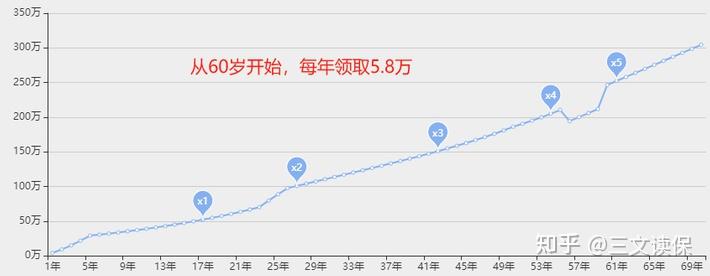
再说养老金。35岁女性,每年交10万交5年,从60岁开始每年领5.8万,活多久领多久。到62岁的时候,领的钱加上账户里剩的现金价值,已经是交的钱的两倍了。到77岁是三倍,89岁是四倍,96岁能到五倍。这就是养老年金险的威力——它赌的是你活得久,你活得越久越划算。
如果你想给自己或者孩子算一笔具体的账,可以点下面的卡片加我,我帮你按年龄和预算免费规划一下。

银行利率都跌成那样了,年金险凭什么还能稳住
这个问题我被问过不下二十次。说实话,前几年我也犹豫过,觉得钱放银行虽然利息少,但灵活啊,想取就取。
但是你看看现在,国有银行一年期存款利率已经降到1.45%,五年期也就2.00%。三年前我存的一笔定期还有3.5%呢,现在到期了都不知道往哪放。
而年金险的收益是白纸黑字写进合同的,不受市场利率影响。就算将来银行存款利率变成零,你的年金险该领多少还是领多少。目前好的产品长期复利能到3.5%左右,而且是终身锁定的。
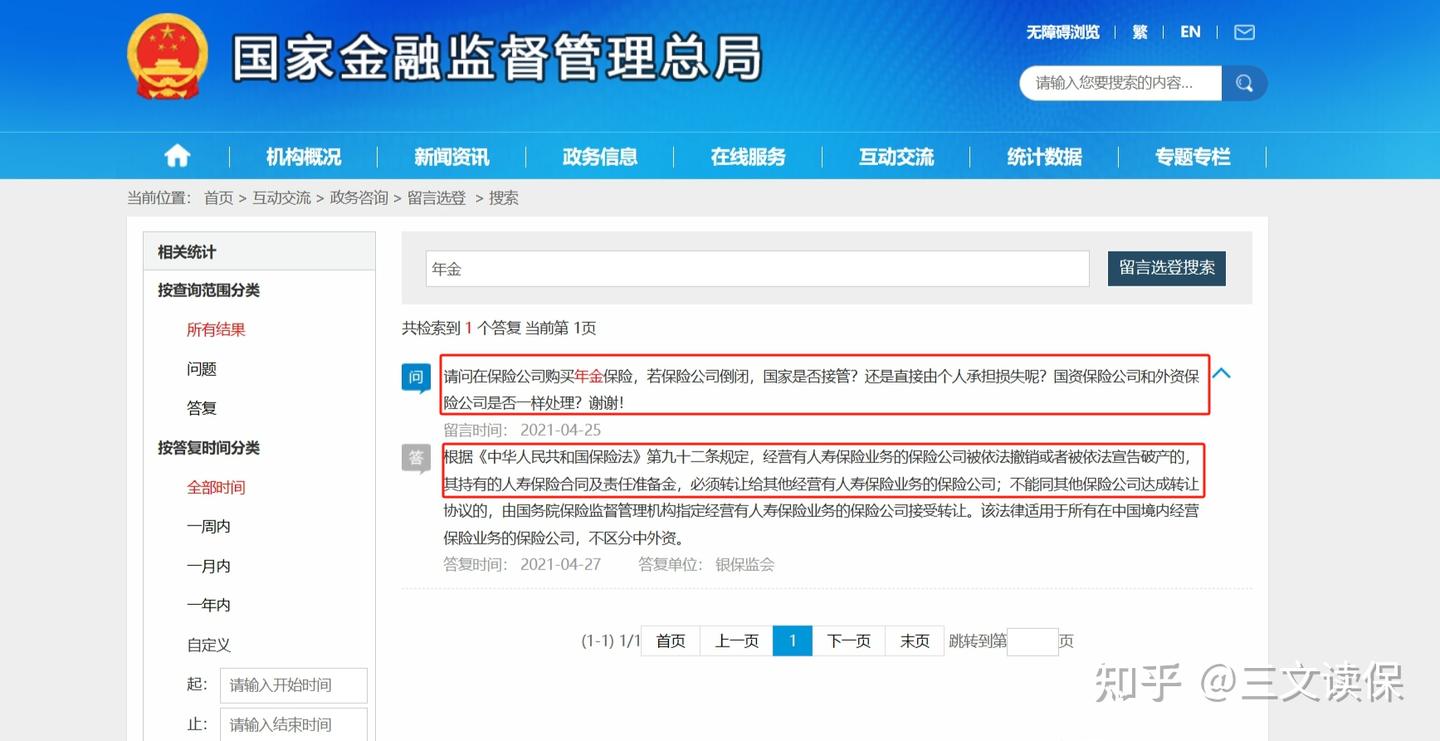
安全性就更不用担心了。国家在保险法第92条里明确规定,即使保险公司破产了,也会由其他公司接手,没人接就国家指定。这个兜底力度,比银行存款的50万存款保险还硬。
但话说回来,年金险也不是没毛病。
买年金险之前,这两个坑你得想清楚
我见过太多人兴冲冲买了年金险,过了两年急用钱想取出来,结果发现亏了一大截。所以下面这两点,你一定要心里有数。
第一个坑:钱进去容易出来难。年金险只能在固定的年龄领钱,比如55岁、60岁、65岁。中间如果你想动这个账户里的钱,那损失是真的大。我以前看过一款还不错的产品的计划书,交了钱之后要到第10年,现金价值才能超过已交保费。也就是说前十年你要是退保,本金都拿不回来。
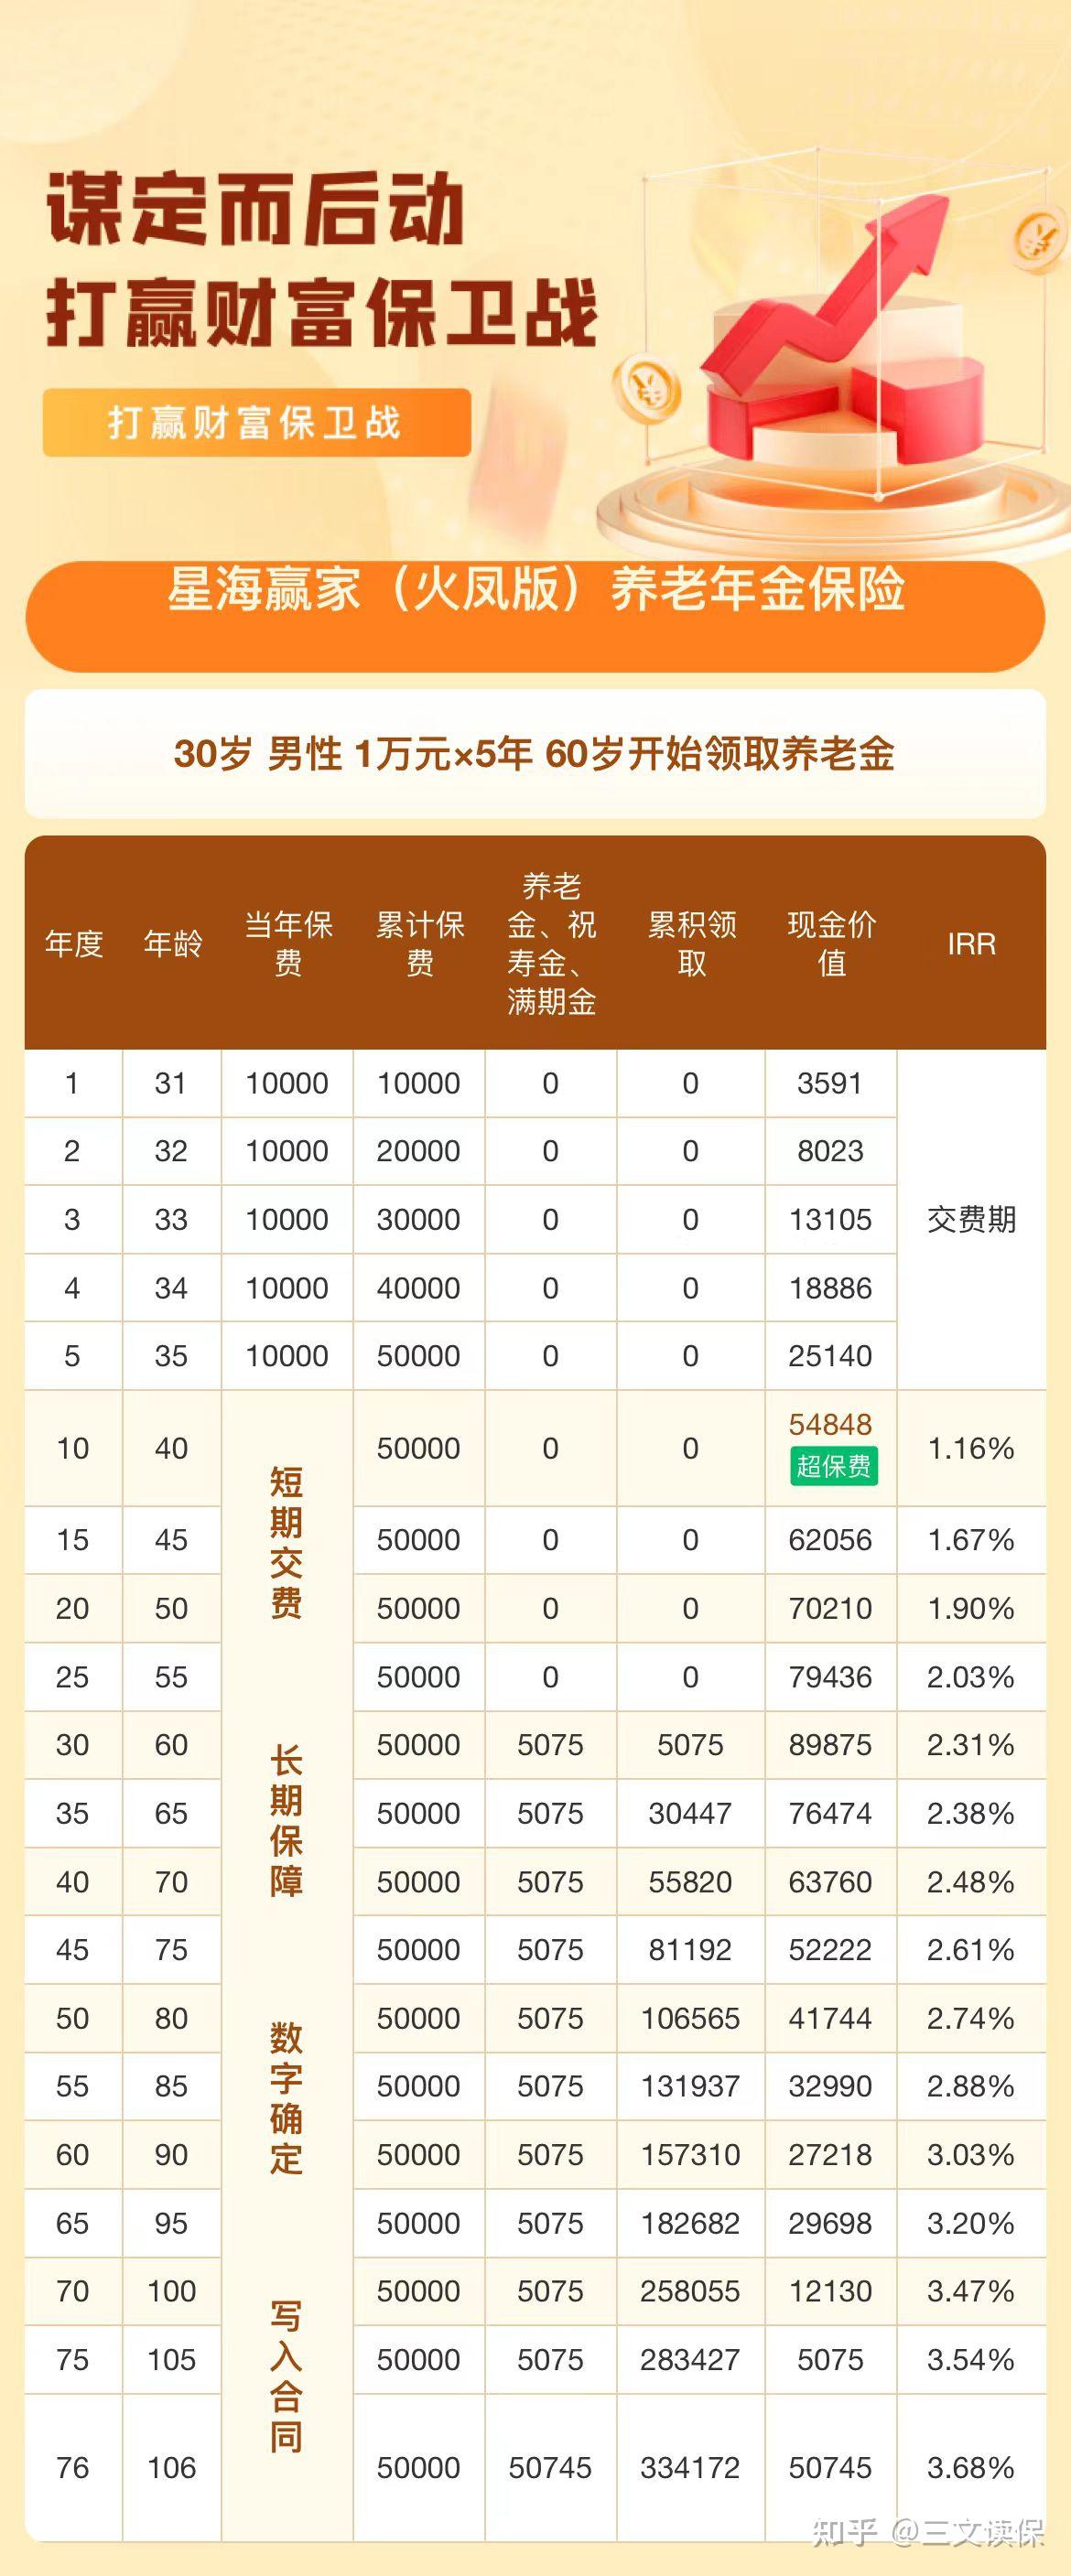
第二个坑:前期收益真的不高。还是上面那份计划书,投保后前9年都是亏的。55岁的时候内部收益率才2.03%,60岁2.31%,70岁2.48%。你要是跟炒股买基金比,那确实差远了。但问题是,炒股买基金能保证你七十岁、八十岁还在赚钱吗?
所以我的看法是:如果你有一笔十年二十年都用不到的闲钱,又不擅长投资,那年金险真的很适合。但如果你这笔钱三五年内可能要用,千万别碰。
说到这,顺便提一嘴,如果你更在意回本速度和前中期收益,增额寿可能比年金险更合适,最快四年就回本。感兴趣的话可以点下面卡片找我拿增额寿的榜单对比。
怎么挑年金险?就看两个数,别被花里胡哨的宣传语迷惑
网上关于年金险的宣传语五花八门,“快速返本”“年年返还”“即交即领”,看得人眼花缭乱。但真正决定一款年金险好不好的,就两个核心数字。
第一个数:每年能领多少钱。这个是最关键的,因为你买年金险就是为了退休后每年多一笔收入。领取金额差一点,几十年下来差的可能就是十几万。
我拿三款产品做了个对比,同样是30岁男性,每年交10万交5年,60岁开始领:
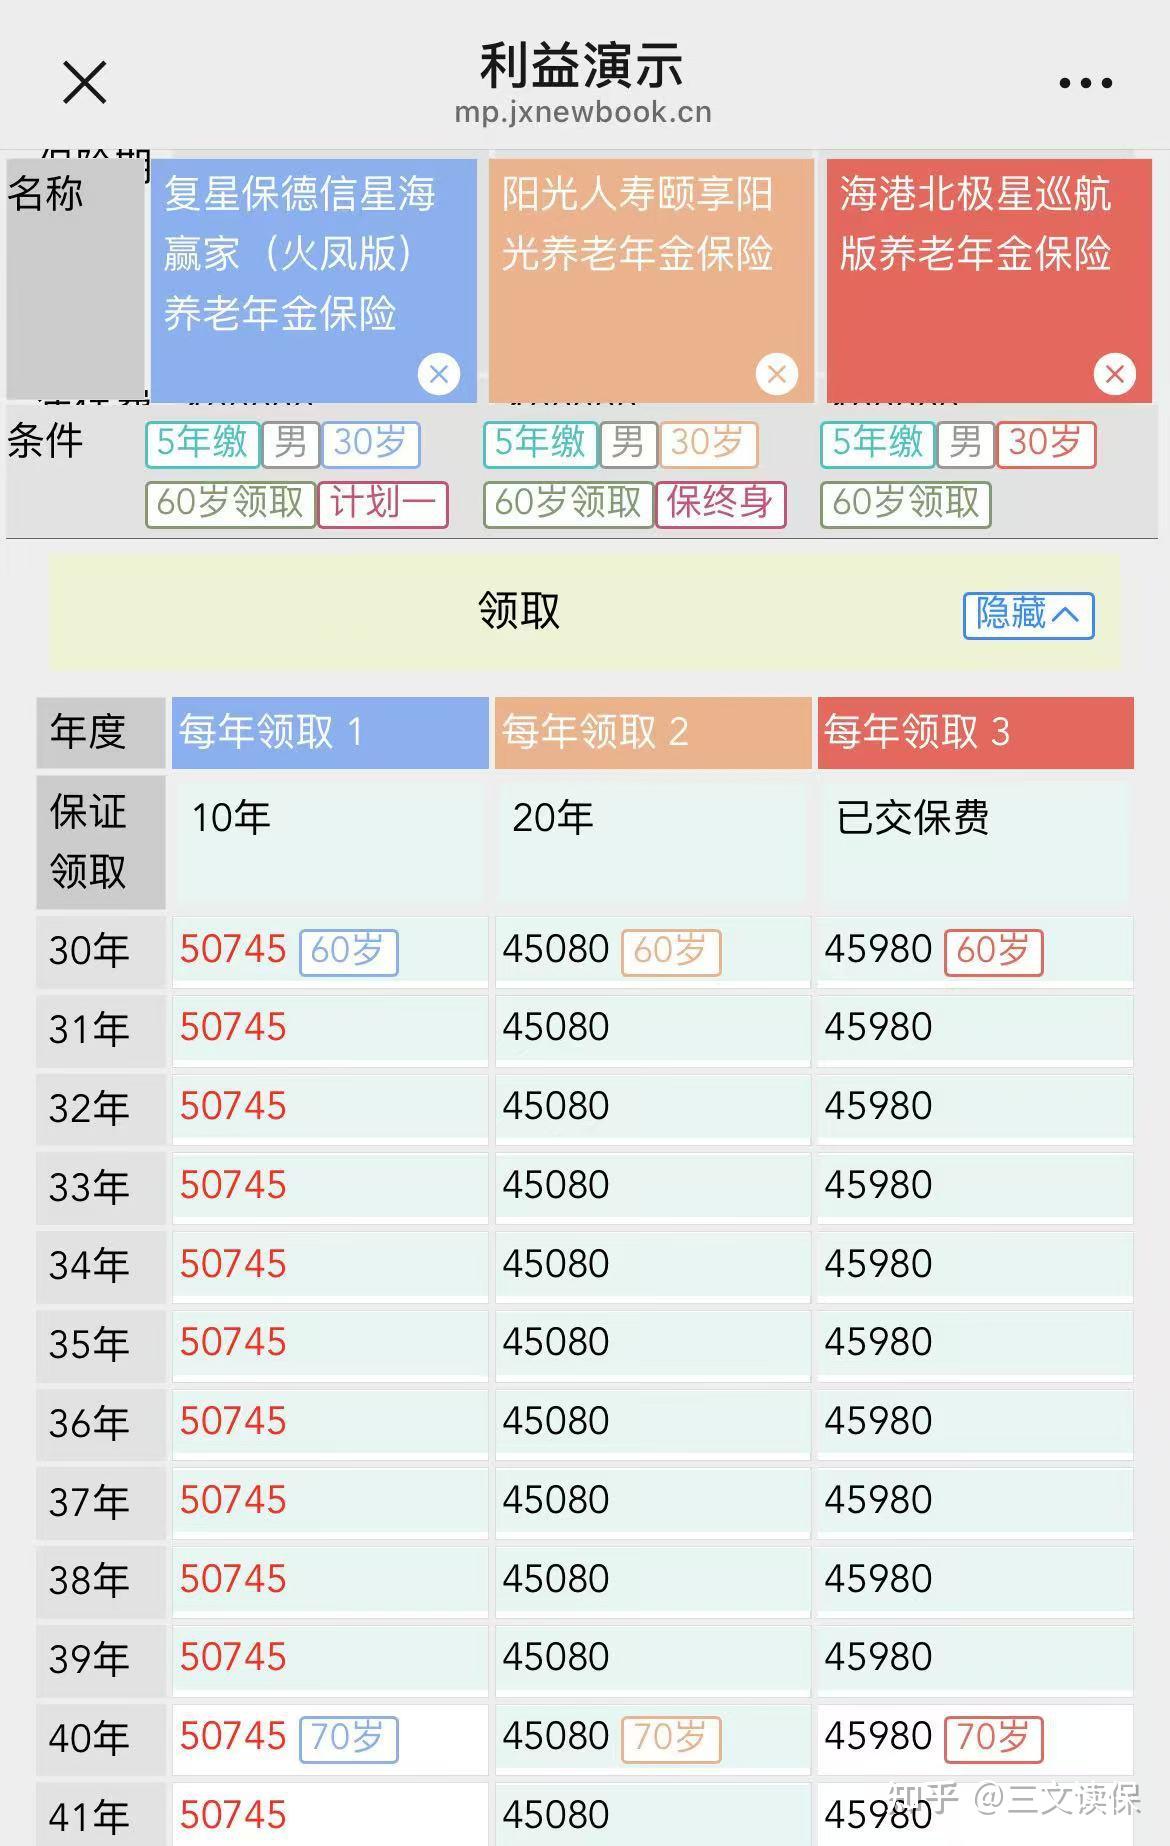
复星保德信的星海赢家火凤版每年能领50745元,海港北极星巡航版每年45980元,阳光颐享阳光每年45080元。如果都领到80岁,火凤版比颐享阳光多领了将近12万。选错产品,损失就是这么赤裸裸。
第二个数:现金价值。现金价值就是你退保或者身故时能拿回来的钱。这三款产品里,火凤版的现金价值能持续终身,颐享阳光只能到79岁,北极星巡航版开始领年金后现金价值直接归零。
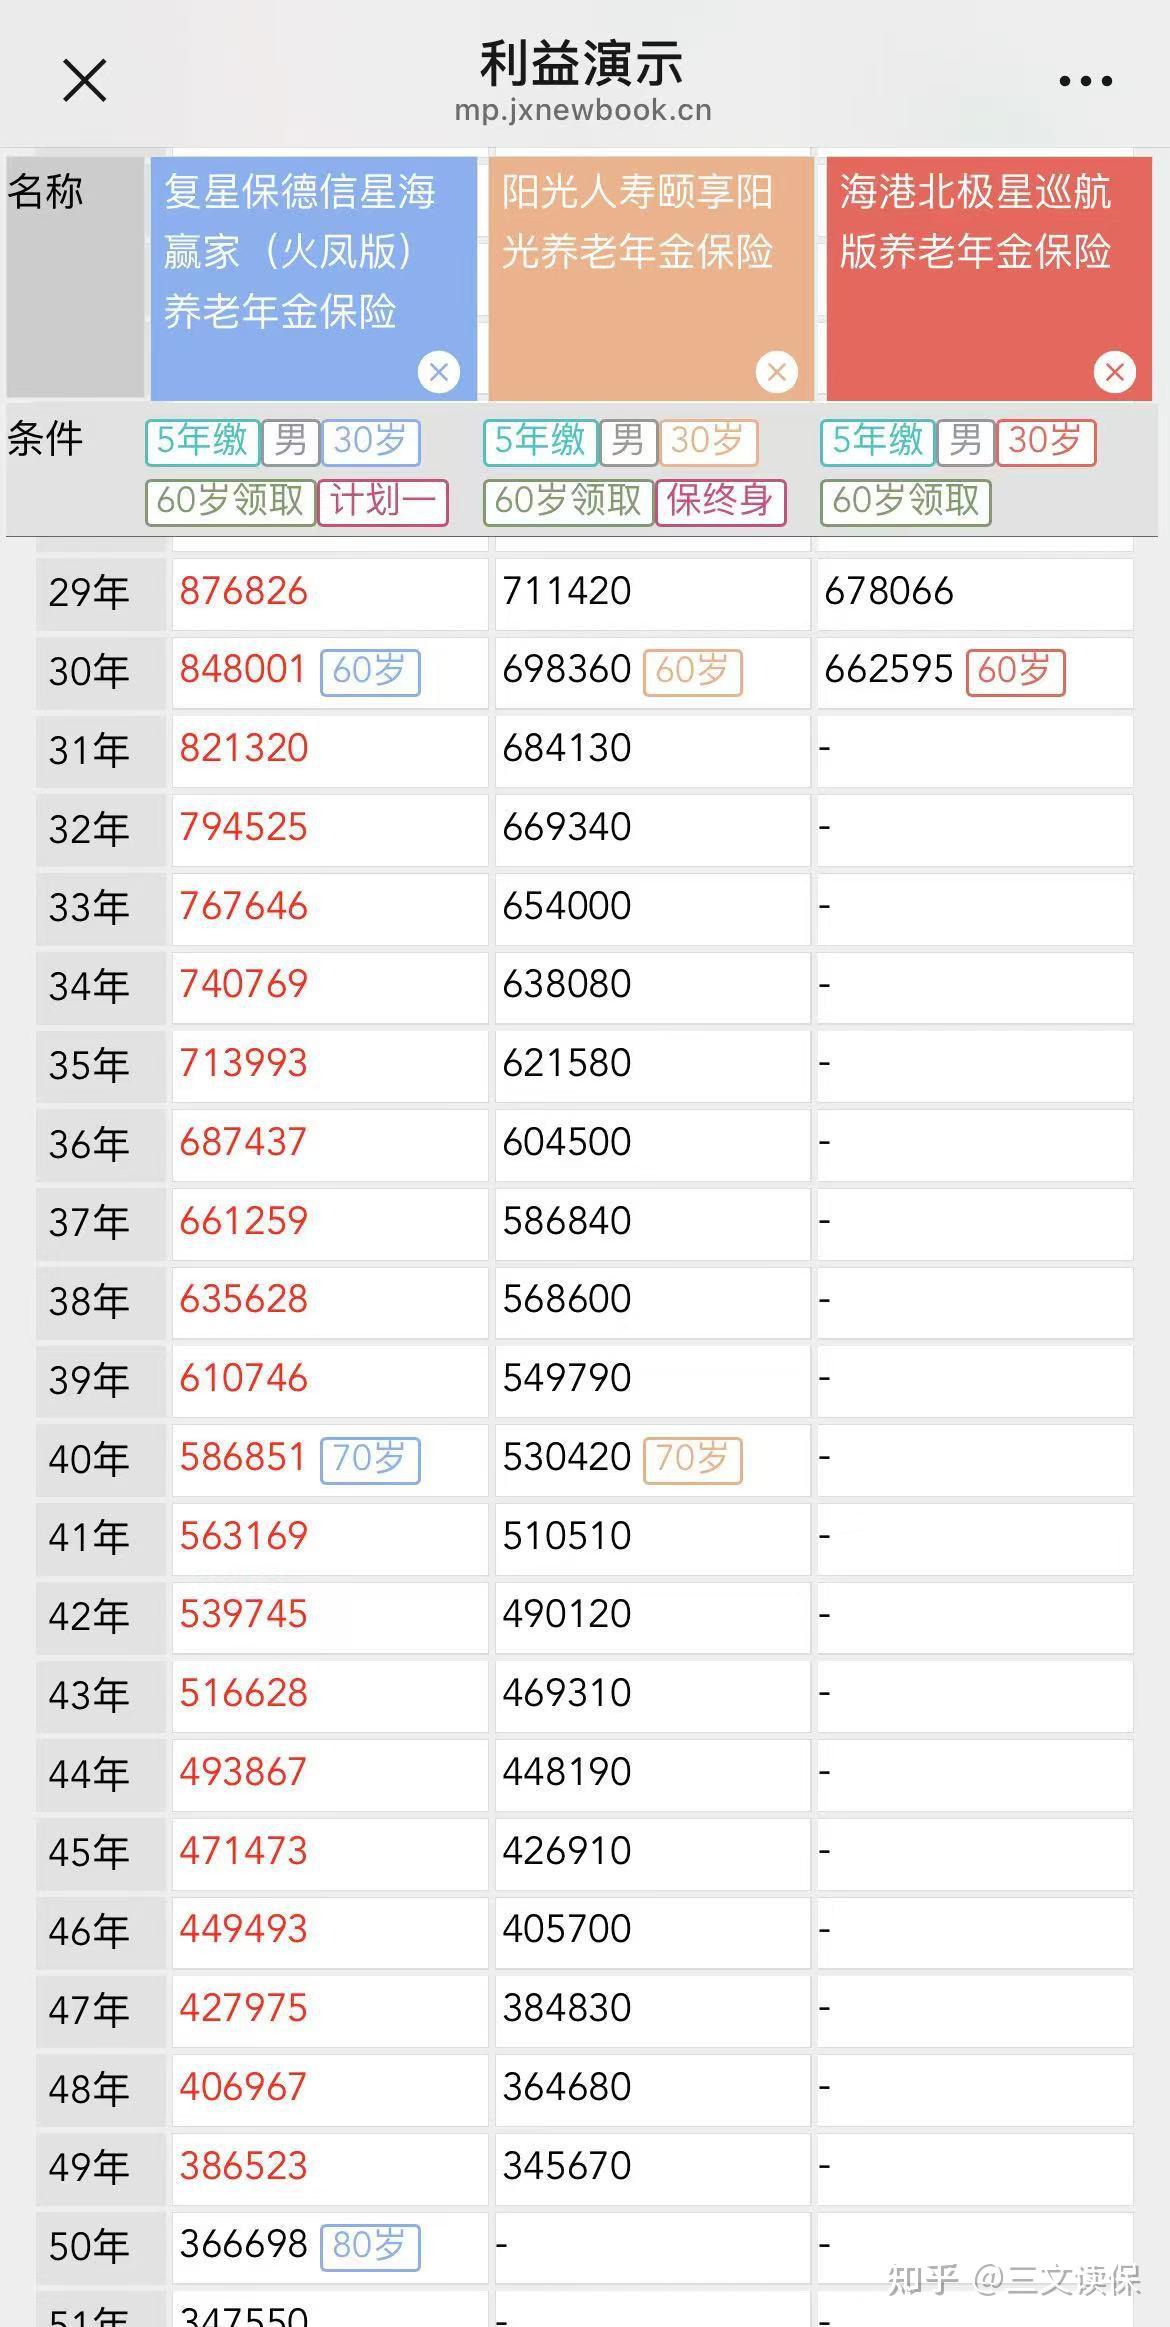
但注意,挑选的优先级不能乱——先看领取金额,再看现金价值。毕竟买年金险的初衷是每年按时领钱,不是退保拿钱。如果两款产品领取金额差不多,再比现金价值谁持续得更久。
我把目前市面上领取金额高、现金价值还能持续终身的几款产品整理好了,需要的朋友可以点卡片加我免费拿。
目前哪几款年金险领钱最多?我挑了三个最能打的
测评了大半个月,把市面上六十多款养老年金险翻了个遍,下面这三款是我觉得最值得关注的。当然每个人情况不同,具体选哪个还是要看你的年龄、预算和需求。
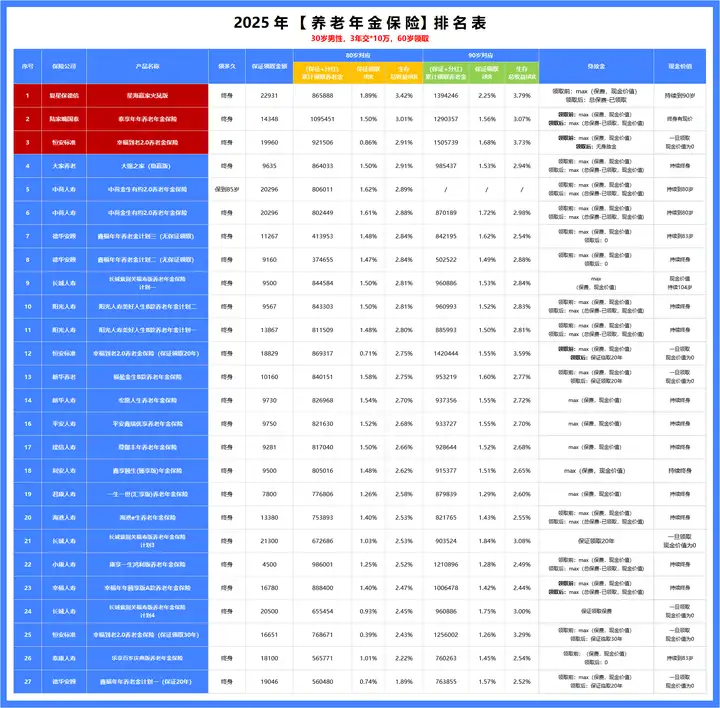
测算模型:30岁男性,年交10万,交3年,60岁开始领取养老金。
第一款:复星保德信星海赢家火凤版——领钱最多
这款产品可以说是目前年金险市场的收益天花板。30岁男性每年交10万交3年,80岁的时候累计能领86万,账户里还有35万现金价值,生存总收益达到3.42%;90岁累计领139万,现金价值还有24万,总收益3.79%。这个数字在同类产品里遥遥领先。
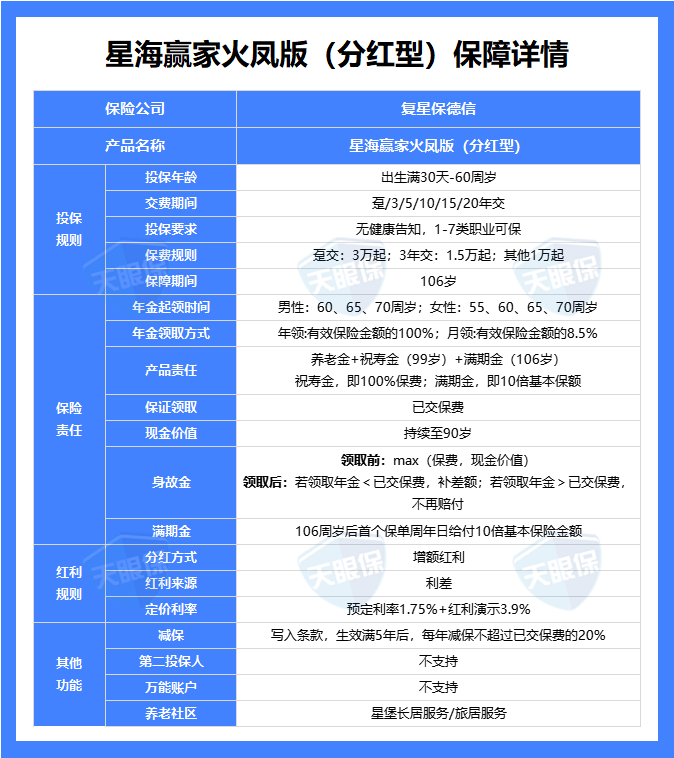
它还有两个特别的设计:99岁的时候返还全部已交保费作为祝寿金,106岁再给10倍基本保额作为满期金。说白了就是活得越久给得越多。
承保公司复星保德信,背后是复星集团和保德信金融集团,各占50%股份。保德信是全球九家“大而不能倒”的保险公司之一,实力不用我多说了。这款产品还能对接“星堡”养老社区,总保费到150万可以保证入住。
第二款:陆家嘴国泰泰享年年——现金价值终身不归零
这款产品最大的特点就是现金价值能持续一辈子。什么意思呢?就是你活着的时候每年领养老金,万一哪天走了,账户里的现金价值还能留给家人。相当于双重保障。
对比一下,星海赢家火凤版的现金价值只能到90岁,有的产品开始领年金后现金价值直接归零。泰享年年在这方面确实做得好。
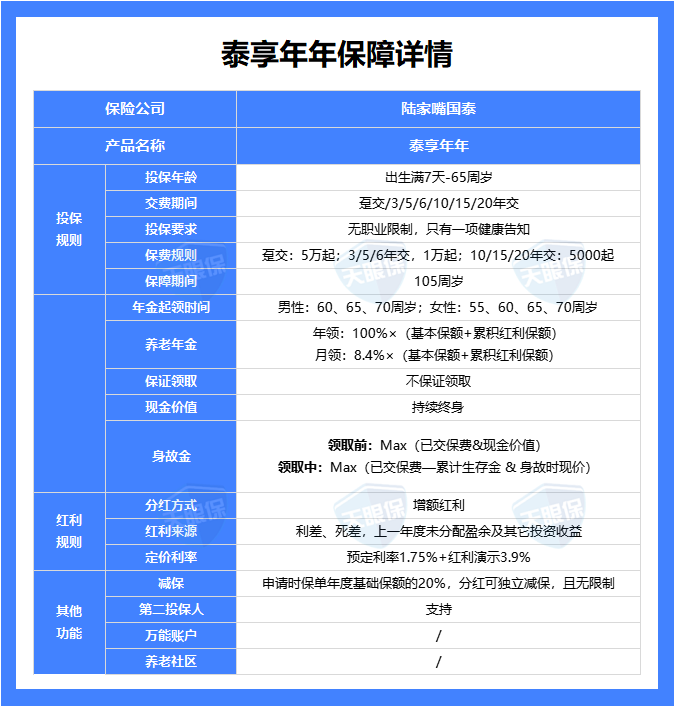
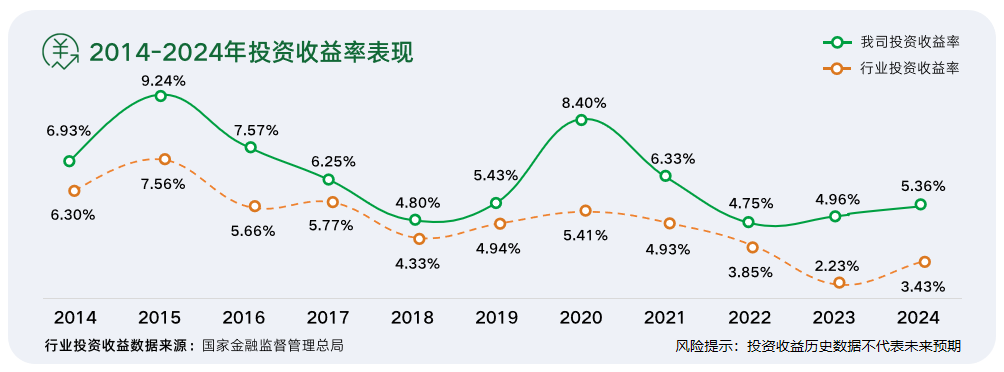
承保公司陆家嘴国泰,是第一家海峡两岸合资的寿险公司,中方股东实际控制人是国资委,根正苗红的国资背景。投资能力也很强,近三年平均财务投资收益率5.03%,分红实现率连续五年达到140%。
不过要注意一点:泰享年年的现金价值虽然高,但每年领取金额比另外两款低。鱼和熊掌不可兼得,看你更在意哪个。
第三款:恒安标准幸福到老2.0——分红能力最强
这是一款分红型年金险。什么叫分红型?就是除了保证收益之外,保险公司还会根据经营情况给你额外分红。所以分红实现率是衡量这类产品最关键的指标。
而说到分红能力,恒安标准人寿说第二,没人敢说第一。去年监管出台限高令之后,恒安标准的分红实现率依然达到97%,排名第二的只有83%。今年最新数据,年度红利平均值95%,终了红利平均值113%,依然是一骑绝尘。
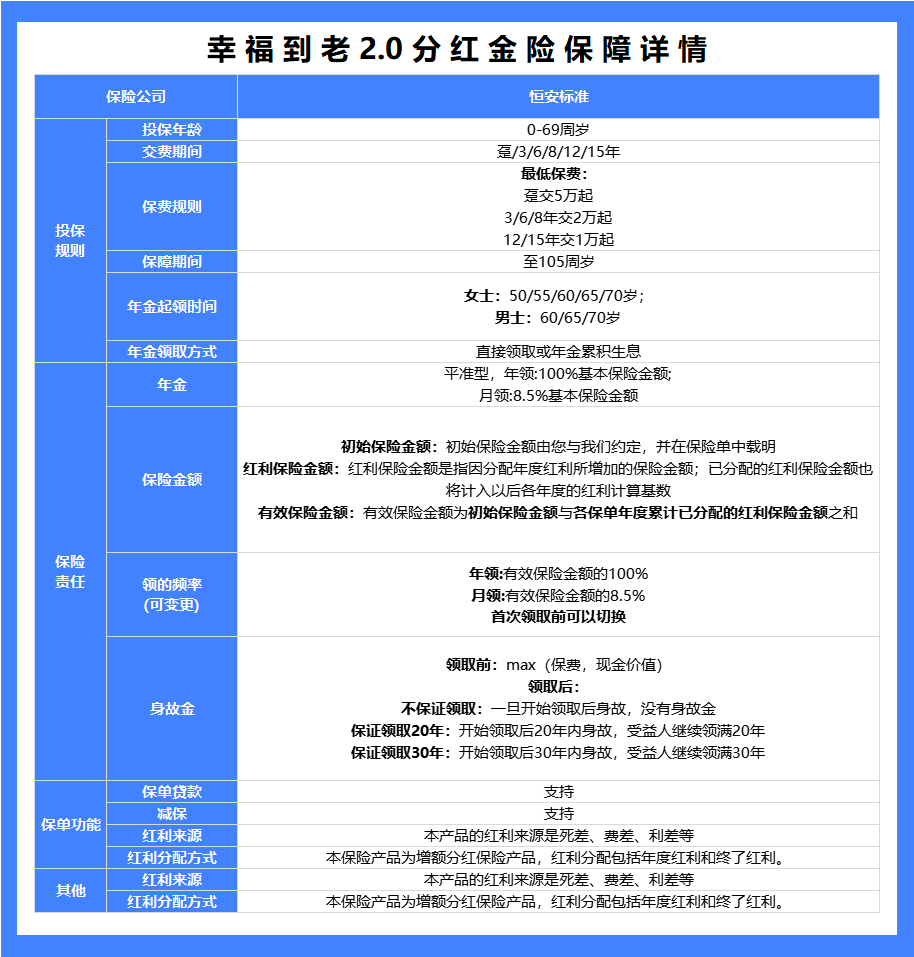
领取金额上,同样条件下幸福到老2.0每年能领36131元,比星海赢家火凤版的35036元还高,比泰享年年的22028元更是高出不少。90岁以后的生存总收益会逐渐超过另外两款。
但它的保证收益只有1.5%,低于另外两款的1.75%。而且不保证领取计划虽然领得最多,但开始领取后就没有现金价值了。这款比较适合追求极致收益、家里有长寿基因的朋友。
最后说几句掏心窝子的话
我研究年金险纯粹是因为怕老了没钱花。我算过一笔账,按照现在的物价水平,退休后如果想维持现在的生活质量,光靠社保养老金是远远不够的。
年金险不一定是最好的养老工具,但对大多数普通人来说,它可能是最省心的。安全、稳定、活多久领多久,这三点加在一起,市面上找不到第二个。
挑选的逻辑其实不复杂:先看谁领得多,再看现金价值谁持续得久,最后结合自己的情况做决定。但千万别只看宣传页上的大字,一定要让业务员把具体数字拉出来给你看。
如果你对哪款产品有疑问,或者想让我帮你算算具体能领多少钱,可以加我聊。我不推销,就是帮你把账算清楚。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
==延伸阅读==
重疾险怎么买?2025年最新重疾险排行榜+推荐清单
百万医疗险怎么买?2025年最新百万医疗险排行榜+推荐清单
定期寿险怎么买?2025年最新定期寿险排行榜+推荐清单
意外险怎么买?2025年最新意外险排行榜+推荐清单
增额终身寿怎么买?2025年最新增额寿排行榜+推荐清单