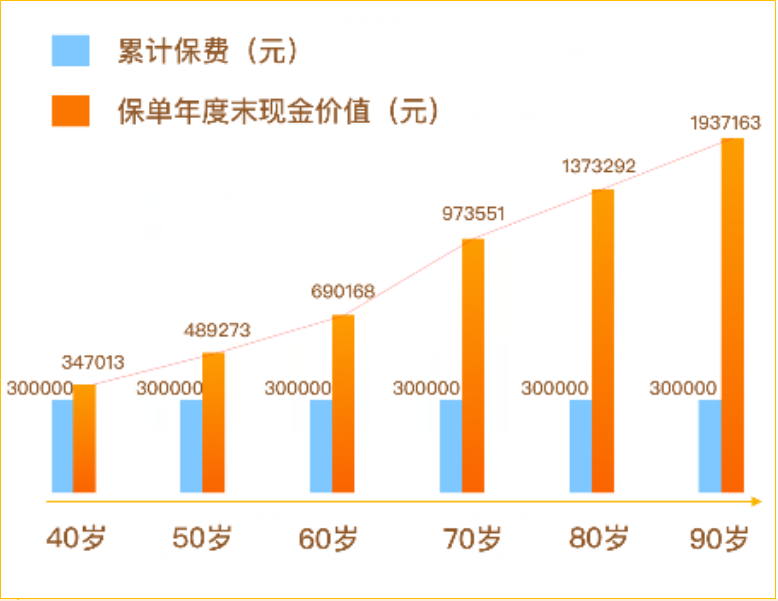
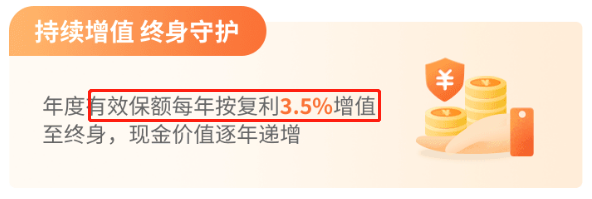
上个月老客户王姐给我打电话,说她2021年买的那份增额寿,当时业务员跟她说“保额每年涨3.5%”,她一直以为那就是收益。结果我帮她算了算实际IRR,她沉默了半天,说了句:“那我不等于被忽悠了四年?”
这事我真不怪她。保额增长率和实际收益率,这两个东西被混为一谈太多年了。保额就是个“锚”,它涨多少跟你能拿到手的现金价值增速压根不是一回事。就像你基金份额变多了,净值跌了一样亏钱,你能说你赚了吗?
5月份这波产品调整之后,我重新把市面上13款增额终身寿险扒了一遍。今天不整那些虚头巴脑的,直接拿三款最典型的产品做个横向对比,告诉你不同需求到底该选哪个。
先说清楚:增额寿到底看什么
增额终身寿险这东西,说复杂也复杂,说简单也简单。它的核心就两个东西——现金价值和减保规则。
现金价值决定了你能拿回多少钱。但别被那些“90岁现价翻7倍”的宣传给唬住,你得看关键时间节点。第一个节点是现价什么时候超过已交保费,这决定了你最早什么时候退保不亏钱。第二个节点要看你实际用钱的规划,比如孩子18岁上大学,那18岁那年的现价对你才有意义。
减保规则决定了你能怎么取钱。这个后面细说,先记住一句话:再高的收益,取不出来也是白搭。

现在进入正题。我把13款产品按趸交、3年交、5年交、10年交四个维度全测了一遍,收益排名前前后后调整过好几轮。
三款头部产品,谁更适合你
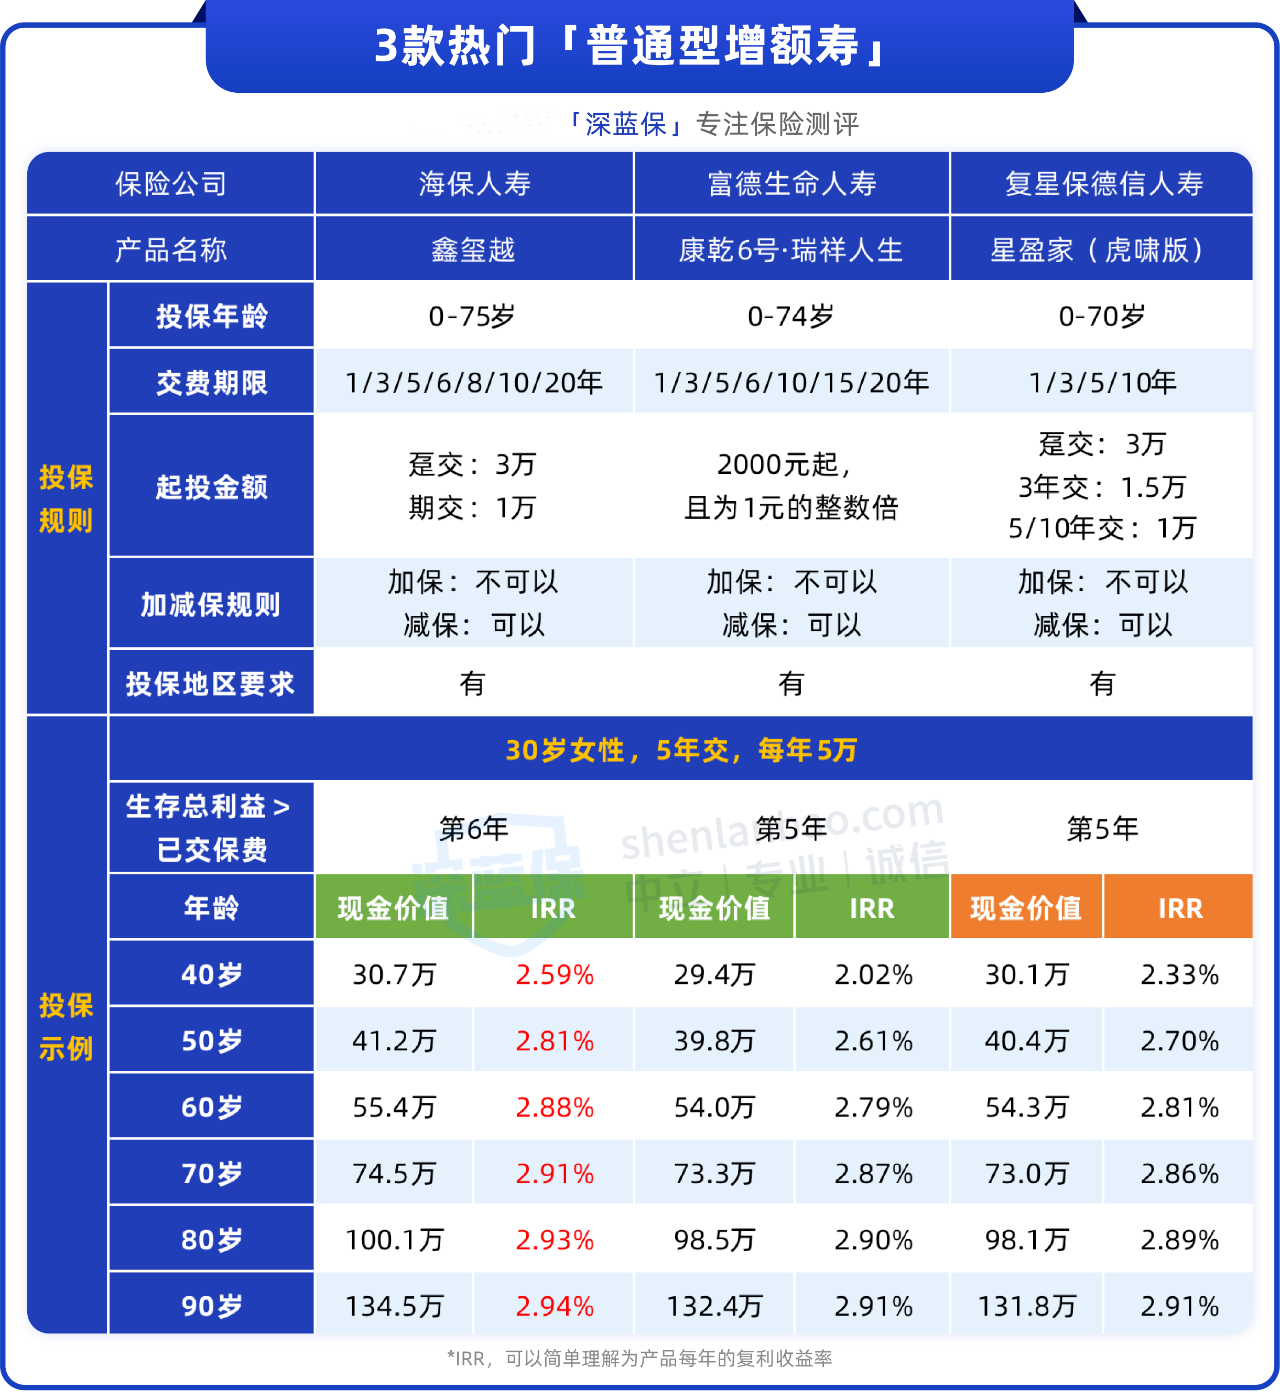
根据最新的收益测算和灵活性评分,综合排名靠前的三款分别是:鑫玺越、康乾6号、星盈家(虎啸版)。名字你可能不熟,但看完下面的对比就清楚了。
鑫玺越——纯看收益,它最能打
不管趸交、3年交还是5年交,鑫玺越的现金价值在关键时间节点上基本都是第一档。长期收益能摸到2.94%,在现在这个利率环境下算是相当亮眼了。
但它的短板也很明显——减保规则偏严。投保100万的话,每年最多只能取20万出来。你要是只想放着增值、不急用钱,那没问题。可万一中途家里有个急事想多取点,就会被卡住。
康乾6号——门槛低,适合先占坑
康乾6号的长期收益也能超过2.9%,跟鑫玺越差得不多。它最大的优势是起投门槛低,2000块就能上车。
我有个客户小刘,去年刚毕业没多久,手里没什么闲钱,但又怕以后利率继续降。我就让她先买康乾6号占个坑,每年交个几千块,等收入上来了再加保。这种“先上车后补票”的思路,对年轻人来说挺实用。
不过康乾6号的减保规则跟鑫玺越类似,也有20%的限制。而且说实话,2000块起投虽然门槛低,但你要真想靠它攒出一笔可观的养老金,后面不加保的话,差距还是挺大的。
星盈家(虎啸版)——综合表现最均衡
如果你不是纯粹追求最高收益,而是想要一个“用起来舒服”的产品,星盈家虎啸版值得认真看看。
收益方面它属于第二档,跟前面两款比差不了太多。但它的减保规则宽松太多了——每年可减20%保额,而且是写进合同的。更关键的是,它还有一堆附加功能:达到一定保费标准可以对接养老社区、能搭配万能账户、支持隔代投保。
加减保这事,比你想的重要
很多人买增额寿只盯着收益看,加减保规则随便扫一眼就过了。我干了8年保险,见过太多人在这上面吃亏。
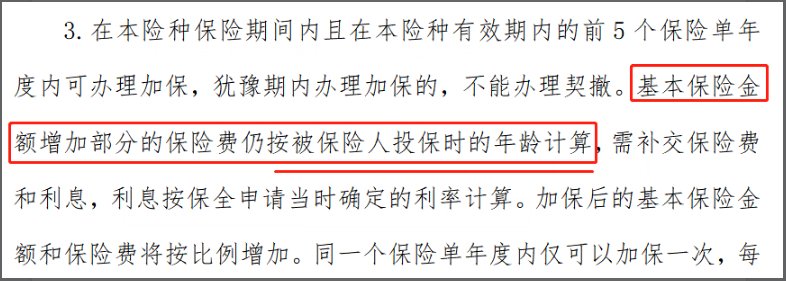
加保的意义在哪?说白了就是给自己留条后路。你现在钱不多,先交个一两万占坑,过两年年终奖发了、生意回款了,再追加进去。有些产品的加保规则很友好,追加的保费仍然按你投保时的年龄计算,相当于用更少的钱买到了同样的收益。
我拿某款产品做过一个测算对比:同样总投入40万,一个方案是每年交8万交5年,另一个方案是前几年每年交5万,从第3年起每年加保1万。最后总收益一模一样,但第二个方案前3年少交了6万块。这6万你拿去干点啥不好?就算存个定期也有利息。
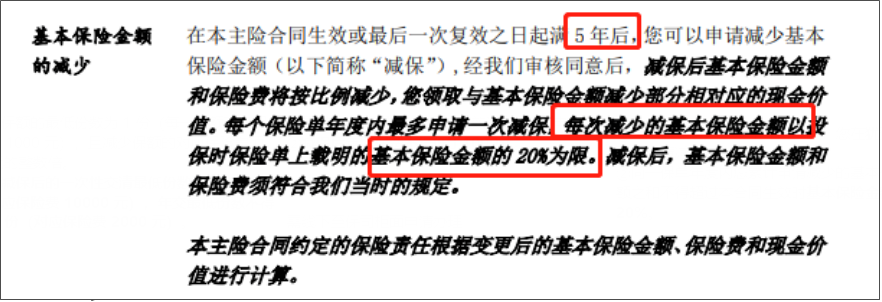
减保就更不用说了,它决定了你的钱能不能灵活取出来。孩子上学、自己创业、家里装修、出去旅游——这些用钱场景都指望减保来实现。
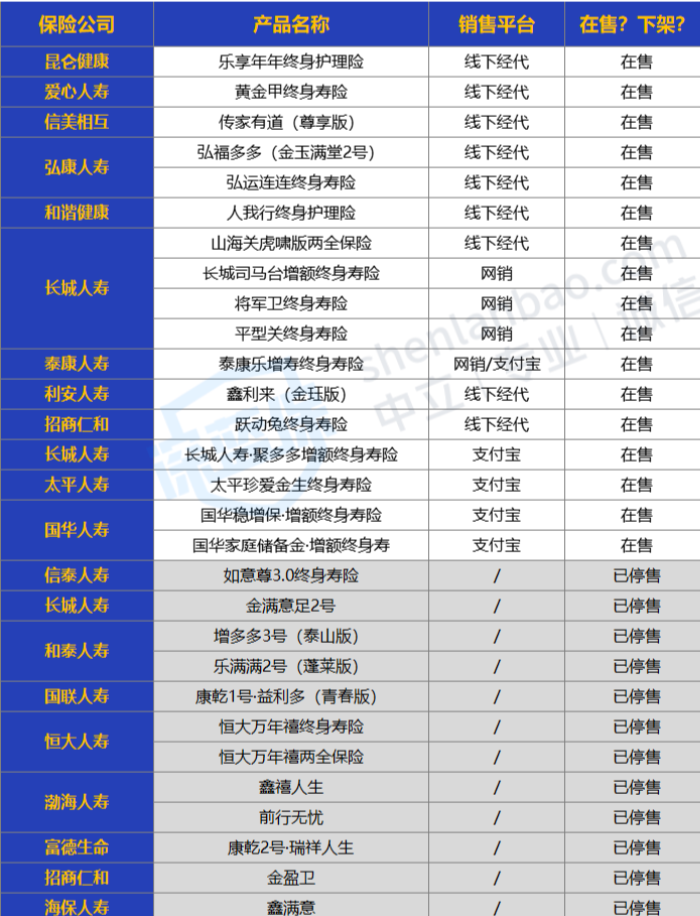
但监管这两年对减保卡得越来越紧。之前那些减保不限次数、不限额度的产品,像瑞华颐悦无忧、弘康金玉满堂、和泰增多多,基本都下架了。现在市面上大部分产品都有20%的减保额度限制,只不过有的写进合同,有的只是保全条款。
这里要特别点名一款产品:鑫利来金珏版。它的减保规则是“每次不超过已交保费的20%”,注意,是已交保费,不是基本保额。这意味着你每次减保后,已交保费会降低,下次能取的钱就更少。第一次能取2万,第二次只能取1.6万,越取越少。这种设计我直接给评了C级,太不实用了。
不同交费期限,收益差距可能超出你想象
还有个事很多人不知道:同一款产品,选不同的交费期限,收益可能差出一大截。
我经常碰到这样的情况:客户看了测评说某某产品收益高,买完之后一看合同发现现价没那么理想。一问才知道,测评里算的是5年交的收益,他自己选的是10年交,数据当然对不上。
所以在看任何测评之前,先想清楚自己打算怎么交费。趸交、3年、5年、10年,每种交费方式下产品排名可能完全不一样。
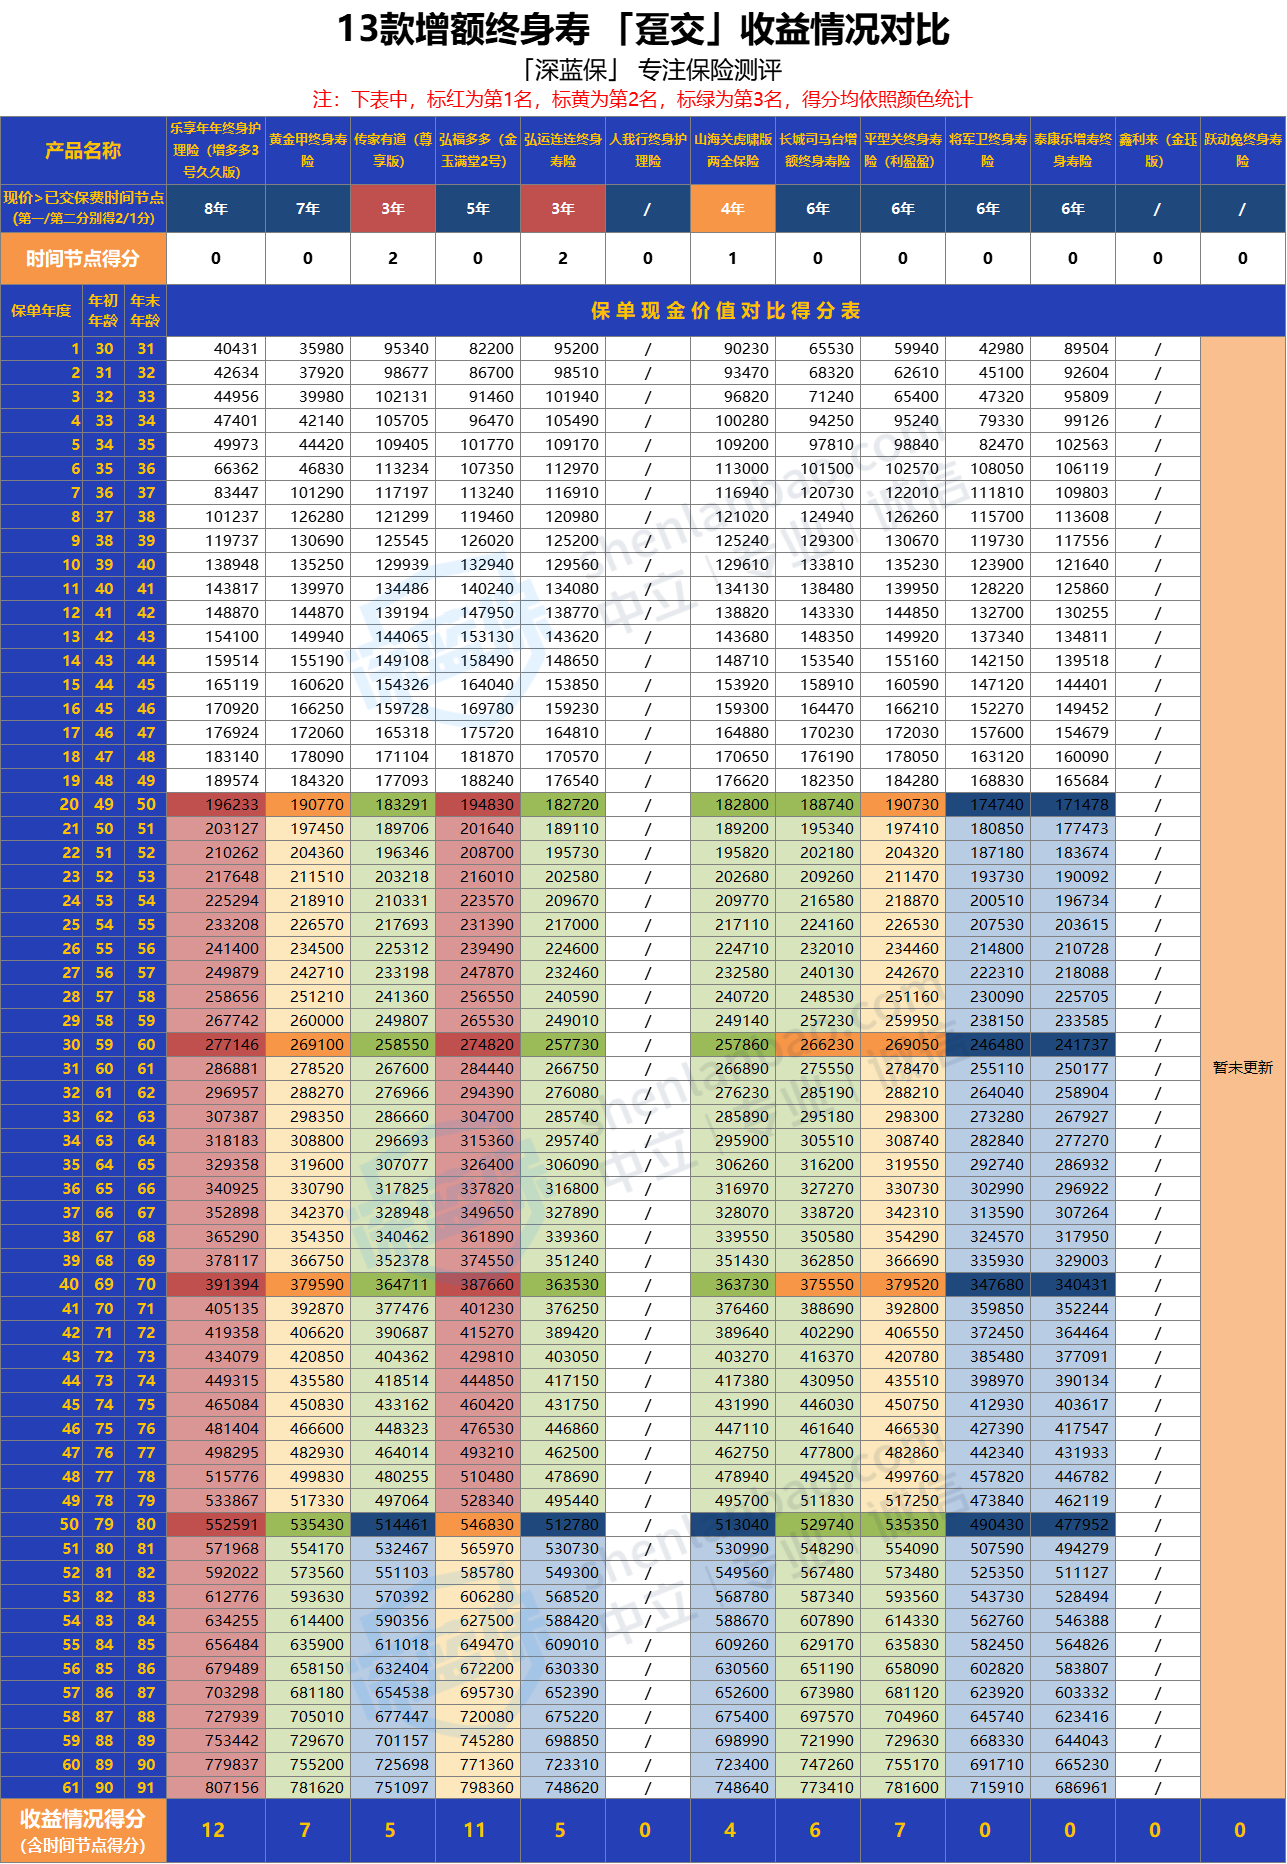
趸交10万的情况下,鑫玺越和康乾6号的收益排在最前面。
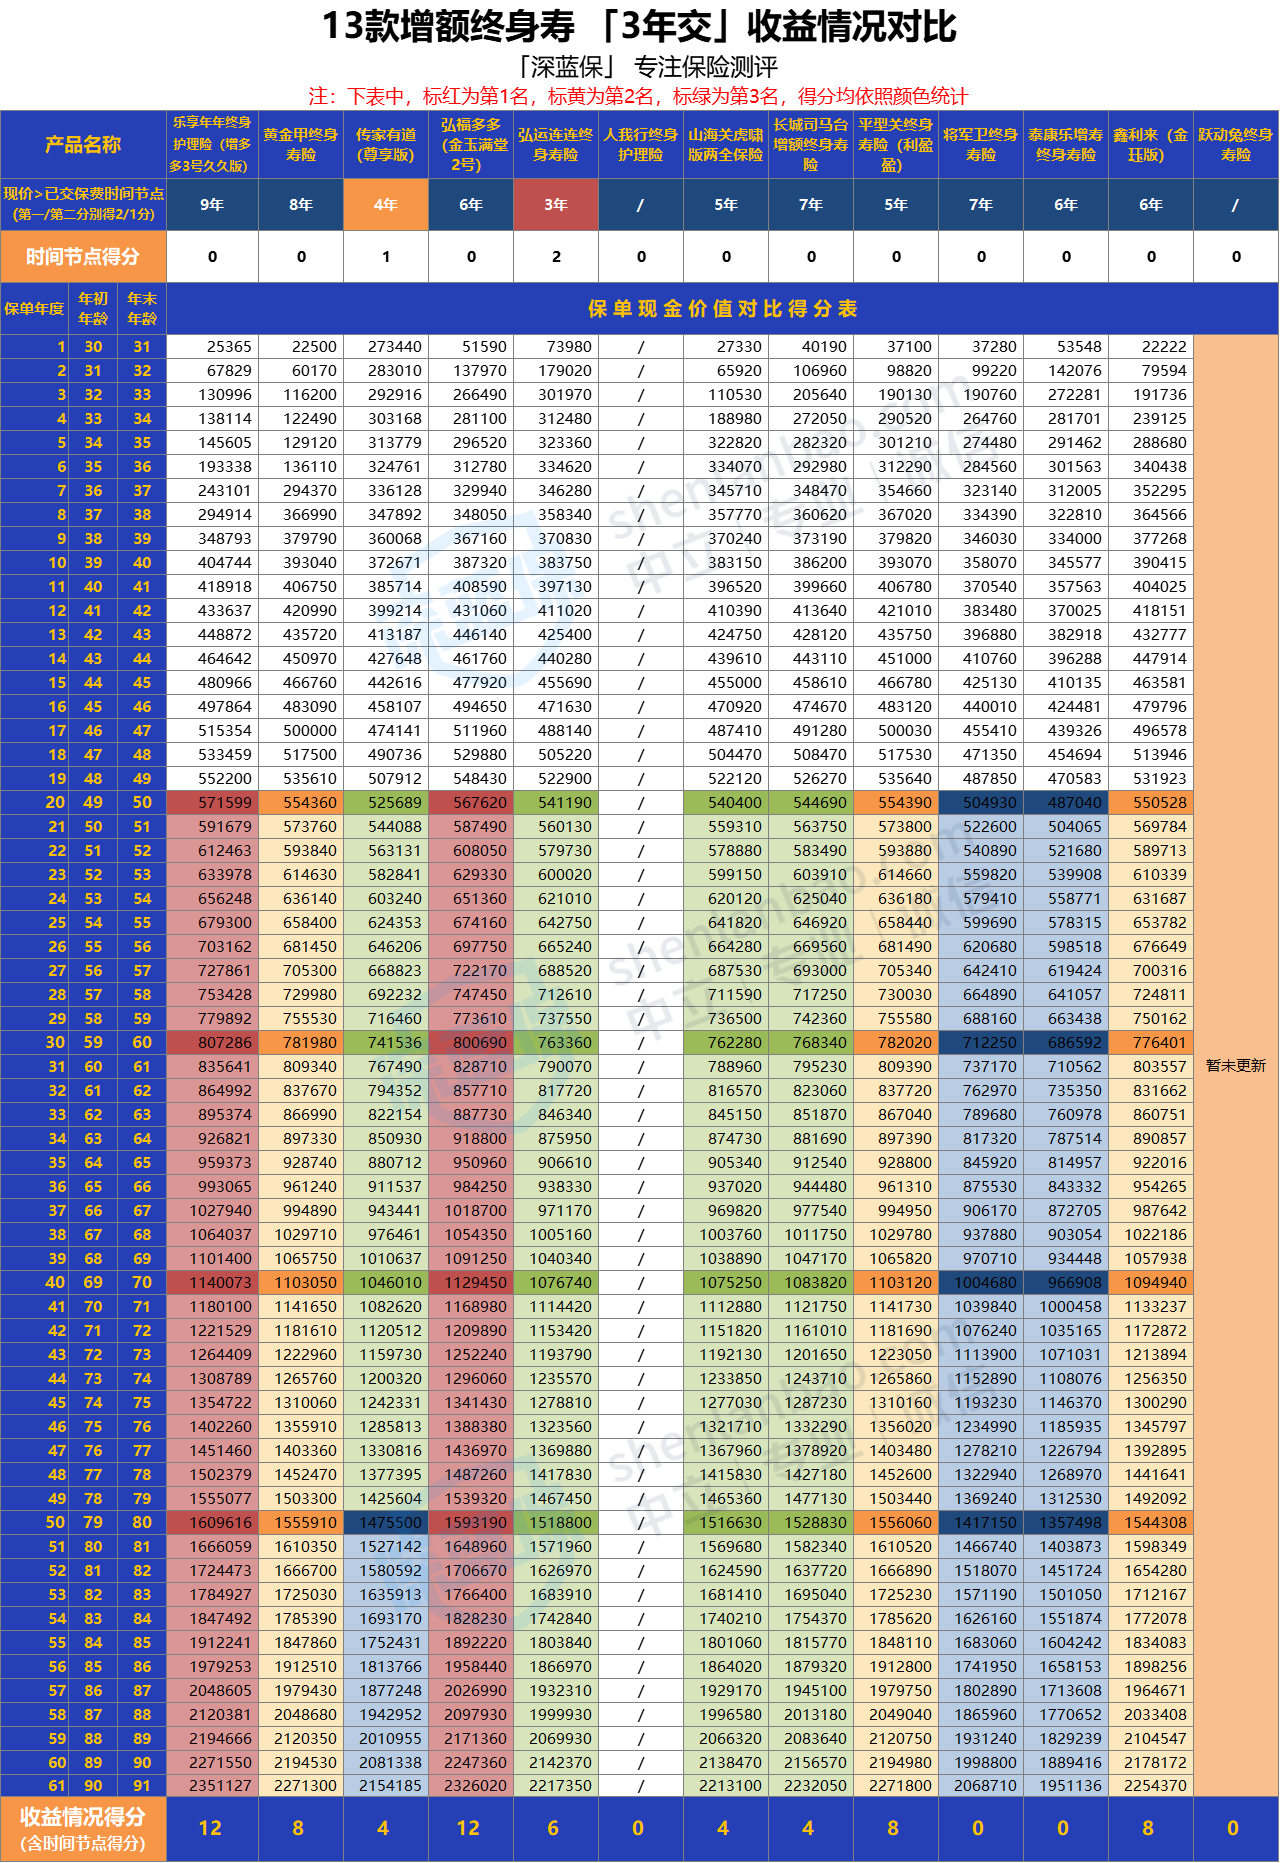
3年交的话,鑫玺越依然领先,康乾6号紧随其后。
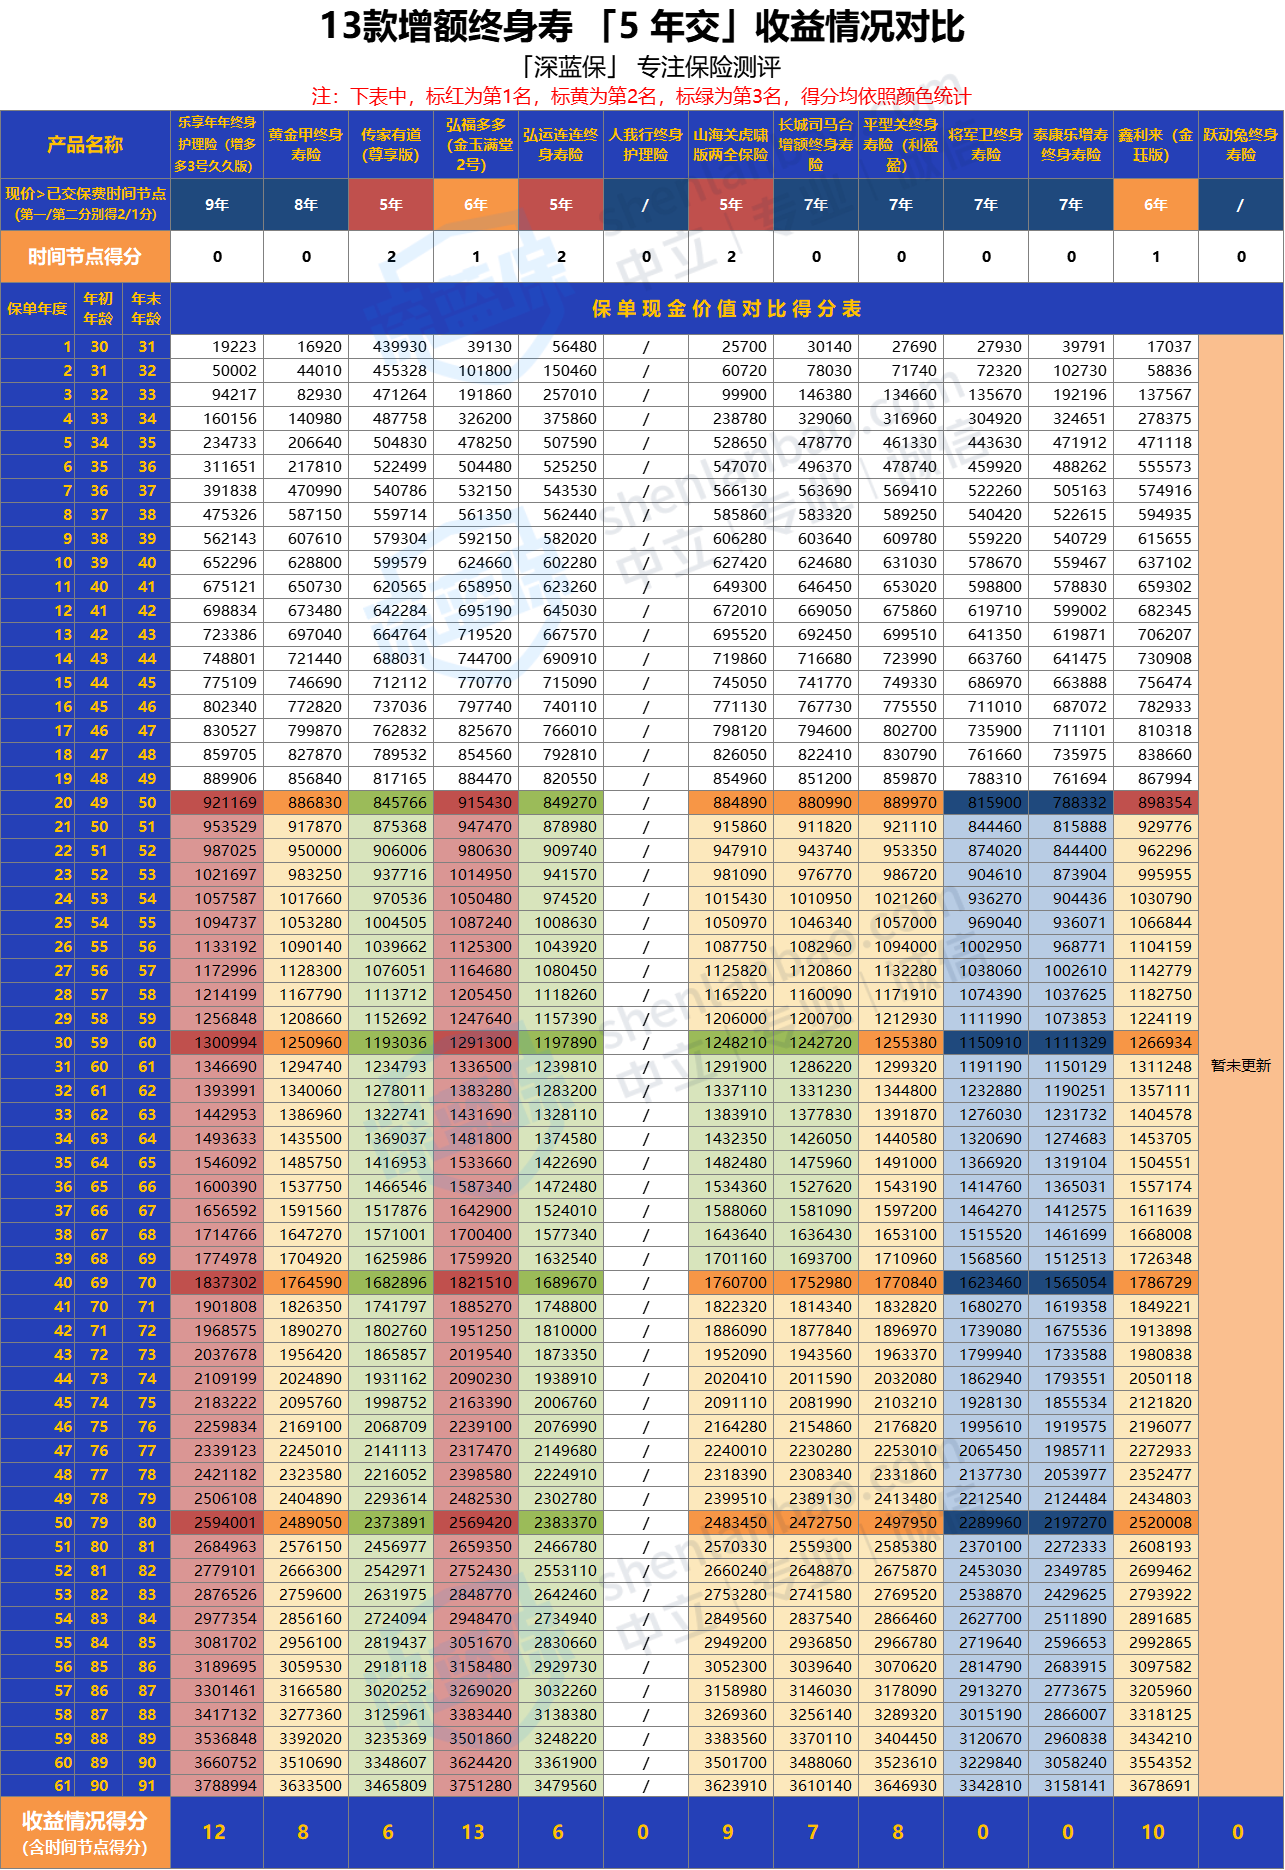
5年交每年10万,收益最高的还是这两款。但到了10年交,情况就变了——和谐健康人我行终身护理险的收益反超了前面几款,成为10年交产品里的第一名。
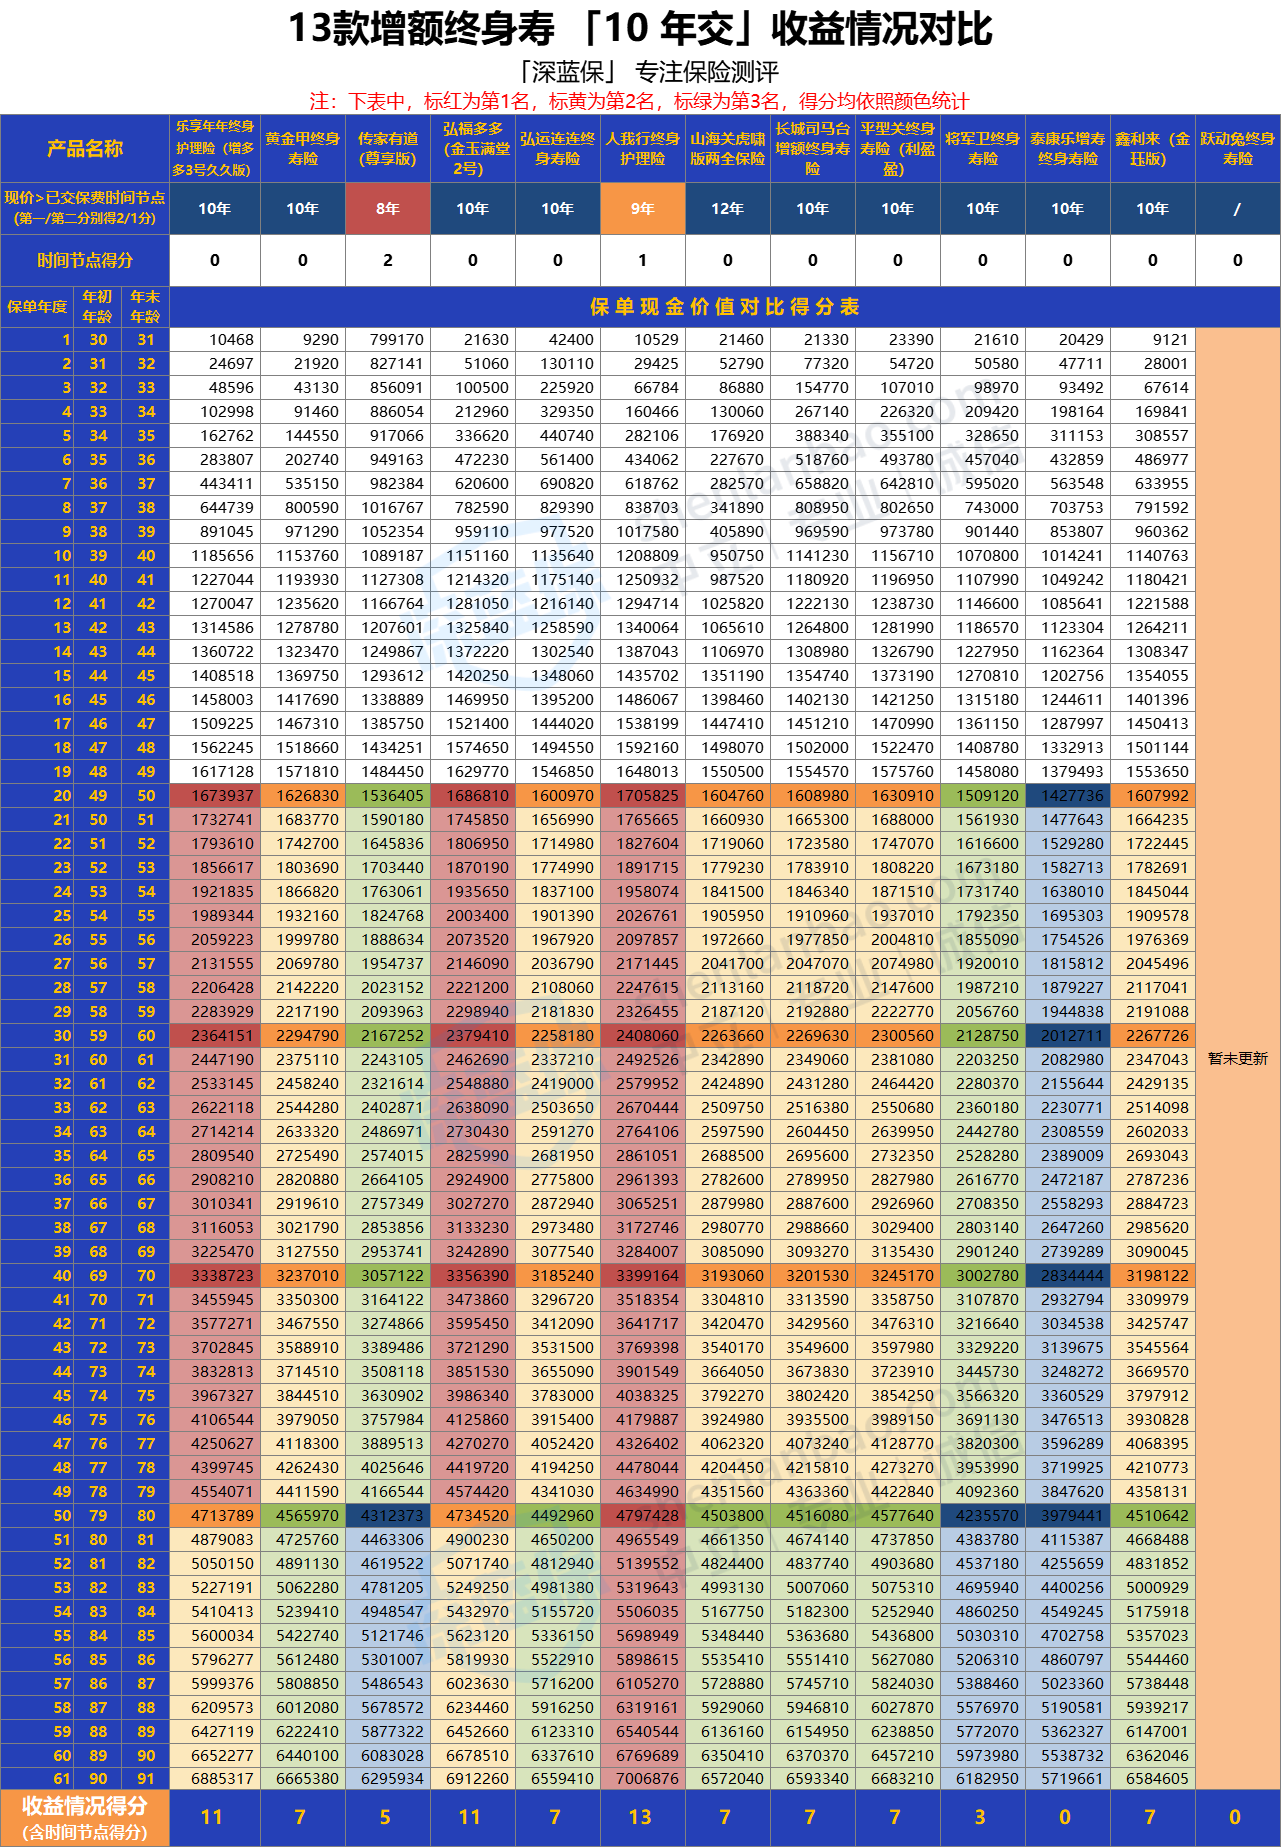
可惜人我行只支持10年交,趸交和3年、5年交都没有得分,所以综合排名被拉下来了。但如果你资金压力比较大、想拉长交费期,它是个很好的选择。
我的建议,对号入座就行
说了这么多,最后给大家一个简单粗暴的选择逻辑:
- 纯看收益、不急用钱:选鑫玺越,前中后期收益都很能打,长期IRR能到2.94%。但要接受减保偏严的限制。
- 预算有限、想先占坑:选康乾6号,2000块起投,门槛最低,收益也不差。适合刚工作的年轻人或者想先锁定利率的朋友。
- 看重综合体验、可能中途用钱:选星盈家(虎啸版),收益第二档但减保宽松,还能对接养老社区和万能账户,用起来最舒服。
- 想拉长交费期、减轻年缴压力:看看和谐健康人我行,10年交收益第一档,但不支持加保。
说到底,买增额终身寿险这事,没有“最好”的产品,只有“最适合你”的产品。你得先搞清楚自己这笔钱打算放多久、中途会不会用到、每年能拿出多少——想明白这三个问题,再去看产品,就不会被那些花里胡哨的宣传带偏了。
市面上储蓄险产品变动频繁,今天测评的数据下个月可能就变了。如果你拿不准自己该选哪款,可以把你具体情况告诉我,我帮你一对一定制方案。