上个月老同学打电话给我,声音都是抖的。她妈妈十年前买了一份年金险,每年交3万,交了5年。去年她妈妈查出癌症,想着把这份保单退了拿钱治病,结果一算账,退保只能拿回来9万多,交了15万,亏了将近6万。她问我:这保险不是说能理财吗?怎么越理越少?
我在保险公司理赔部门干了5年,这种电话接过太多次了。今天不跟你讲什么大道理,就说说我亲眼见过的那些坑。
当初我也觉得保险理财挺美
2018年那会儿余额宝还有3%的收益,我身边同事都在讨论怎么让钱生钱。有个同事买了份年金险,跟我说:你看,现在银行理财收益越来越低,这个能锁定利率,以后每年领钱,多稳当。
我当时刚入行没多久,觉得也挺有道理。后来在理赔部待久了,才发现问题没那么简单。
先说说我经手的一个案子。客户王先生,45岁,2016年买了一份年金险,每年交10万,交3年,说是60岁开始每年能领4万多。2021年他生意周转不开,想把保单里的钱拿出来应急。他以为交了30万能拿回30万,结果现金价值只有22万。他接受不了,在柜台吵了一下午。最后没退,但那份保单对他来说已经变成了一块心病。
这还不是最惨的。我见过一个客户,交费第三年查出重疾,想用保单贷款治病,结果发现能贷出来的钱只有已交保费的一半。他当时那个眼神,我到现在都记得。
那些理财险,到底哪些能碰
市面上的理财型保险,说白了就四类:年金险、增额终身寿、万能险、投连险。前两个是主流,后两个我一般不建议普通人碰,特别是投连险,行情不好的时候亏起来比股票还狠。
年金险的逻辑很简单:你现在把钱交给保险公司,它拿去投资,约定一个时间开始每年返你钱。关键是这个“约定时间”往往很久,可能是10年、20年后。如果你中间急用钱想退,对不起,只能拿现金价值,而前期现金价值低得可怜。
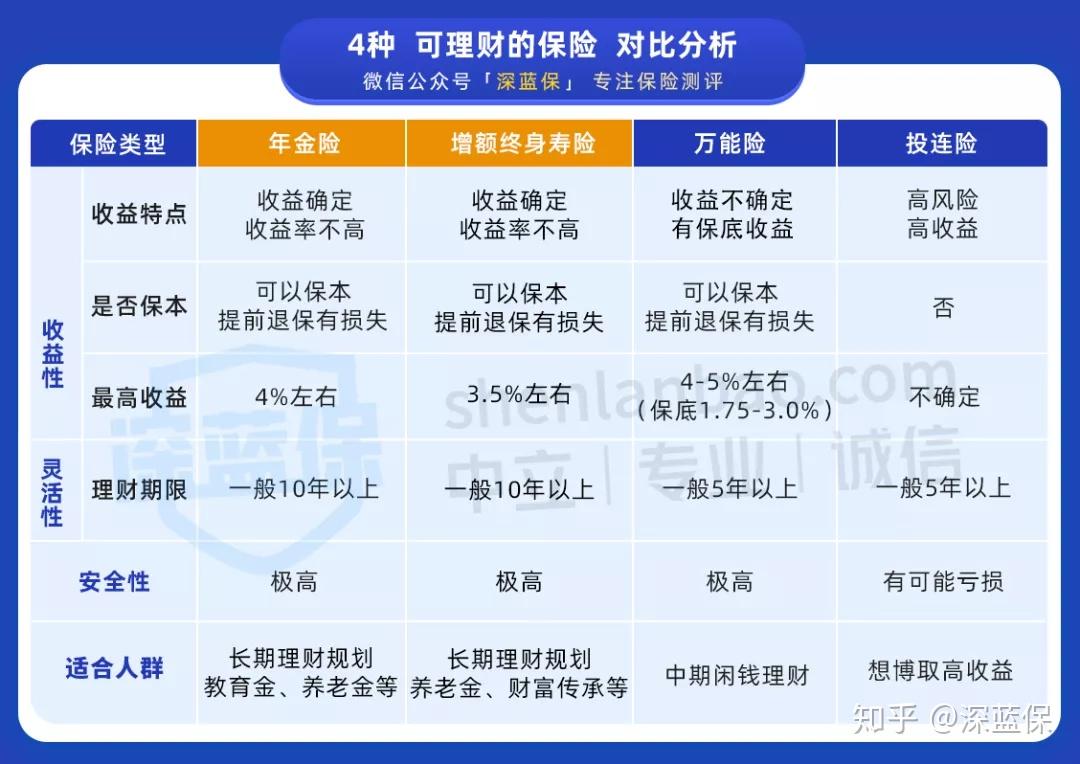
增额终身寿呢,保额每年按3.5%左右复利增长,时间越长越值钱。听起来很美对不对?但你得搞清楚,这个3.5%是保额增长的利率,不是你交的保费每年涨3.5%。我见过太多客户把这个搞混了,以为交10万每年能拿3500利息,结果发现根本不是那么回事。
如果想要更适合自己家庭的专业意见,可以随时咨询我,
我会以多年来服务上万个家庭的经验,帮你解答保险和理财方面的难题:
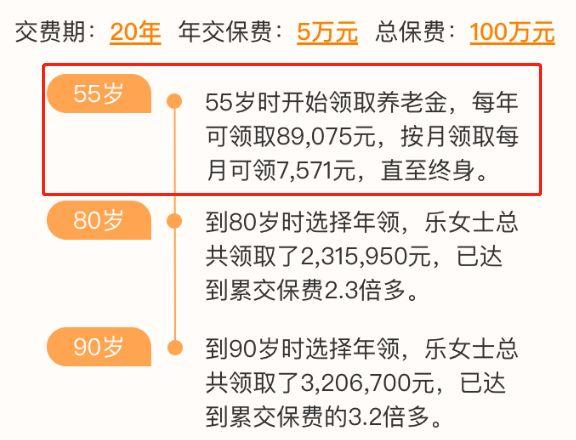
说个真实对比。同样30岁女性,每年交5万交5年:如果放增额终身寿里,第7年现金价值才超过已交保费;如果买年金险,可能要到第15年才能领回本。这中间你要是想用钱,就是亏损状态。
我经手过的三个典型理赔纠纷
第一个:以为随时能取,结果取了就亏
张女士2019年买了份增额终身寿,每年交20万交3年。2022年她想买房,想把60万拿出来。她以为至少能拿回60万,结果现金价值只有51万。她投诉到银保监会,说销售误导。调查发现合同里写得清清楚楚,前几年退保就是有损失。最后只能劝她继续持有。
第二个:身故理赔金和理财账户分不清
有个客户买了带万能账户的年金险,身故后家属来理赔。家属以为万能账户里的钱和身故保险金是两笔,能分别拿。实际上合同约定身故保险金和账户价值只能二选一,哪个高赔哪个。家属少拿了将近8万。
第三个:领钱时间理解错了
这个最冤。客户买的时候听业务员说“60岁开始领”,他以为是60岁那一年一次性把本金加收益都给他。实际上是60岁开始每年领一笔,要领十几年才能把本金领回来。他60岁去柜台要一次性取出来,被告知只能按年领或者退保,退保还会损失本金。
这些案例的共同点是什么?都是买的时候只听了收益,没搞清楚规则。年金险怎么买,真不是看收益率那么简单。
年金险和增额终身寿,到底怎么选
我现在看这类产品,第一眼不看收益,先看现金价值表。现金价值超过已交保费的时间越短,你的资金就越灵活。目前市面上有些产品能做到第6-7年回本,有些要10年以上,差别很大。
第二看保证领取。有些年金险写着“保证领取20年”,意思是只要开始领了,哪怕第二年人走了,剩下18年的钱也会赔给受益人。这个条款很重要,尤其对年纪大的人。
第三才是看收益。目前比较好的年金险,长期IRR能到3.5%左右,增额终身寿也差不多。别信那些说4%、5%的,要么是演示利率,要么是把不确定的分红算进去了。
说到具体产品,我拿几个市面上反馈还不错的给大家做个年金险对比。养多多3号,30岁女性5年交每年5万,60岁开始每年能领3.96万,算是目前领取金额比较高的。它有两个版本,保证领取10年的每年领得多,保证领取20年的领得少但更稳。我自己会偏向保证领取20年的,毕竟谁也不知道自己能活多久。
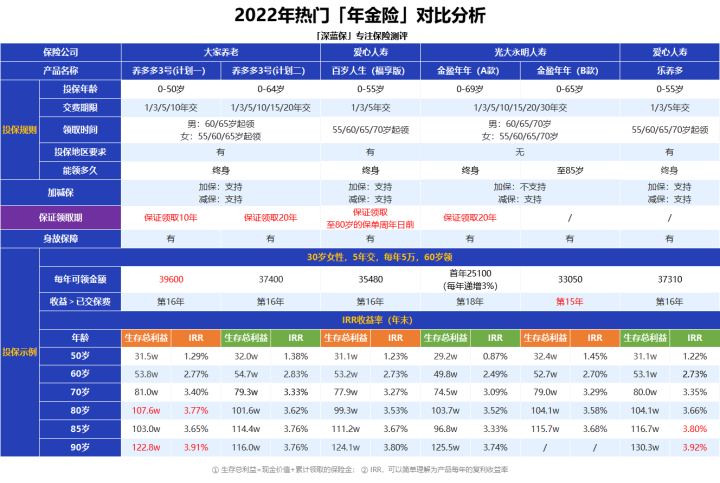
乐养多这款的特点是终身都有现金价值,任何时候退保都有钱拿。有些产品80岁后现金价值就归零了,那时候退保一分钱拿不到。如果你家里有长寿基因,这款后期收益会更高,85岁IRR能到3.8%。
金盈年年的优势是全国都能买,没有投保地区限制。它分A款和B款,A款保终身每年领的钱递增3%,B款保到85岁,85岁能一次性拿10倍基本保额。如果你因为地区原因买不了前面两款,可以考虑这个。
增额终身寿的几个坑,我帮你标出来了
增额终身寿这两年特别火,但坑也不少。
第一个坑:把保额增长当成收益。3.5%是保额复利增长,不是你的钱每年涨3.5%。实际收益率要用IRR算,好的产品长期IRR在3.4%-3.49%之间。
第二个坑:忽略回本时间。有的产品要10年现金价值才超过已交保费,这10年里你退保就是亏。我见过一个客户第9年退保,亏了4万多。
第三个坑:减保限制。新规之后很多产品减保只能每年减20%,想多取都取不出来。康乾1号益利多在这方面规则比较宽松,减保没有比例限制,但谁知道还能卖多久。
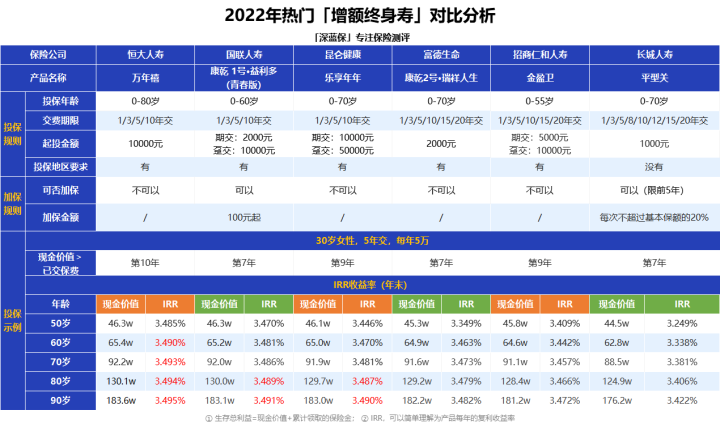
恒大万年禧收益确实高,30岁女性5年交每年5万,60岁IRR能到3.49%,现金价值65.4万。但它有个硬伤——不管怎么交,都要10年现金价值才超过已交保费。这10年里你急用钱,就很被动。
长城人寿平型关是全国都能买的增额终身寿,收益比万年禧和益利多差一点,但胜在没有地区限制。
我现在怎么看这类产品
干了5年理赔,我自己的态度很明确:理财险不是不能买,但你得先搞清楚三件事。
第一,这笔钱你未来10年用不用?如果用,别买。前几年退保就是亏,没有例外。
第二,你是想给自己养老,还是给孩子存教育金?目的不同,选的产品类型不同。纯养老看年金险,想要灵活一点看增额终身寿。
第三,你能接受多大的不确定性?增额终身寿收益写进合同,是确定的。年金险每年领多少也是确定的。但万能险和投连险就不一定了,前者有保底但浮动,后者可能亏本。
最后说句掏心窝子的话。我见过太多人买理财险的时候只盯着收益,结果真到用钱的时候才发现这也不行那也不行。保险理财最大的价值不是收益有多高,而是它能把未来某一天必须要花的钱,提前锁定下来。如果你能接受这个逻辑,再去看年金险推荐和增额终身寿,心态会完全不一样。
实在拿不准,就找个懂行的人帮你看看现金价值表。那张表比任何话术都实在。
