上个月老公出差回来,飞机晚点了四个小时。我在家哄完孩子睡觉,刷手机看到一条新闻推送,说某地一架小飞机出了事故。虽然跟他坐的不是同一趟航班,但那一瞬间,我脑子里闪过的全是家里那套还没还完贷款的房子、刚上幼儿园的闺女、还有两边四个老人。
他推门进来的时候,我正坐在沙发上发呆。我说,咱们得把定寿再往上加一点保额。他愣了一下,说,你不是已经买过了吗。我说买是买了,但那会儿刚结婚,保额只够还一半房贷。现在有了孩子,老人年纪也大了,100万能顶什么用?
所以这个月我又把市面上的定期寿险翻了一遍。不是为了写文章,纯粹是给自己家做功课。顺便把研究结果整理出来,给同样上有老下有小的朋友做个参考。
先说清楚,寿险到底保什么
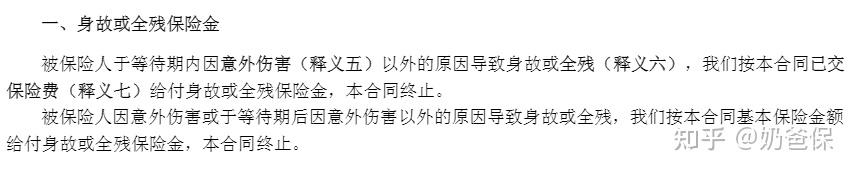
寿险的保障责任特别简单,就是身故和全残。说白了,人没了或者全残了,保险公司赔一笔钱给家里人。这笔钱用来还房贷车贷、供孩子上学、给父母养老,让这个家不至于因为顶梁柱倒了就瞬间垮掉。
有些人开玩笑说,定寿让我们“活着是一台印钞机,倒下是一堆人民币”。
寿险分两种:终身寿险和定期寿险。终身寿险因为最终一定会赔,所以价格贵得离谱,更适合做遗产规划。咱们普通家庭要的是保障,买定期寿险就行。保到60岁或者70岁,这段时间恰好是责任最重的时候。保费便宜,杠杆高,几百块能撬动上百万的保额。
如果不想看文字内容的话,可以直接点击下方链接,预约免费的一对一咨询服务

谁最该买定寿?我自己的判断标准
这个话题很多人忌讳,觉得不吉利。我当初跟我老公提的时候,他也觉得我是在瞎想。但后来我跟他说了一句话:你想想,万一你哪天不在了,你希望我跟闺女过什么样的日子?是天天为钱发愁,还是拿着你留下的钱,至少把日子过下去?他就不说话了。
可正因为害怕,我们才更需要保险的“保障”;
正是因为沉重,我们才更需要保险来“减负”;
寿险,就是我们“家的守护神”。
我自己总结下来,两类人最需要定寿。
第一类是家庭主要经济支柱。不管你是爸爸还是妈妈,只要你的收入是家里的大头,你就得考虑。特别是背着房贷车贷的,万一出事,银行不会因为你不在了就免掉贷款。孩子的补习班、老人的医药费,一样都不会少。我身边就有这样的例子,一个朋友的老公突发心梗走了,留下两套房的贷款和两个上学的孩子。她后来把房子卖了一套才把债还清,日子过得紧巴巴的。如果当初有一份200万的定寿,情况会完全不一样。
第二类是独生子女。咱们这代人很多都是独生子女,父母把全部希望都寄托在我们身上。万一出点什么事,对老人来说就是天塌了。买一份定寿,至少能让他们的晚年有个基本的经济保障。我有个同事是独生女,她去年主动给自己买了一份200万的定寿,受益人写的是爸妈。她说,这钱我最好一辈子都用不上,但万一用上了,至少我爸妈不用看别人脸色过日子。
挑定寿,我重点看这四个地方
定寿的保障责任太简单了,就身故和全残。所以挑产品的时候,翻来覆去就是看那几个硬指标。我自己总结了一套筛选逻辑,分享给大家。
保额要够
这是最核心的。保额买低了,赔的钱不够用,等于白买。怎么算保额?我自己的方法是:房贷余额+车贷余额+孩子到大学毕业的教育费+父母养老预留+家庭5年生活费。比如我家房贷还有150万,孩子教育预留50万,父母养老预留30万,5年生活费大概30万,加起来差不多260万。所以我给老公配了250万的定寿,我自己也配了150万。
(1)寿险保额=家庭债务(房贷、车贷等)+子女教育费用(教育、生活等)+父母赡养费用(养老、看病等)。
(2)寿险保额≈年收入的5-10倍,也是比较合理的。
当然具体买多少,还得看预算。预算紧张的话,至少要把房贷覆盖住。
免责条款越少越好
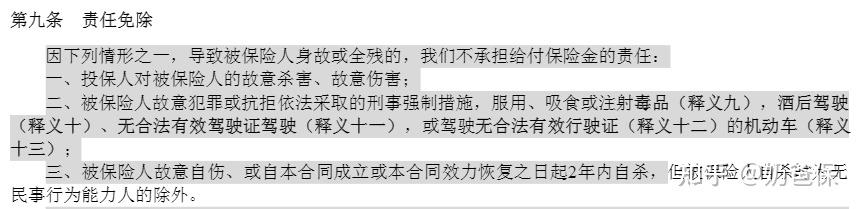
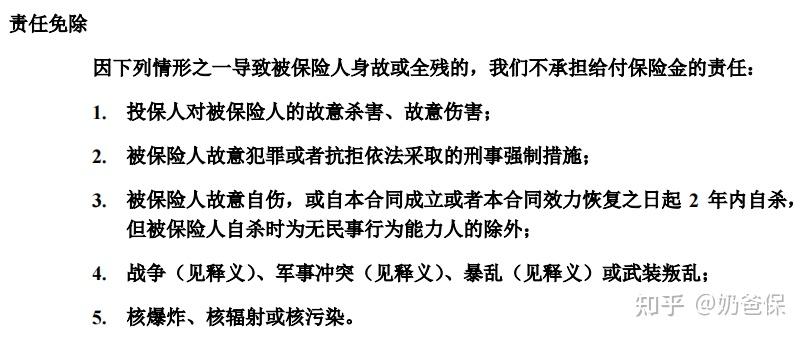
免责条款就是保险公司不赔的情况。比如有些产品规定,酒驾不赔、战争不赔、核辐射不赔。这些条款当然是越少越好,因为少一条免责,就多一分获赔的可能。目前市面上最好的定寿免责条款只有基础的三条,这个在挑选的时候一定要看清楚。
健康告知和职业限制要宽松
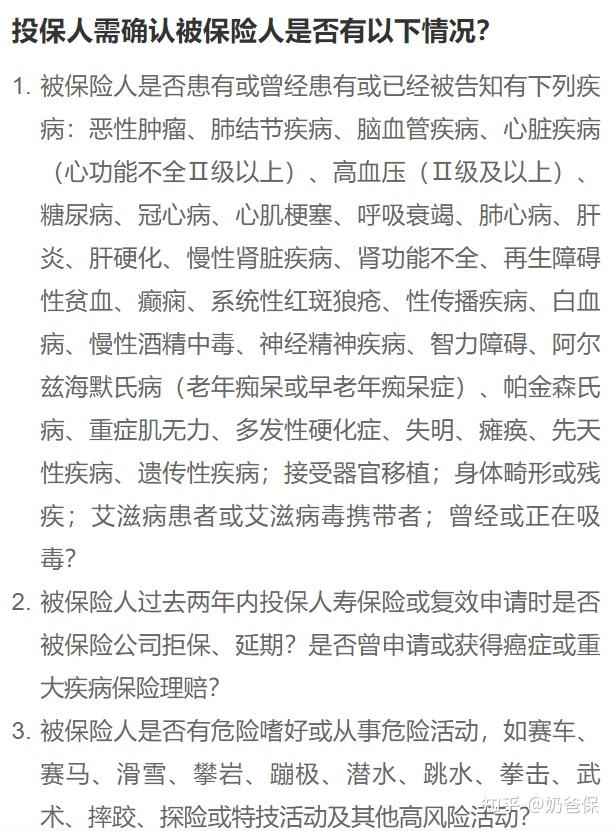
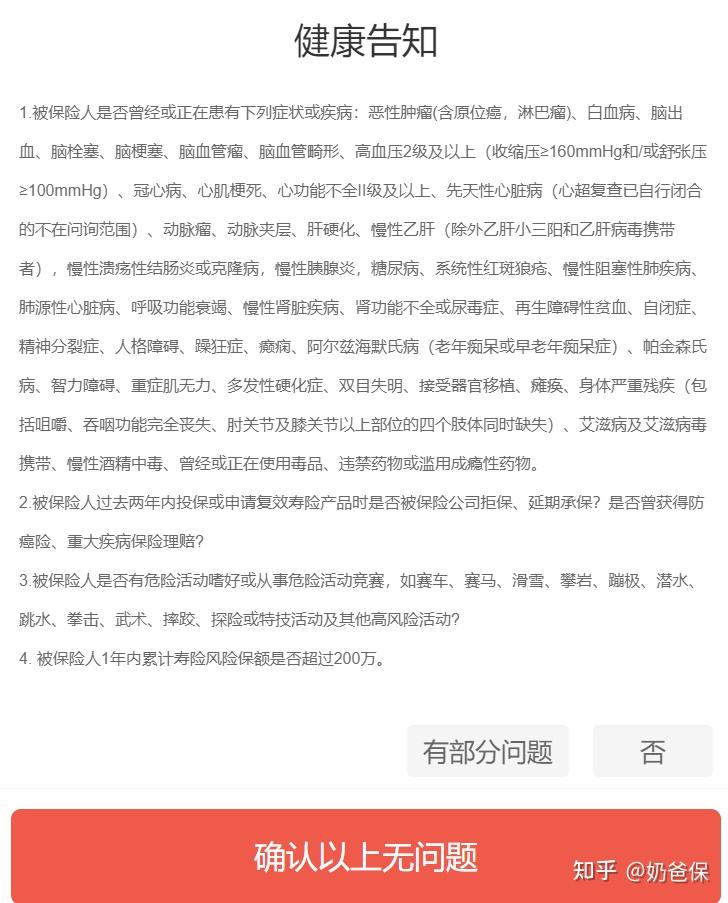
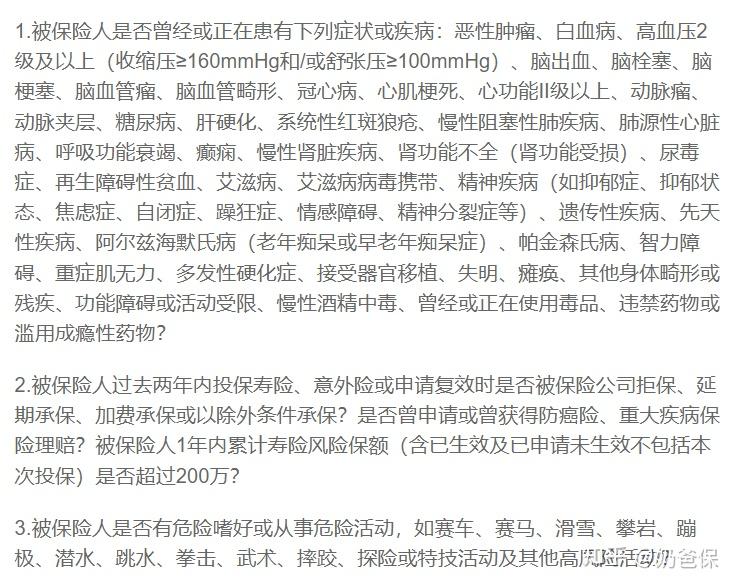
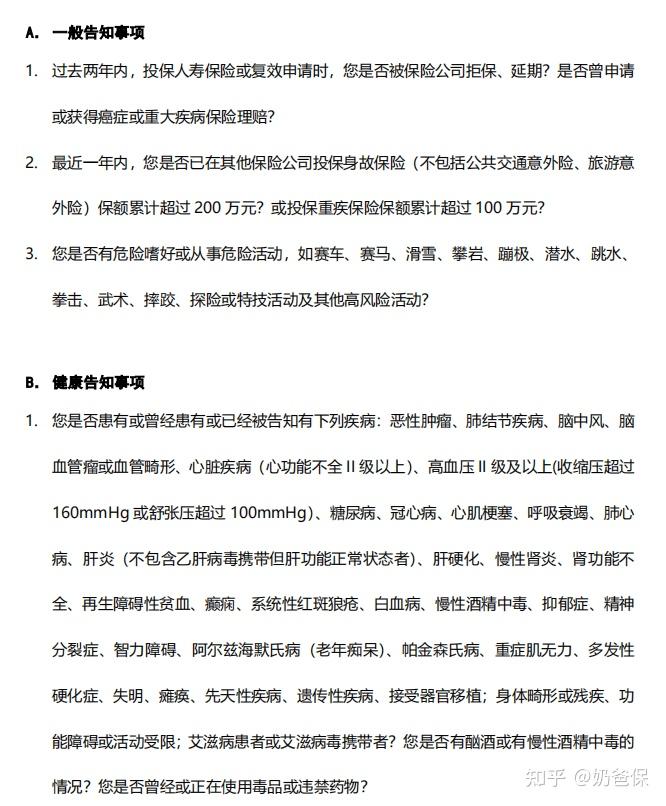
定寿对被保人的健康要求不算严格,但不同产品之间还是有差异。有些产品会问肺结节、甲状腺结节、抑郁症,有些则不问。如果你身体有些小毛病,就尽量挑健康告知宽松的产品。职业方面也一样,1-6类职业通常都能买,但高危职业比如货车司机、起重机操作员,有些产品就会拒保。
同样保额,谁便宜买谁
定寿的保障内容大同小异,所以在满足保额、免责、健康告知这几个条件之后,直接比价格就行。同样的保额和保障期限,哪家便宜选哪家。这个道理最简单,也最实用。
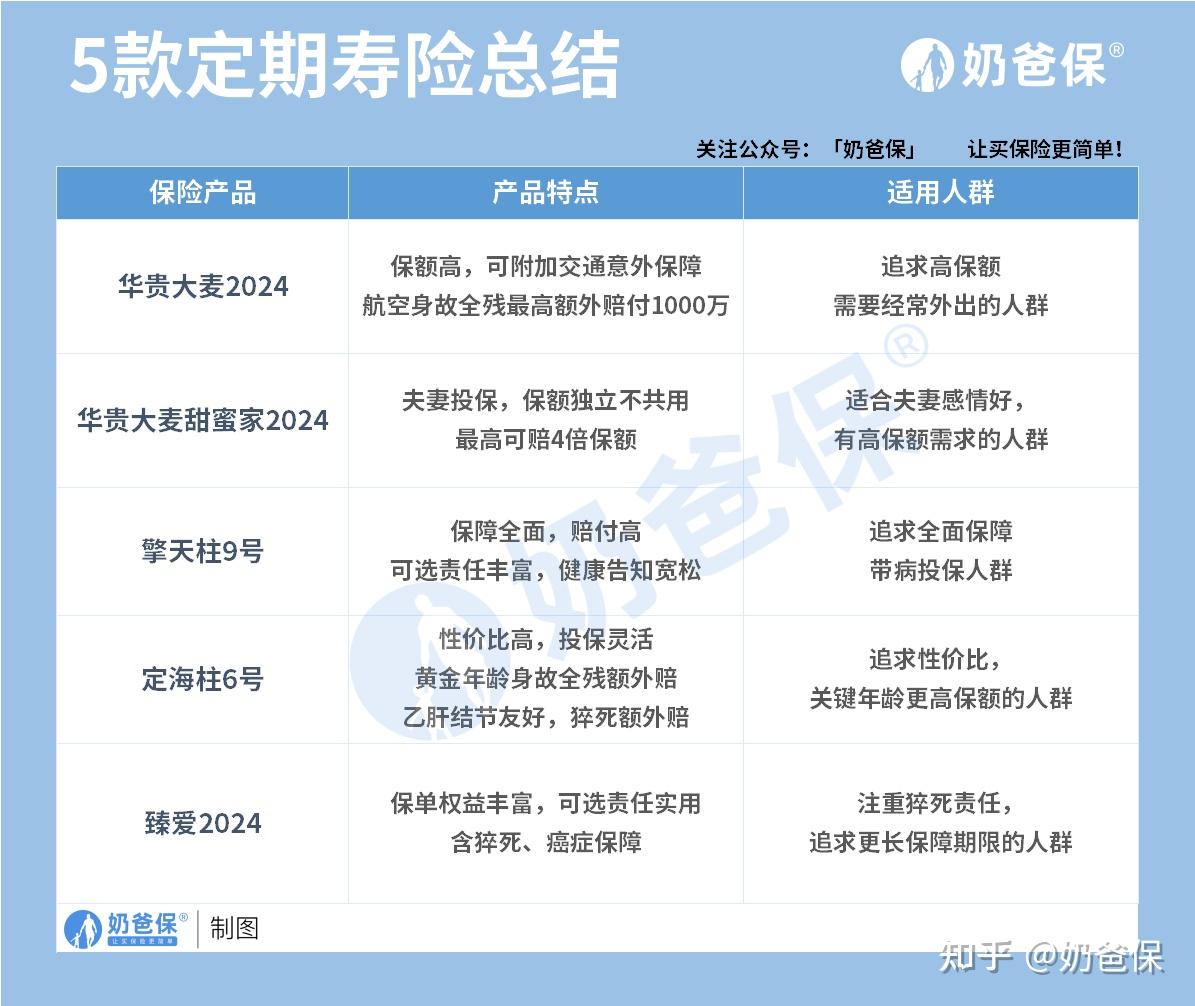
我翻遍全网挑出来的5款,说说各自的特点
这个月我把热门的定寿产品都对比了一遍,挑出5款我觉得最值得考虑的。每款都有自己的特点,适合不同的人。
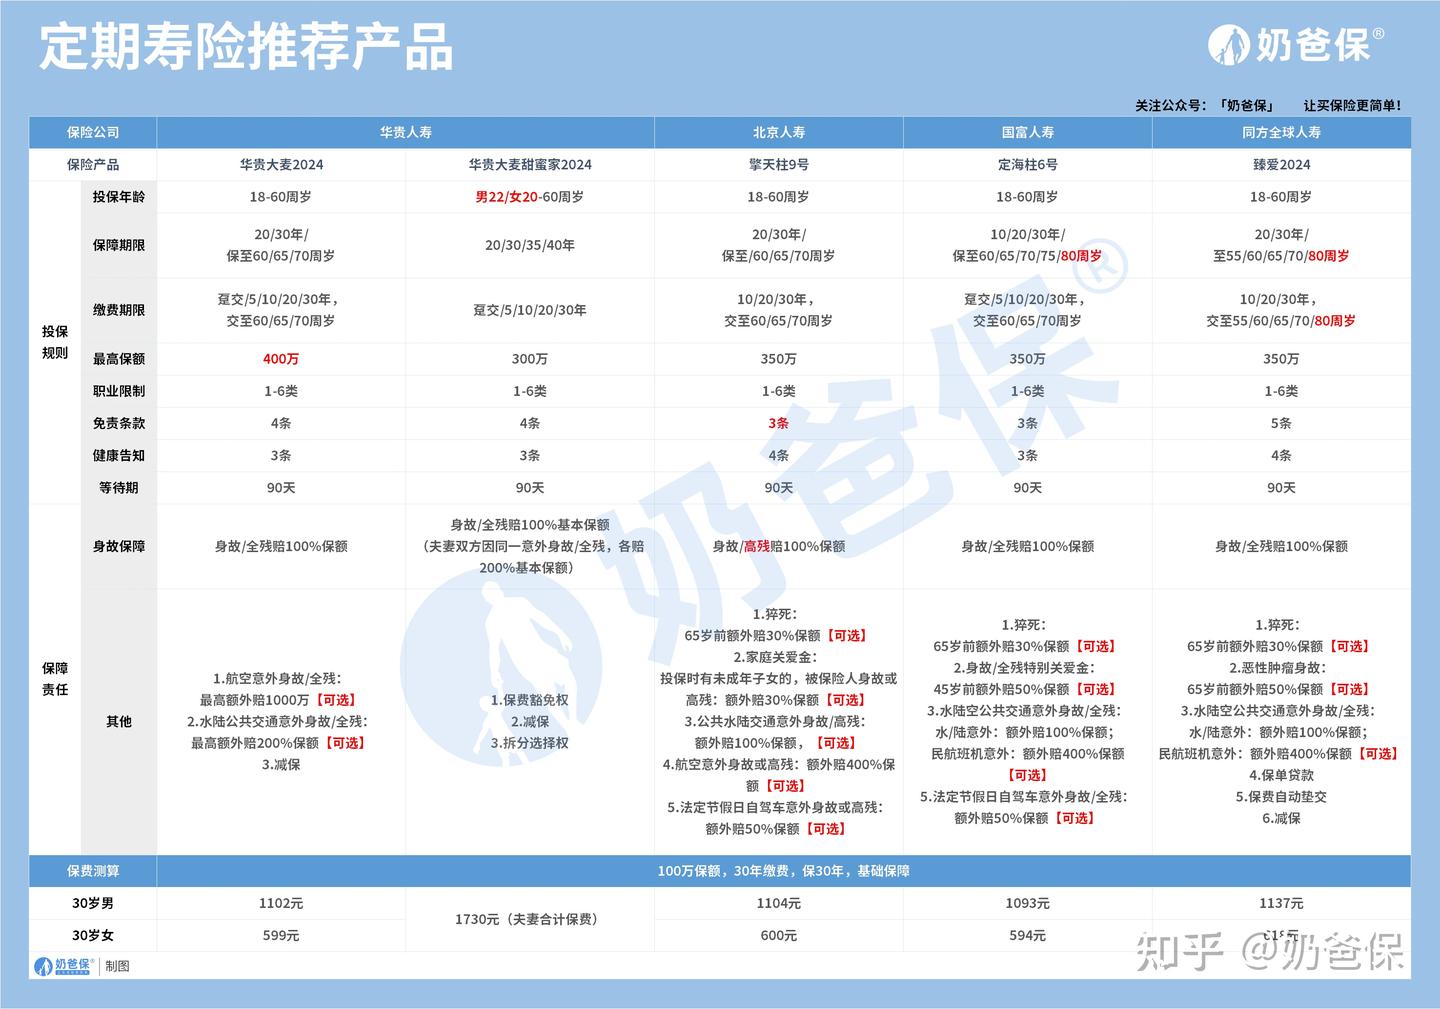
华贵大麦2024——经常出差的人首选
这款是我给老公买的。最大的亮点是保额高,最高能买到400万,免体检。而且可以附加航空意外保障,如果主险买100万以上,航空意外最高能加到1000万。我老公一年飞十几趟,这个附加险对他来说很实用。30岁男性买100万保额,保30年交30年,不附加航空意外是1102元,加上1000万的航空意外也才1144元。多花42块钱,换1000万的航空保障,怎么算都划算。
健康告知只有3条,不问除乙肝外的肝炎,对乙肝病毒携带者很友好。1-6类职业都能买,费率也是行业最低那一档。
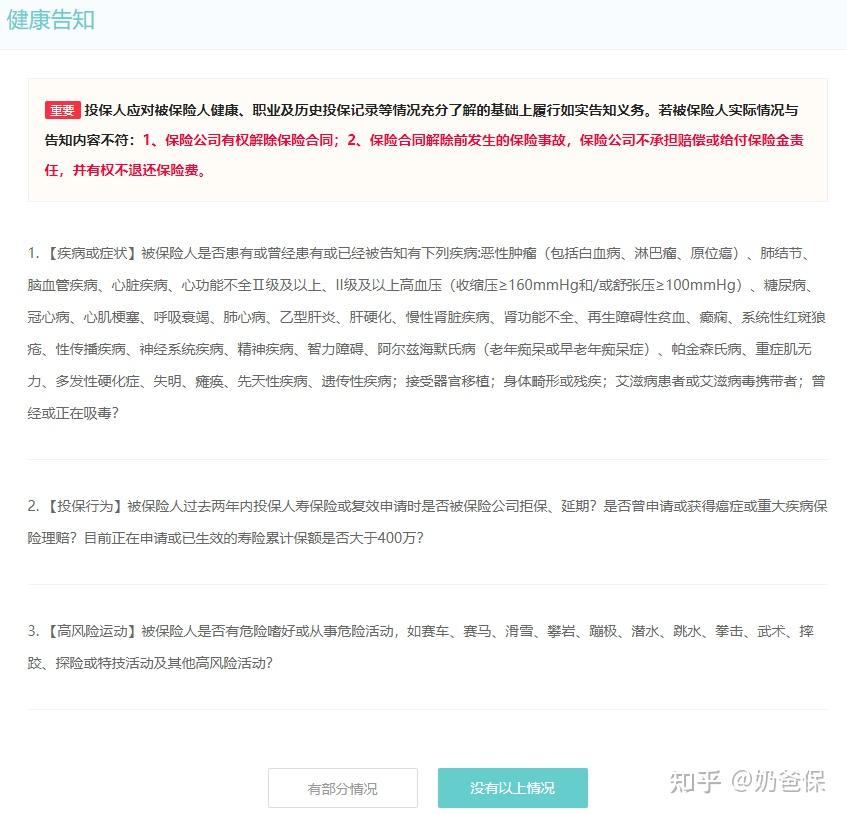
华贵大麦甜蜜家2024——夫妻一起买更划算
这款是专门给夫妻设计的。两个人一起投保,保额独立,每人最高300万,加起来最高600万。如果夫妻因为同一场意外身故或全残,最高能赔4倍保额。而且有互相豁免功能,一方出事,另一方的保费就不用交了,保障继续有效。
健康告知也比较宽松,不问乳腺结节和甲状腺结节。但有个限制,必须双方都达到法定结婚年龄才能买,男22岁,女20岁。如果你们是双职工家庭,两个人一起买这款,性价比很高。
擎天柱9号——身体有些小毛病的人可以看看
这款的保障很全面,基础责任包含意外、疾病、自然身故导致的身故和高残。注意是“高残”不是“全残”,理赔门槛比全残低一些。可选责任也很丰富,有猝死保障、交通意外额外赔、未成年子女家庭关爱金等。
健康告知只有4条,甲状腺结节、肺结节、抑郁症、地中海贫血、先天性心脏病都有机会投保。如果你身体有些小问题,被其他产品拒之门外,可以试试这款。
定海柱6号——追求极致性价比的人选它
同样的投保条件下,这款的保费是最低的。保障期限和缴费期限选项很多,可以根据自己的收入和家庭规划灵活选。45岁前身故或全残,还能额外多赔50%的保额,这个年龄段恰好是家庭责任最重的时候。
健康告知和免责条款都只有3条,结节和乙肝都不问询。如果你身体健康,就是想花最少的钱买最高的保额,这款值得重点考虑。
臻爱2024——想保得久一点的人可以选
市面上大多数定寿最高只能保到70岁,这款可以保到80岁、交到80岁,某种程度上等于保终身了。适合那些希望保障期限更长的人。
可选责任也很实用,有猝死保障、恶性肿瘤身故保障、水陆空交通意外保障。健康告知4条,对急性肾功能不全、甲状腺结节、乳腺结节都比较宽松。免责条款有5条,比一般的产品多了一条战争和核爆炸,但整体不算严格。另外这款不问BMI指数和抽烟习惯,超重或者吸烟的人不用担心被单独调费或拒保。
这5款产品各有侧重,我把它们的特点和适用人群整理了一下,不知道怎么选的可以对照着看。
如果上述产品都不符合你要求的话,可以点击下方链接,输入你的预算和需求,获取专属的方案定制哦~
最后说几句实在话
我给我老公加保之后,他问我,你是不是盼着我出事啊。我说对啊,我盼着你出事,然后拿着几百万去改嫁。他笑了,我也笑了。其实我们都知道,这笔钱最好一辈子都用不上。但万一呢?万一那个“万一”真的来了,我希望我和闺女、还有两边老人,至少不用为了钱发愁。
买定寿这件事,跟感情没关系,跟责任有关系。你爱这个家,就得替这个家想得远一点。保费一年也就一两千块,少下几顿馆子就出来了。但换来的是一份实实在在的安心。
如果你也在考虑给家里人配定寿,我的建议是:先算保额,再看免责和健康告知,最后比价格。按这个顺序筛下来,基本不会选错。