上周五午休,坐我旁边的同事小鹿凑过来,神神秘秘地把手机递到我面前:“你帮我看看这个,卖保险的阿姨说复利3%,我算了算好像不太对?”我一看,是某家公司的增额终身寿险计划书。拿过来扒拉了几下现金价值表,第五年刚回本,第十年IRR勉强够到1.8%。小鹿瞪大眼睛:“不是说3%吗?”我只能叹气,这坑,我去年也差点踩进去。
去年我妈突然问我,银行利息越来越低,要不要把到期的定期挪到保险里。我一个95后职场新人,对保险的认知还停留在“重疾险别买返还型”这种入门级,增额寿是什么完全没概念。硬着头皮研究了两周,期间被各种“3.5%复利”刷屏,差一点就闭眼买了朋友推荐的某款。后来学会拉IRR表格一看,真实收益连2.5%都够呛。从那以后,凡是有人跟我提“增额寿3%收益”,我都会多嘴问一句:您说的是保额增长还是现金价值?
这期就把我踩过的坑和后来搞明白的事捋一捋,正好给同样在琢磨寿险的年轻朋友当个参考。
利率一降再降,增额寿还值不值得买?
先说我的结论:3.0%时代的增额寿,依然值得看,但前提是你得挑对产品。市面上至少九成产品,宣传页上写得漂漂亮亮,实际收益根本对不上宣传口径。
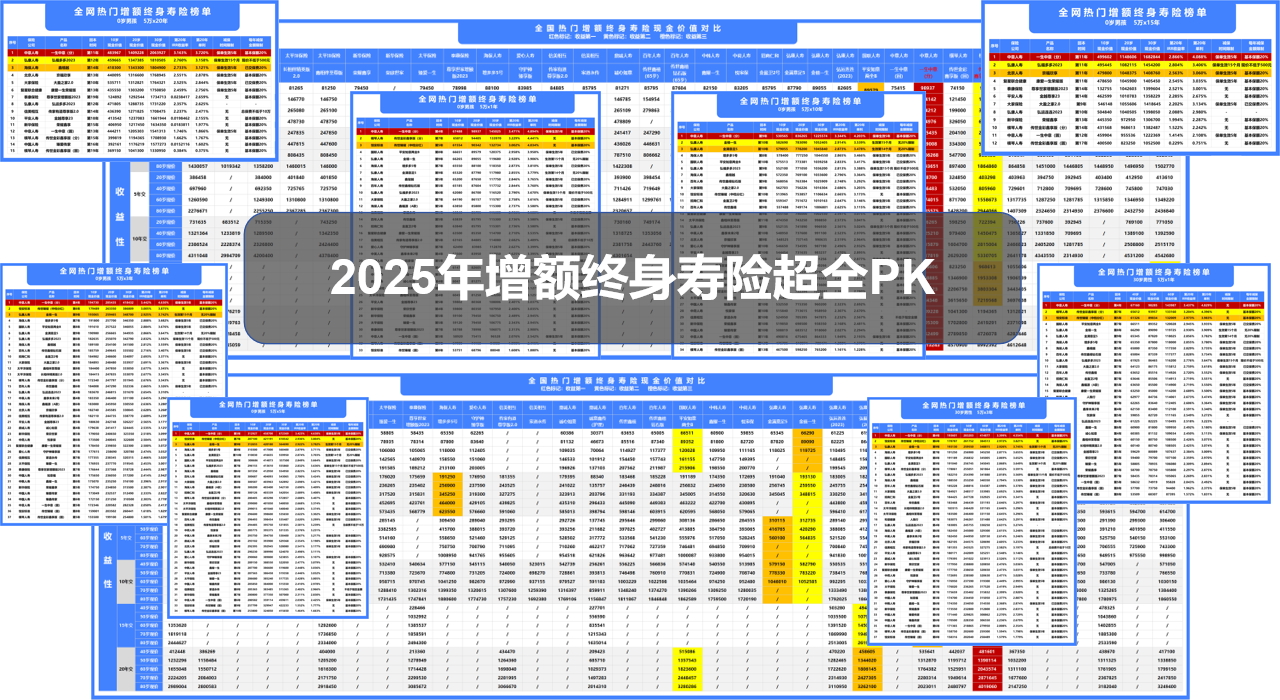
我自己评测过一轮,拿了63家保司、121款增额寿产品做对比,真实收益能超过2.9%的,一只手数得过来。超过2.5%的也就十来款。剩下的绝大多数,打着3%的旗号,实际IRR连2%都费劲。所以“3.0%时代”这四个字本身没毛病,毛病在于很多人把“预定利率上限”当成了“到手收益”。
当然也有例外。固收类增额寿复利封顶不会超过3%,但分红型增额寿保底部分虽然只有2.3%-2.5%,加上分红实现率,后期IRR有可能冲到3.5%附近。我对比过几款分红型增额寿,有些产品在分红实现率100%的情况下,第20个保单年度IRR能摸到3.4%-3.5%的区间,算是3.5%时代留下来的小尾巴。
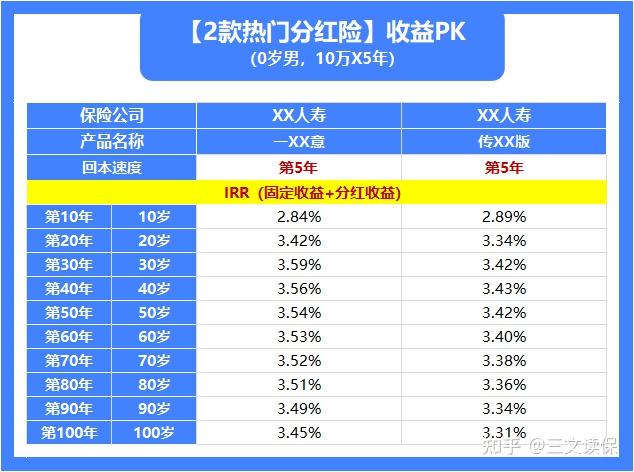
不过分红型有个前提——你得看保险公司的历史分红实现率。有的公司十几年最低都能维持100%,有的公司常年打八折甚至更低。我整理过一份分红险综合收益排名前10的保司背景和历史实现率表格,需要的可以私信我拿。

跟银行储蓄比,钱放哪更划算?
我妈那辈人最认银行。我8月中旬查了13家银行的定存利率,5年期最高还能找到3.1%的。结果9月再查,最高已经掉到2.65%。一个月降这么多,这速度我也是服的。
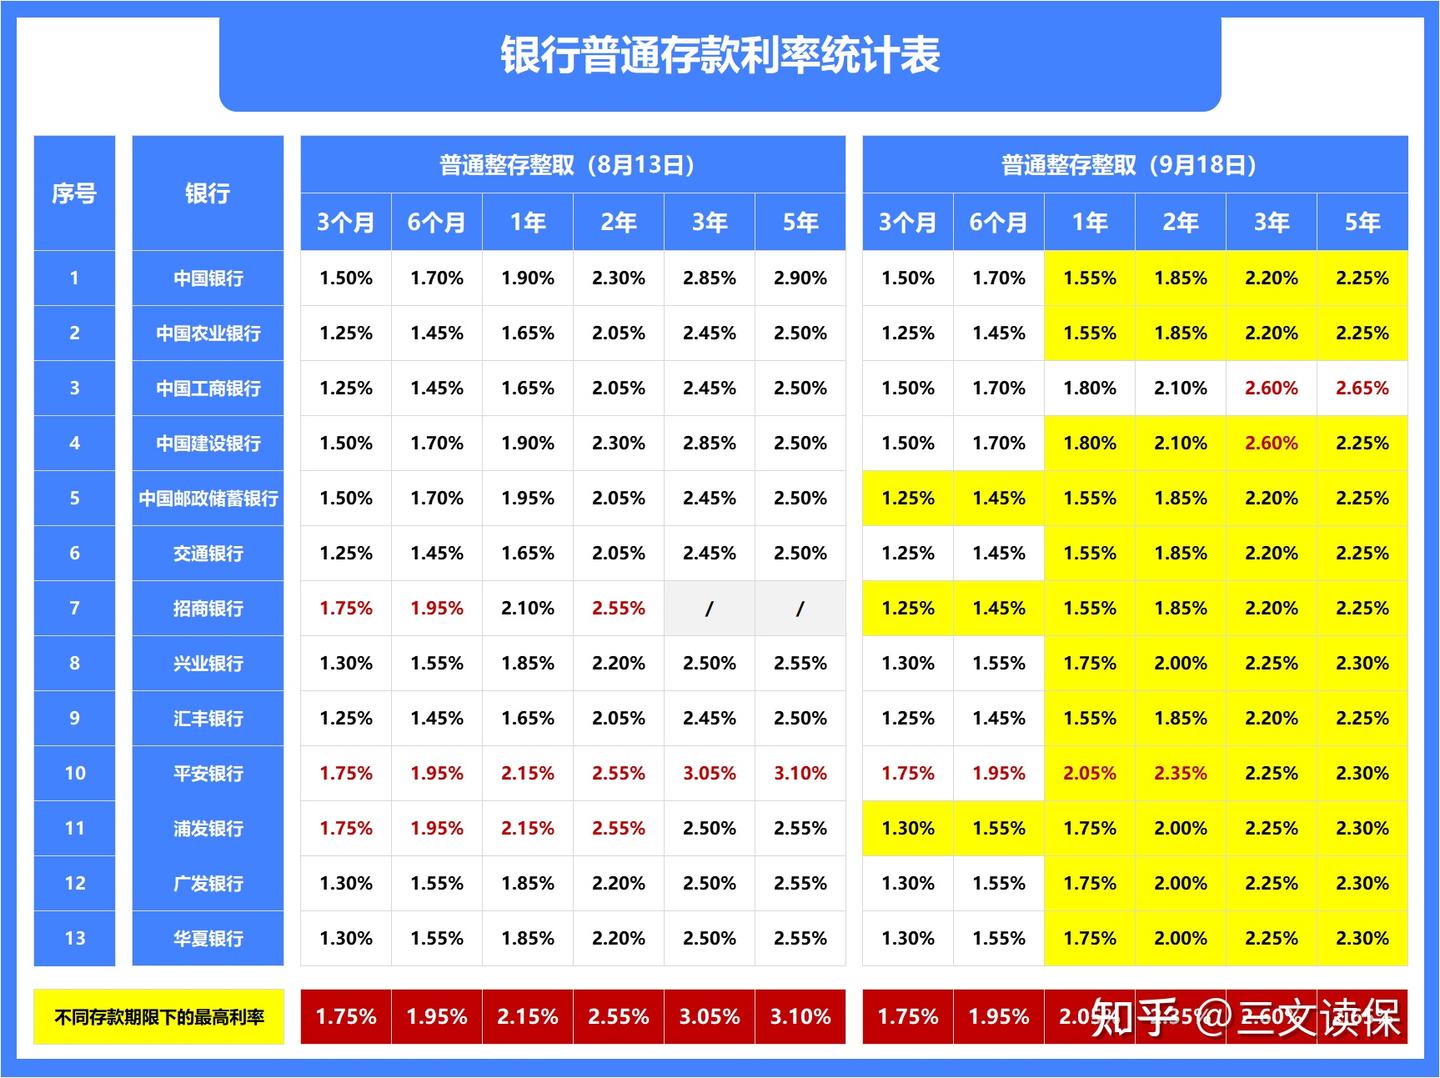
大额存单更惨,5年期的产品基本绝迹,3年期利率最高的广发、浦发、兴业也就2.9%。同样是利率往下走,保险和银行到底差多少?我拿20万本金做了个对比:一款预定利率3%的固收类增额寿,对上一款3%利率的3年期大额存单。
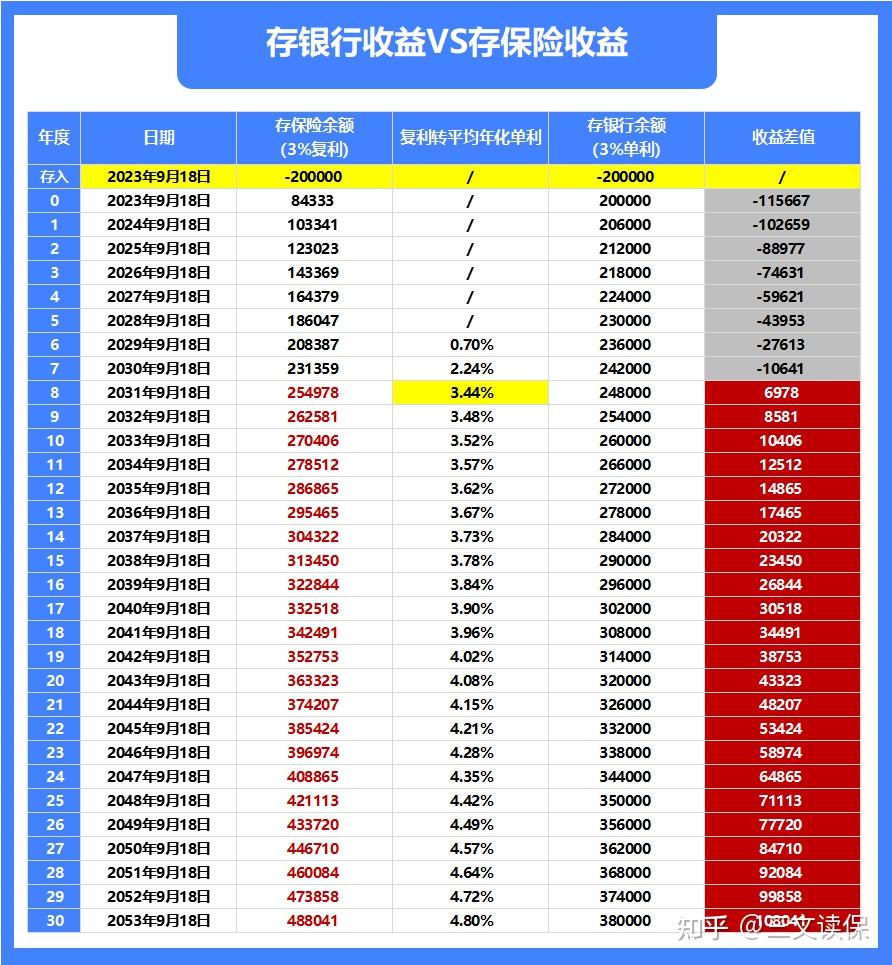
结论挺直观的:前7年银行胜,第7年以后保险反超。而且银行利率是跟着政策走的,现在3%已经算高了,往后大概率更低。保险的好处是现金价值写进合同,投保那一刻就锁定了长期收益。
但有一点得说清楚,保险理财本质是长期的事。三五年内要用的钱,老老实实放银行,灵活。五六年以上不动的闲钱,比如给自己攒养老金、给孩子准备教育金,再考虑增额寿这类产品。别拿短期要用的钱去买长期锁定的东西,这坑我见过太多人踩。
固收型和分红型,到底怎么选?
增额寿现在分两条线,固收型和分红型。固收型简单粗暴,现金价值白纸黑字写进合同,说多少就是多少,收益天花板接近3%。分红型稍微复杂点,保底收益2.3%-2.5%写进合同,额外有一块分红,取决于保险公司投资赚了多少。赚得多你多拿,赚得少你少拿,相当于你跟保司成了“命运共同体”。
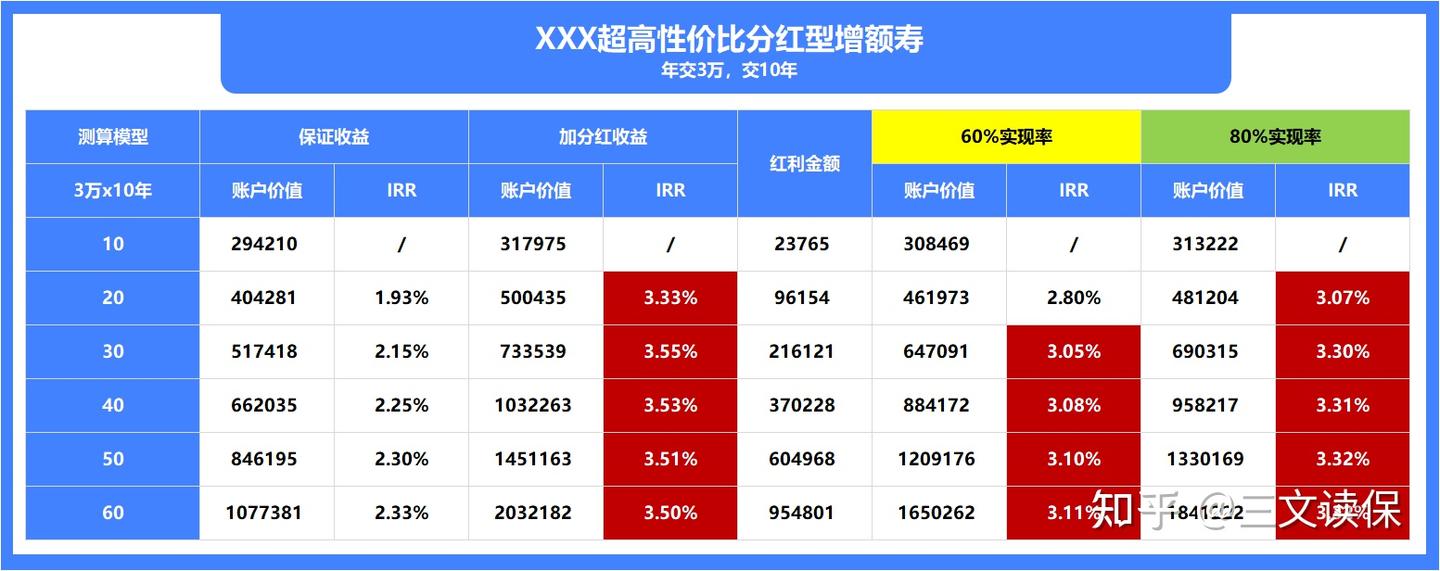
我拿一款高性价比分红型增额寿算过账:分红实现率100%的话,后期IRR能维持在3.5%附近;实现率80%,IRR差不多3.3%;实现率掉到60%,IRR勉强超过3%。换句话说,只要分红实现率不低于60%,分红型就比固收型更划算。而根据我统计的50多家保司历史数据,表现最差的也有70%多。历史不代表未来,但这个参考值还是有分量的。
所以选择逻辑很简单:一点浮动都不想承受的,选固收型。想要保底又愿意搏一搏更高收益的,看分红型。我自己是各配了一部分,固收打底,分红当增强。
如果你正在看某款产品拿不准,可以把名字发我,我帮你拉一下真实收益。
固收型增额寿,挑的时候看什么?
三个维度:现金价值、减保规则、增值服务。
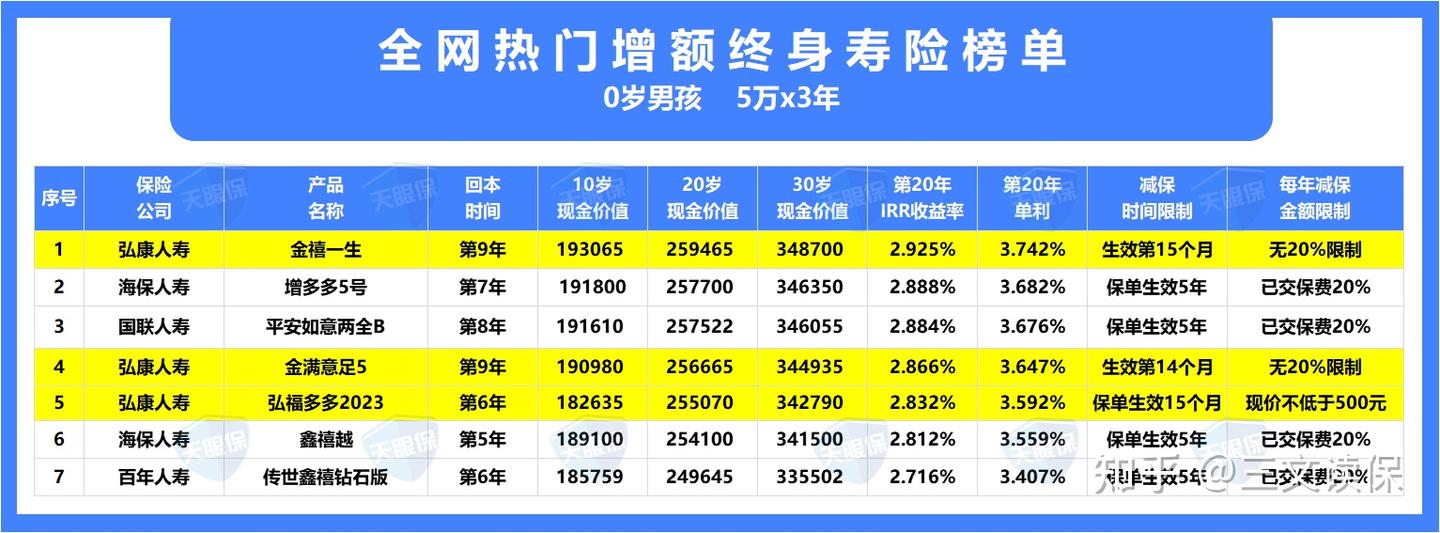
现金价值是核心。增额寿本质是理财工具,现金价值就是你“银行卡里的余额”,同等缴费条件下谁现金价值高,谁收益就高。我对比了全网高性价比固收型产品的收益,不同缴费期限下排名前三的产品各有不同:趸交前三是国联平安如意两全B款、弘康金禧一生、弘康金满意足5号;3年交前三是弘康金禧一生、海保增多多5号、国联平安如意两全B款;5年交和10年交前三是弘康金禧一生、弘康金满意足5号、海保增多多5号。单纯看收益的话,照着这个名单选就行。
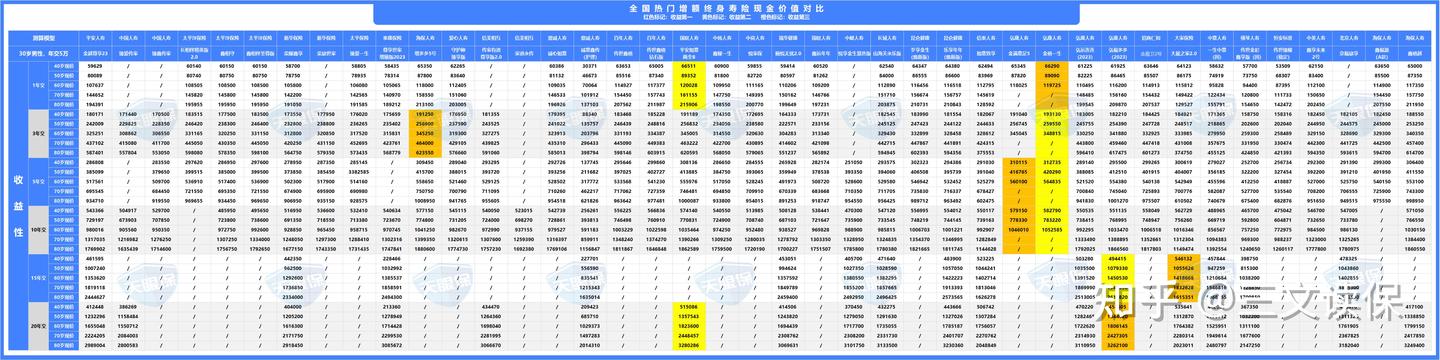
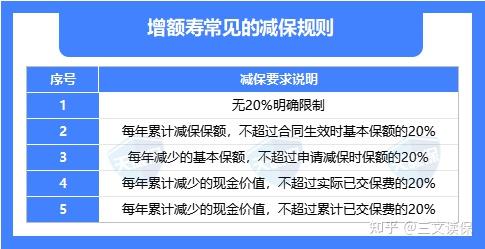
但收益不是唯一标准。减保灵活性也很关键,毕竟存进去的钱早晚要取。目前市面上减保规则有5种,最宽松的是没有20%明确限制的,其次是“每年减保不超过合同生效时基本保额的20%”。我对比了7款高性价比产品的减保规则,金满意足5号、金禧一生、弘福多多2023这三款限制最少。想账户资金灵活一点的,可以重点看这几款。
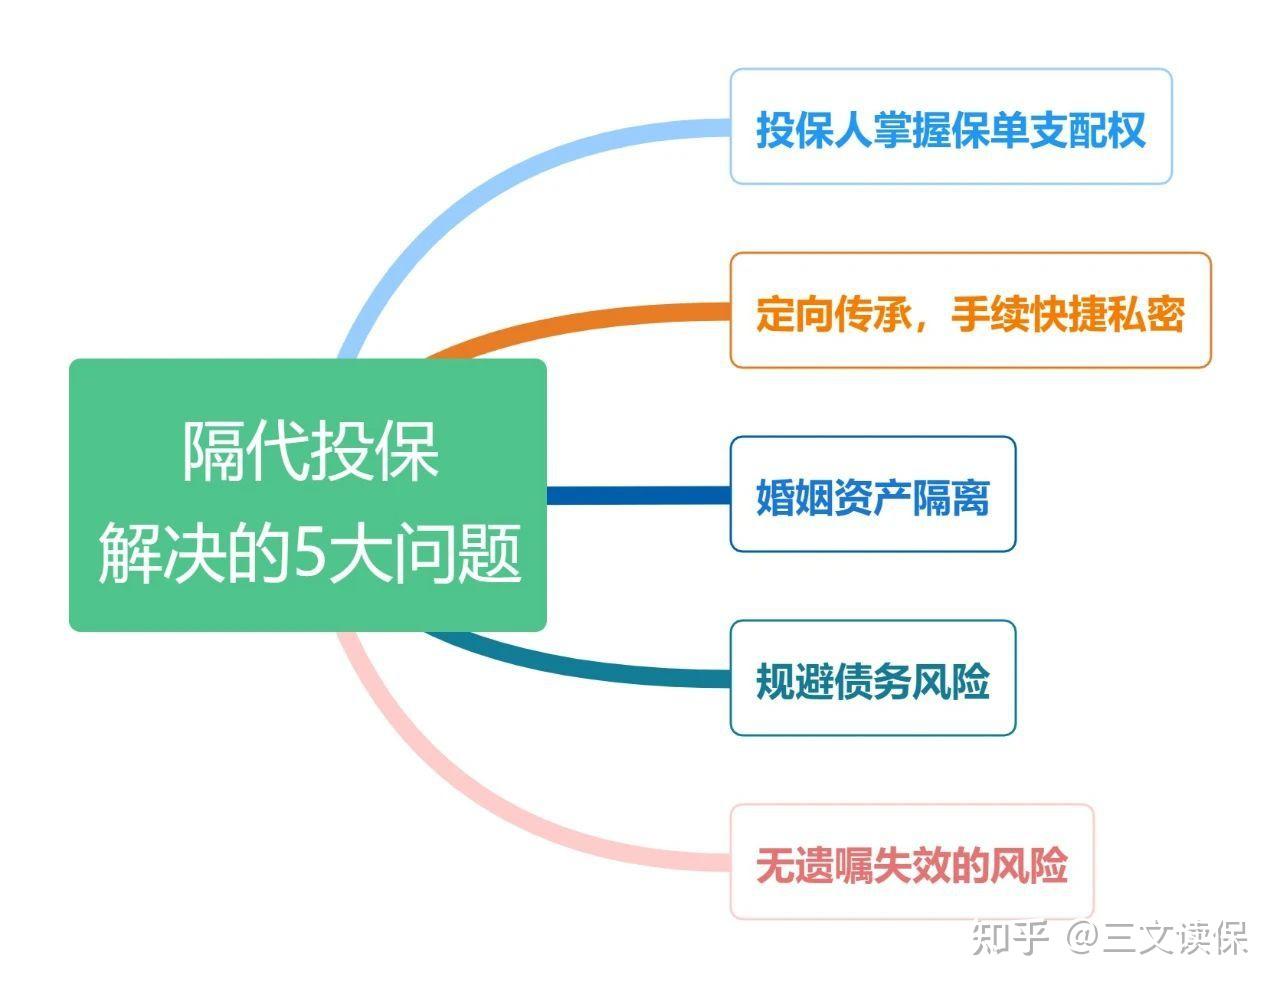
增值服务属于锦上添花,有更好,没有也不影响核心判断。常见的万能账户、隔代投保、第二投保人、养老社区、保险金信托、健康绿通这些,有特殊需求的人可以关注。比如万能账户,行业里叫“终身保底永不降息的超级余额宝”,保底利率越高越好。再比如第二投保人,第一投保人身故后直接由第二投保人接手,省去变更的麻烦。
分红型增额寿,又该怎么挑?
分红型多了一个变量——分红不确定,所以挑的时候得从三个角度入手。
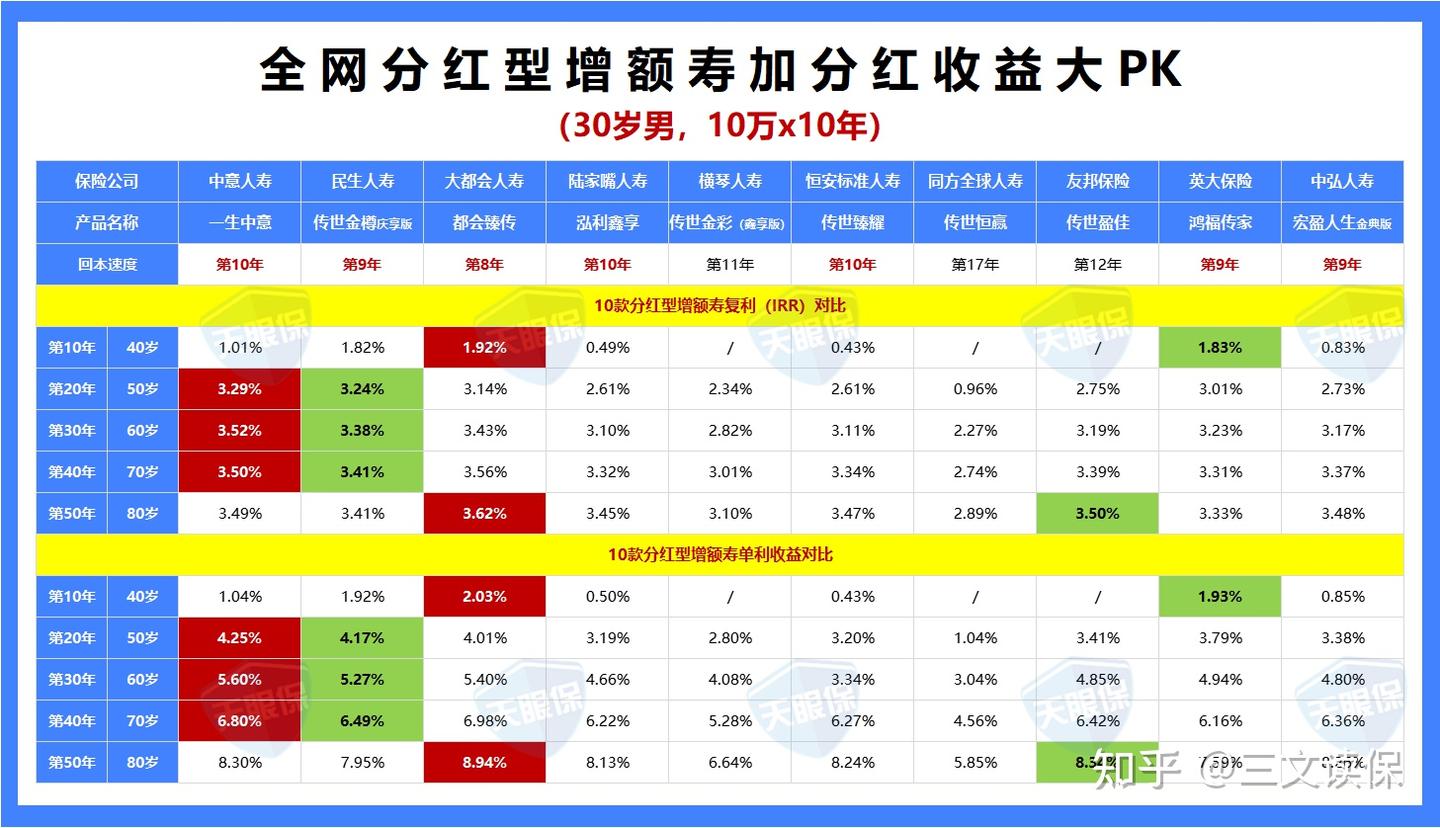
先看保底收益。我对比了10款热门分红型增额寿,保证收益IRR后期基本在2%-2.5%之间。民生传世金樽庆享版保底最高,中意一生中意排第二。单看保底,跟固收类头部产品接近3%的IRR比确实有差距,但分红型看的是总收益。
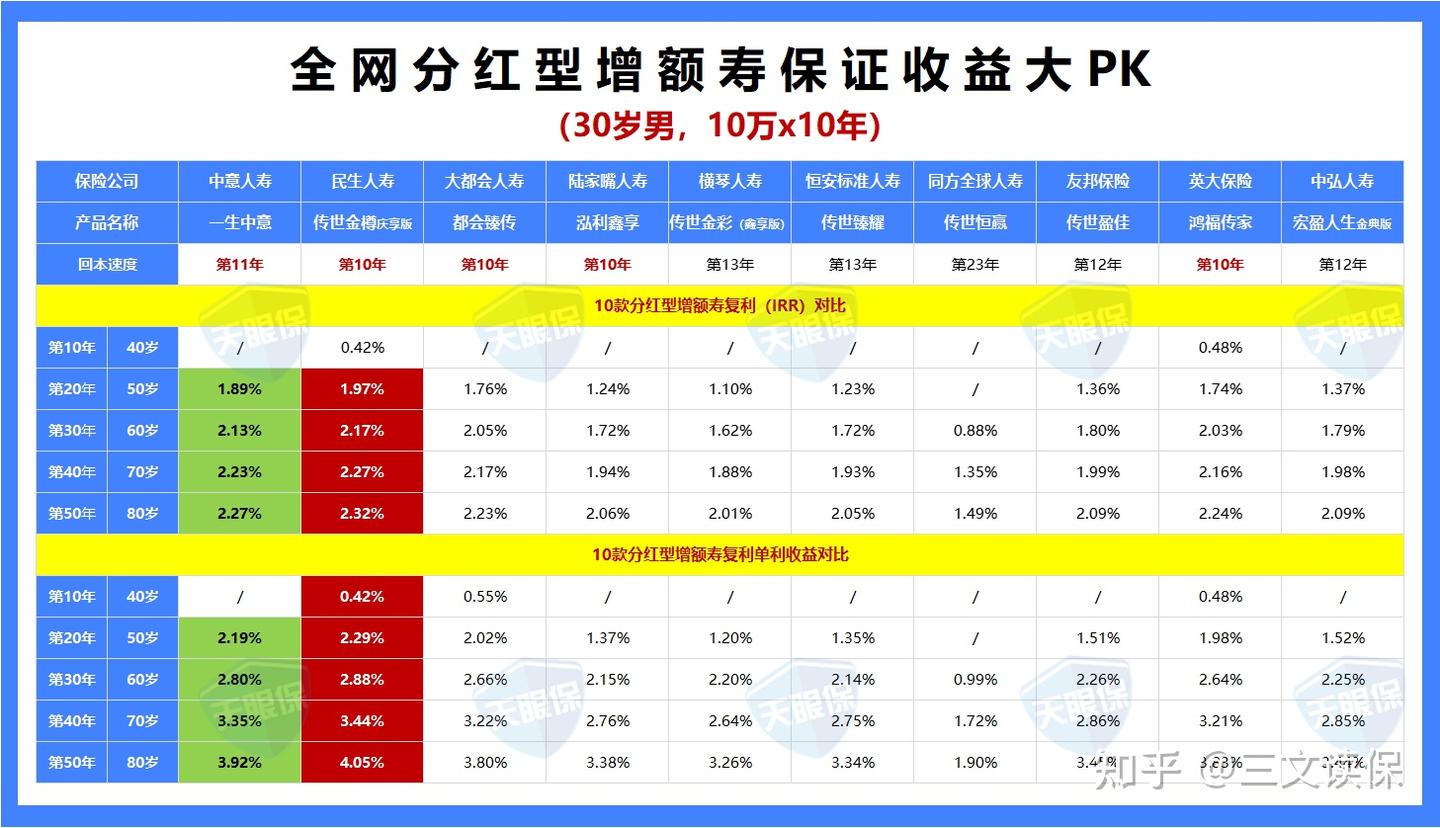
加上分红收益之后,情况就不一样了。同样这10款产品,保证收益加分红收益的总IRR后期基本都能超过3%。前40年收益最高的是中意一生中意,其次是民生传世金樽庆享版;40年后大都会都会臻传反超,友邦传世盈佳紧随其后。这几款最终IRR基本能到3.5%附近甚至更高,从收益角度确实亮眼。
再就是灵活性。去掉两款收益一般的产品后,剩下8款热销分红型增额寿里,中意一生中意表现最突出:起投门槛最低,年交1000元起,缴费方式灵活,减保每年最多减承保时基本保额的20%,在有限制的产品里算宽松的。
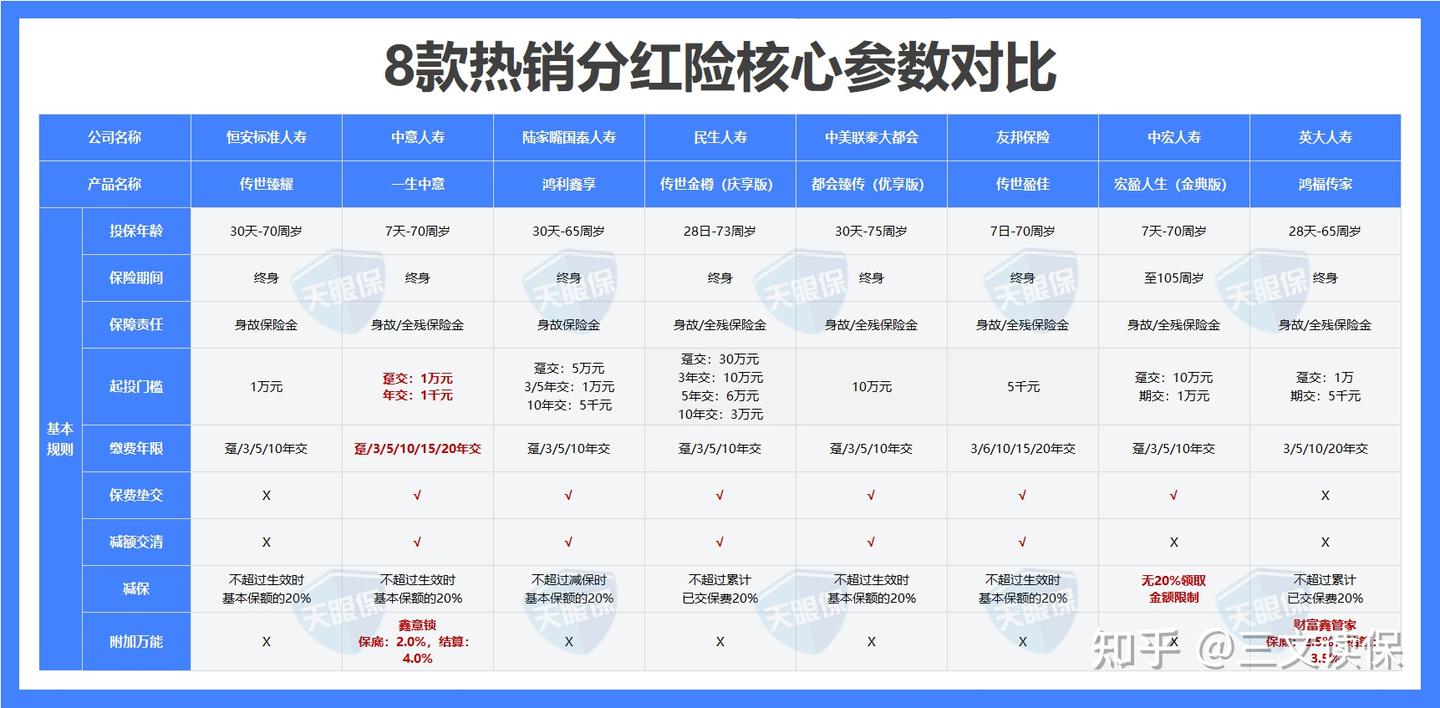
综合保底收益、分红收益和灵活性三个维度,我比较推荐关注的是中意一生中意、民生传世金樽庆享版、大都会都会臻传和友邦传世盈佳这四款。想拿详细收益对比和核心参数的可以找我。
最后说几句实在的
去年我妈那笔定期最后没动,我给她配了一份固收类增额寿,每年交一点,压力不大。我自己也跟了一份分红型的,金额不大,就当强制储蓄。买之前我把两款产品的现金价值表拉出来算了好几遍,确认IRR跟自己预期对得上才签的字。
增额寿这个品类,产品之间的差距比很多人想象的要大得多。同样叫“3.0%预定利率”,有的产品第10年IRR能到2.8%,有的连1.5%都不到。买之前一定自己算一遍,或者找靠谱的人帮你算。别光听宣传页上那个数字,那玩意儿跟实际到手收益,有时候真不是一回事。
寿险推荐也好,寿险对比也罢,说到底就一句话:搞清楚自己这笔钱什么时候用、能承受多大波动,然后再去对产品。别本末倒置。
披着“终身寿险”外衣的理财险;
披着“两全保险”外衣的理财险;
披着“护理保险”外衣的理财险;
披着“年金保险”外衣的理财险;
……
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。