上周闺蜜大晚上给我发微信,连发了七八条语音,每条都五十多秒。我以为出啥大事了,赶紧点开听。结果是她去银行存钱,客户经理拉着她聊了半天”分红险”,说现在2.5%的产品8月底就没了,以后想买都买不到,还给她看了一张收益演示表,上面写着长期能到3.5%。她问我:这玩意儿靠谱吗?是不是在忽悠我?
说实话,她这个问题我太熟了。三年前我自己给全家配保险的时候,也是从一脸懵开始的。分红险这东西,说复杂也复杂,说简单也简单。今天我不整那些专业术语,就用大白话把我研究明白的东西倒出来。如果你也是被”分红””3.5%””停售”这些词整得心里痒痒又不敢下手的,这篇文章应该能帮你捋清楚。
先把分红险扒干净:它到底是个啥
你买一份分红险,交的钱其实分两块。一块是”保证收益”,白纸黑字写合同里,保险公司雷打不动要给你。另一块是”浮动收益”,就是保险公司拿你的钱去投资,赚了之后按比例分你一部分。说白了,你多交了点保费给保险公司去运作,赚了大家分,亏了有保底兜着。

这里有个特别容易误解的地方——我一朋友之前特兴奋地跟我说,买分红险是不是就成保险公司股东了?以后每年都能分红?我直接给她泼了盆冷水。此分红非彼分红,保险公司分的是你这份分红险业务产生的”可分配盈余”,不是他们公司整体利润。你多交的那部分保费去投资赚了钱,这才是分红的来源,主要还是利差带来的收益。
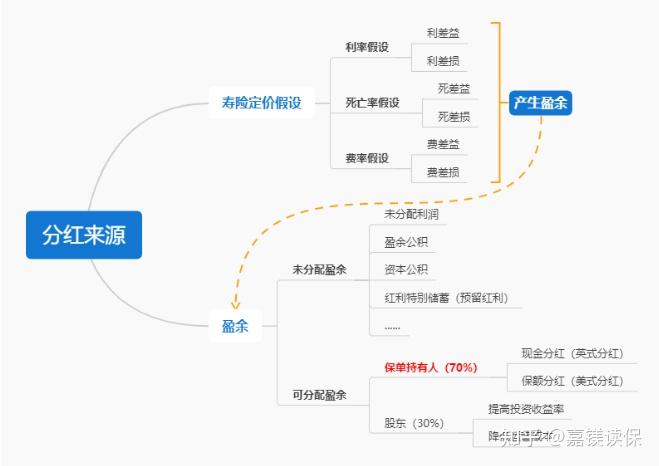
那保险公司会不会故意少分?这个监管早就想到了。分红险精算规定第十六条写得明明白白:不管赚多赚少,可分配盈余的70%必须拿出来分。也就是说比例有保底,但总额不固定。行情好的时候多分点,行情差的时候少分点,但你不能不分。

分红方式有两种,选之前先搞明白区别
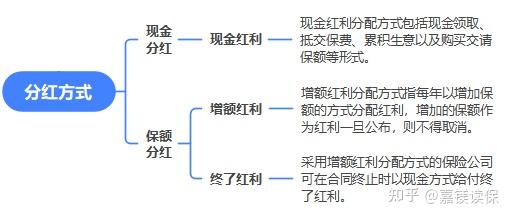
一种是美式分红,也叫现金分红。红利直接打到你手里,你可以领走,也可以留在账户里,或者抵交后面的保费。好处是灵活,坏处是金额浮动可能比较大。
另一种是英式分红,叫增额分红。红利不直接给你,而是加到保额上去,相当于利滚利。金额相对平稳,但你想拿出来花就没那么方便了,得通过退保或者减保才行。两种方式没有绝对的好坏,看你想要灵活还是想要长期增值。
但有一点我必须提前说清楚:分红收益是不确定的。保险公司每年要根据经营情况、经济环境、市场竞争这些因素综合算,不会因为某年行情好就猛分,也不会因为行情差就一分不给,他们会尽量保持平稳。但这就意味着,你得做好分红可能是0的心理准备。
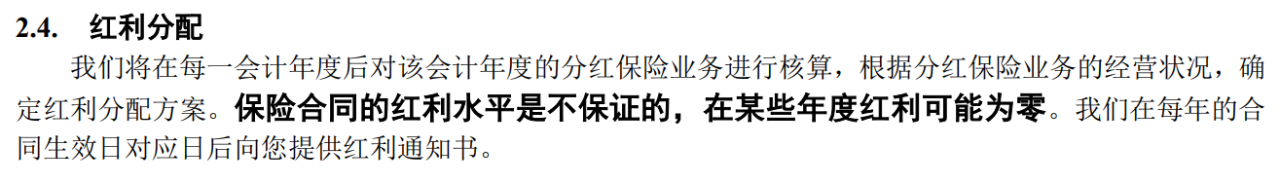
分红为0的概率有多大?我的判断是这样
说实话,几乎不会发生。你想想,分红险的预定利率最高2.5%,保险公司只要投资收益率超过2.5%就有钱可分,这真不算难事。更何况他们卖分红险的时候本来就多收了你保费,赚钱是大概率的事。
而且还有个”特别储备”机制,像个粮仓。赚得多的年份存一点进去,赚得少的年份拿出来补上。所以长期亏钱导致分红为0的情况,基本不可能出现。
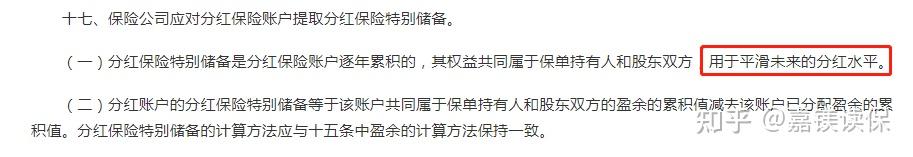
再说了,分红多少直接影响保险公司的口碑和产品竞争力,他们比你更不愿意看到分红为0。但咱也不能因为这个就把分红吹上天,毕竟是不保证的东西,心里得有杆秤。
分红型增额寿,收益真能超3.5%?
直接看数据吧。以30岁男性年交10万为例,中意人寿的一生中意(分红型)测算模型是这样的:
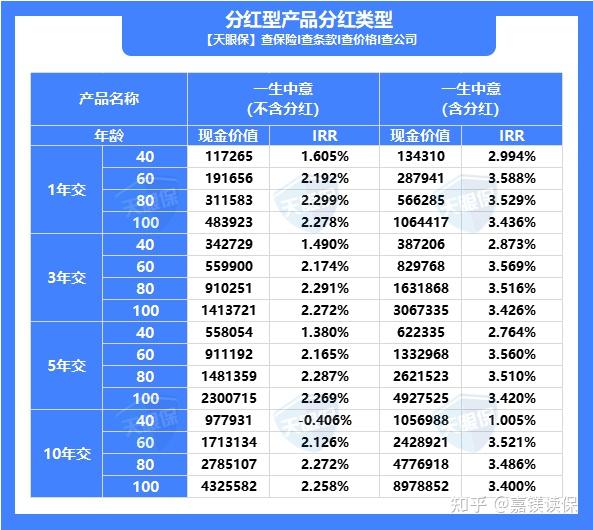
如果只看保证收益,确实不高,长期IRR大概在2.258%到2.278%之间,持有到100岁现价也就是保费的4到5倍。但加上分红之后,保单第30年IRR能超过3.5%,最高到3.588%,100岁时现价达到总保费的9到11倍。这个水平,比之前下架的第一梯队3.5%增额终身寿险还高一点。
当然,我得强调一句:分红利益演示只是基于精算假设,不是承诺。所以咱们还得看一个更实在的指标——分红实现率。
分红实现率这个数,比演示表靠谱
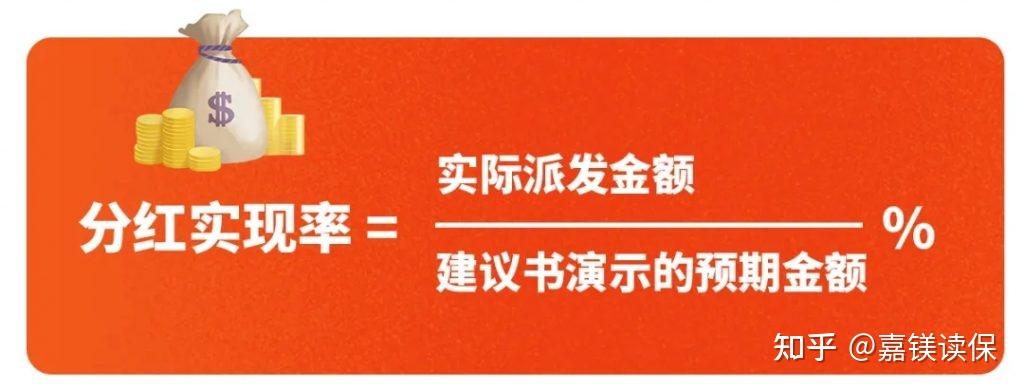
2022年底出了个新规,要求保险公司每年分红方案公布后15个工作日内,必须在官网披露分红实现率。算法很简单:实际派发的红利除以演示的红利。演示1000块实际分了900块,实现率就是90%;实际分了1000块,实现率就是100%。
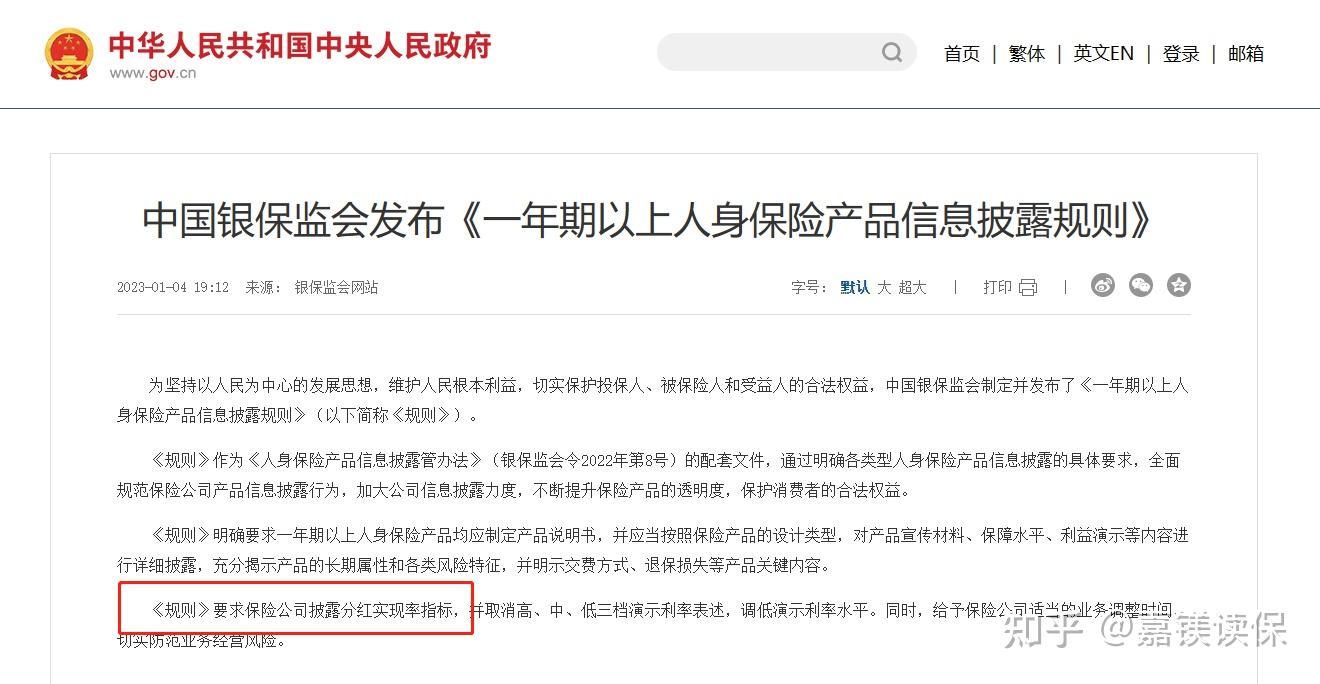
这个数越高,说明保险公司越实在,产品越可信。中意人寿官网披露的过往分红型产品,分红实现率最低100%,高的到过190%。当然这是过往数据,不代表未来,但至少说明这家公司有这个实力和诚意。
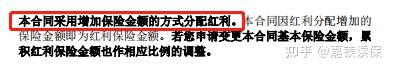
顺便说一句,一生中意用的是保额分红,收益通常比现金分红高,但开发难度也大。从这点看,中意人寿确实有两把刷子。
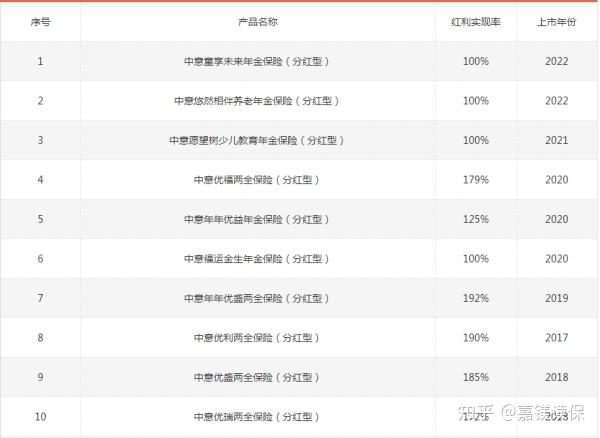
中意人寿这家公司可能有些朋友不太熟,但它背后两个股东都是世界500强——中国石油和意大利忠利保险。190年的经营历史,资产配置经验和分红账户管理能力都是到位的。买分红险,公司实力这个事不能不看。
挑分红险,我只看这四点
研究了一圈下来,我觉得普通家庭挑分红险,不用搞太复杂,盯住四个地方就够了:
- 保证收益和预期收益,当然是越高越好,这是底子。
- 分红实现率,看这家公司过去几年说到做到没有。
- 公司投资能力,分红水平直接跟这个挂钩,背靠大树好乘凉。
- 分红账户运营经验,经营时间越久,数据越多,心里越有数。
因为分红本身不确定,谁也没法拍胸脯说某款产品一定收益最高,只能综合这几个维度去比。我最近也在做几款热门产品的寿险对比,整理了一份榜单,需要的可以找我拿。
说点实在的:现在到底要不要买
预定利率从3.5%降到3.0%,再到现在2.5%,粗看确实挺让人泄气的。但你换个角度想:3.0%的增额终身寿,IRR最高也就2.8%到2.9%之间。而2.5%定价的分红险,只要分红实现率不太拉胯,综合收益超过3.0%的产品并不难。所以分红险很可能接棒成为主流。
回顾历史也是这样,保险2.5%低利率时期,分红险保费一度占到行业80%以上。太阳底下没有新鲜事。
但我还是那句话:分红险可以买,前提是你对分红有正确的心理预期。别把它当成稳赚不赔的高息存款,也别因为”不保证”三个字就觉得全是套路。它就是一个保本打底、浮动添彩的中长期寿险产品,适合追求比银行存款高一点收益、又能接受一定波动的人。
如果你风险承受能力很低,就想安安稳稳拿确定收益,那固定收益类的增额寿可能更适合你。如果你愿意用一部分确定性换一个更高的可能性,分红险值得考虑。想让我根据你的年龄和预算帮你算算真实收益的,随时来找我。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。