我表姐上个月生了二胎,出院第三天就给我打电话,语气急得不行:’你之前给娃买的那堆保险,到底哪个能报黄疸住院?’我愣了一下,翻出当年的保单截图发过去,顺嘴问了一句:’你给老大买的那个重疾险,知道保额多少吗?’电话那头沉默了三秒,她说:’好像是……三十万?我当时听人说够用就买了。’
挂了电话我挺感慨的。三年前我也是这么过来的,娃还没满月,我一边喂奶一边刷手机看条款,什么轻症中症重疾分组,看得脑仁疼。后来踩了几个坑、退过一次保、跟客服来回掰扯过,才算把这事捋明白。今天这篇不整虚的,直接把我踩过的坑和现在回头看觉得能推荐的东西摆出来,适合像我当初一样慌里慌张、想快点搞定的新手爸妈。
先说三个我踩过的坑,你对照看看
第一个坑:先给娃买,自己裸奔。我当时差点就这么干了,后来一个做理赔的朋友拦住我,说他们处理过的案子,大人倒下了孩子保费都续不上,顺序反了。所以我现在逢人就劝,先把自己和队友的重疾险、医疗险配齐,再管孩子。
第二个坑:只看保费便宜,不看保额。我第一份儿童重疾险选的年交四百多,觉得太划算了,后来才发现保额只有二十万,真出事了这点钱够干啥?重疾险理赔看的是保额,不是保费,这个账得反过来算。
第三个坑:以为一张保单能管所有。医疗险管住院报销,重疾险管确诊给钱,意外险管磕碰摔伤,三件事三张保单,别指望一张搞定。
现在回头看,儿童重疾险我还是推这两款
团队扒了几十万字条款这事我没参与,但我自己确实把市面上热门的几款儿童重疾险翻了个遍。结论是,保短期看大黄蜂9号,保长期看小青龙2号,这个搭配到现在我依然觉得没毛病。
这里也给大家整理了高性价比产品+优选配置方案,感兴趣的话可以点击了解↓↓
大黄蜂9号适合预算紧、先给娃上个基础保障的家庭。它可选额外赔,癌症津贴的理赔门槛也低,关键是便宜,0岁男宝最低590块一年,保30年。我自己的第一份重疾险就是类似这种短期版,后来收入上来了才补的长期。缺点是只有保30年的版本,想一步到位保终身的,看下面。

小青龙2号是保长期的选项。自带重疾多次赔这点很重要,娃一辈子长着呢,赔过一次合同就结束那种我不太放心。保障期限选择多,可选责任也丰富,预算够的话附加癌症多次赔,再把重疾多次叠加上去,基本就挺踏实了。我后来给自家娃换的就是这类长期型,说实话保费贵不少,但心里安稳。
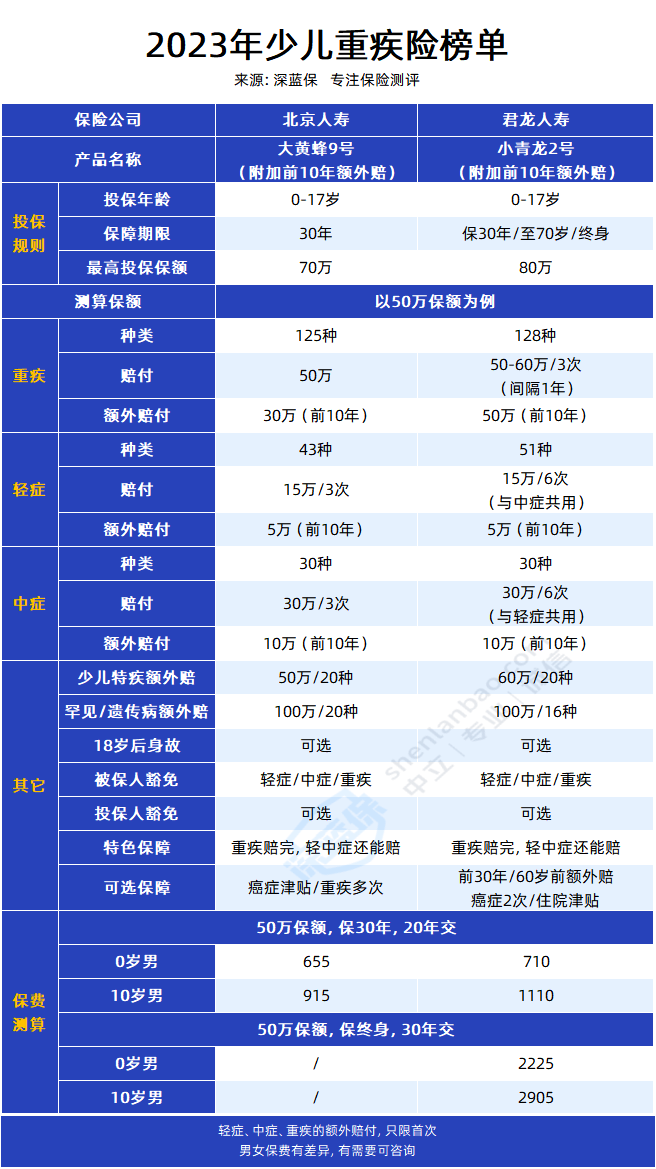
对了,说到重疾险推荐,我得插一句:别光盯着排行榜看,排行榜能帮你缩小范围,但最后拍板还得看自家预算和娃的身体情况。早产、低体重这些都可能影响投保,趁健康的时候早点买。
百万医疗险我选的是蓝医保长期医疗。理由很简单,保证续保20年。孩子小的时候容易因为肺炎、手足口住院,医疗险用上的概率其实比重疾险高,但最怕的是今年报了明年买不上。蓝医保20年内不用担心这个,自带1万重疾津贴正好补上免赔额那个缺口。外购药清单里包含CAR-T用药,这个我当时特意确认过。费用垫付和就医绿通属于加分项,真用上了能省不少事。
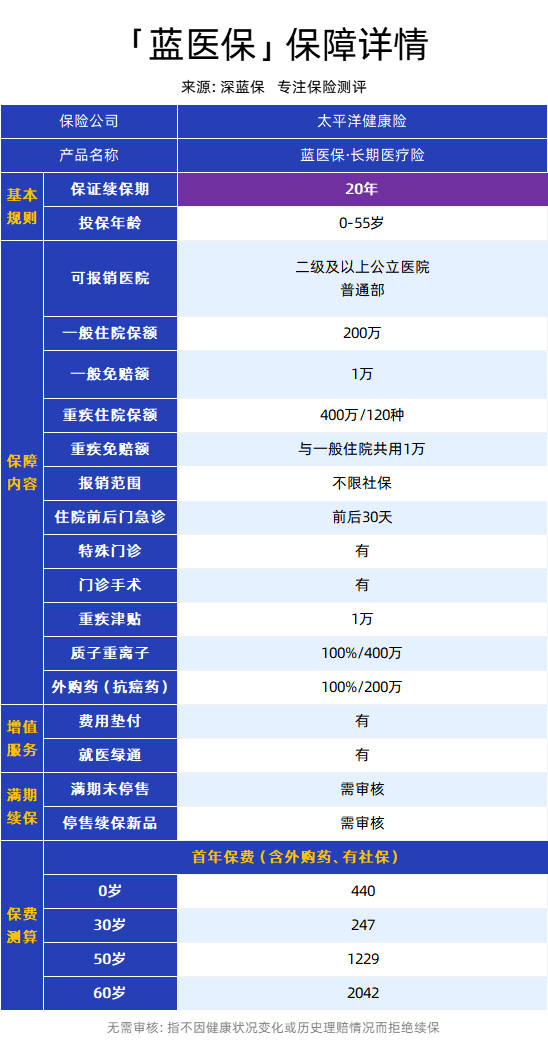
顺便说,如果大人还没买医疗险,可以跟娃一起投保,省得分开折腾。
意外险这块,小顽童少儿意外险是我目前看到性价比最舒服的。平安财险承保,大公司,理赔流程相对顺畅。能报私立医院意外就医费用,这个对带娃家庭太实用了,公立医院排队排到怀疑人生。伤残保额单独设置,不像有些产品把身故和伤残混在一起算。基础版一年68块,两杯咖啡钱,我一般建议直接上经典版或尊贵版,保额高一点更放心。
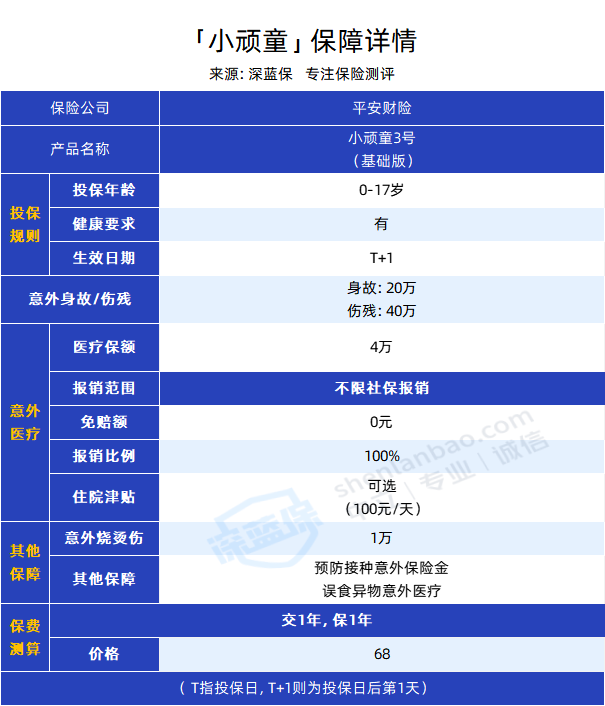
这里我得坦白一个自己的失误:娃一岁多那次从沙发上摔下来磕了额头,去医院缝了两针,我当时买的意外险不含私立医院,只能去公立排队,折腾一下午。后来换了小顽童,就是冲着这个去的。
啰嗦这么多,其实核心就一句:先把大人的保障做足,再按’重疾险+医疗险+意外险’三件套给娃配齐,保额比保费重要,续保条件比价格重要。我踩过的坑你不用再踩一遍。