去年7月31日之前,市场上3%保底利率的万能账户遍地都是。现在打开各家保司的官网,最高的保底只剩2%。一年时间,保底利率砍掉了三分之一。
更扎心的是,2023年那会儿银行存款利率经历了第6次下调,恒大、碧桂园接连出状况,很多人攥着闲钱不知道该往哪放。当时有人瞄上了万能账户,觉得比存款灵活、比债券稳、还能复利增值——结果犹豫了一下,没上车。现在回头看,那个窗口已经关了大半。
但关了大半,不代表全关了。今天想聊的是:新规落地之后,万能账户到底变成了什么样,现在还值不值得配,以及如果要配,该盯住哪些细节。
万能账户到底是个什么东西
说穿了不复杂。你可以把它理解成一个保险公司的”余额宝”——钱放进去产生收益,需要用的时候可以取出来。但它和余额宝有个本质区别:余额宝的利率随时在变,万能账户有一个写进合同的保底利率,不管市场怎么跌,这个数字不会动。
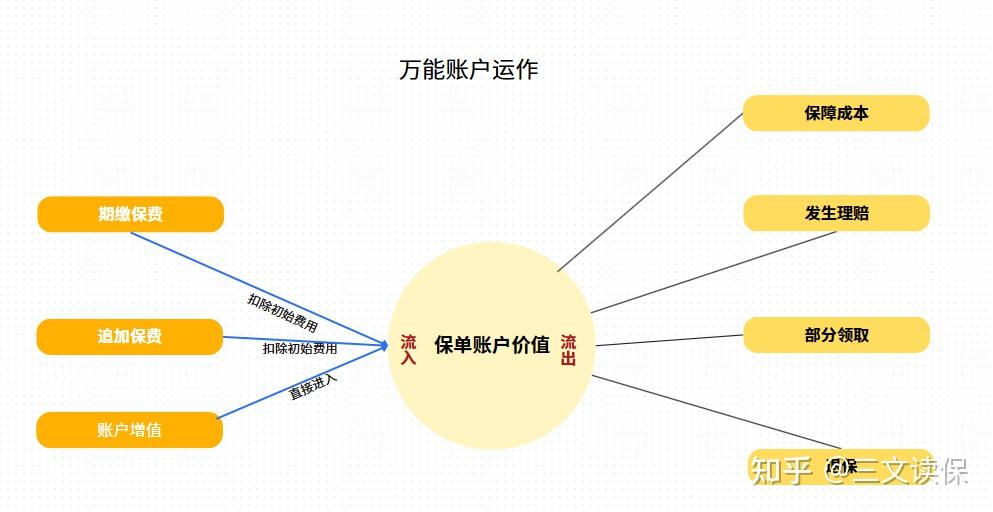
万能账户要看两个利率。一个是保证利率,白纸黑字写进合同,雷打不动。另一个是结算利率,每月浮动,以保司官网公布为准。2023年8月之前,3%保底的万能账户一抓一大把,现在回头看,那批人确实吃到了红利。
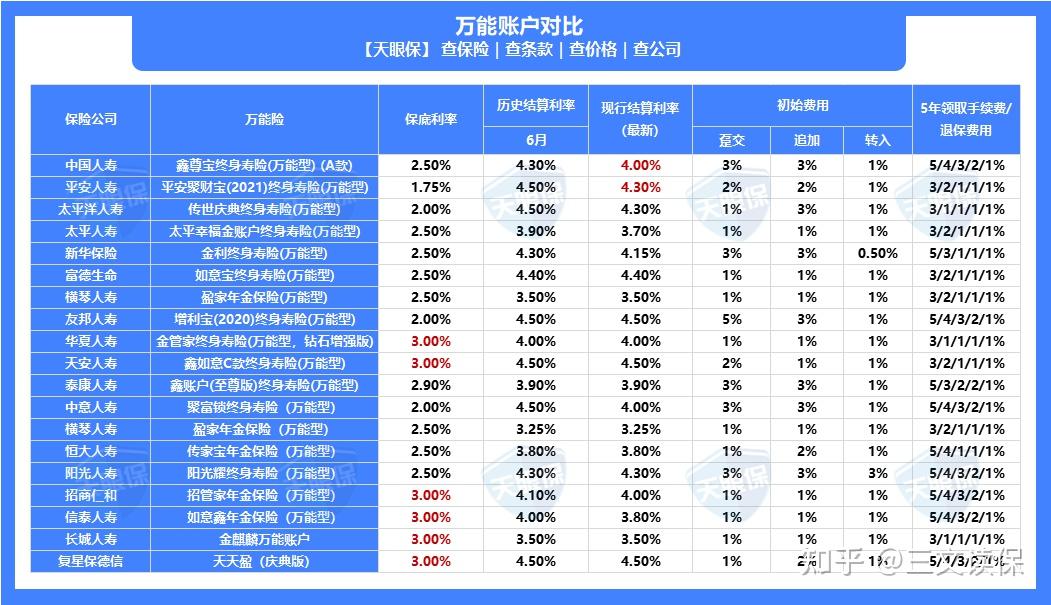
现在呢?保底普遍跌到2%以下,2%已经是当前的天花板。结算利率虽然有些产品还挂着4%甚至更高,但那个数字是不保证的,下个月可能就变。
除了利率,还有三个费用得搞清楚:
- 初始费用——钱存进万能账户时扣的手续费,相当于”入场费”
- 持续奖励——部分产品会在几年后把初始费用返还给你,相当于”入场费退还”
- 退保费用——前5年取钱或退保时收的手续费,第6年起通常归零
目前能附加万能账户的主险,主要是年金险和增额终身寿险。年金型的万能账户领取受20%限制,寿险型的领取金额不设限。很多人会优先选带万能账户的产品,就是因为主险本身在增值,万能账户还能做二次增值。
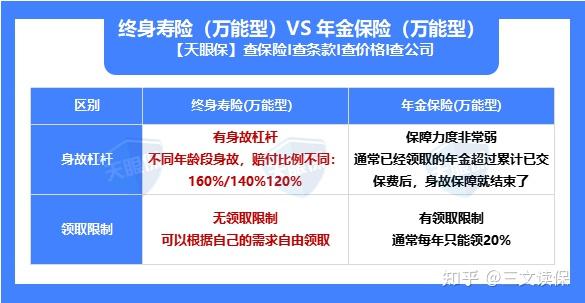
这个组合逻辑本身没问题。问题在于,很多人只盯着万能账户的结算利率看,忽略了主险的收益——那就本末倒置了。
挑选的时候,哪些细节最容易踩坑
市面上万能账户的花样不少,但真正能让你赚到钱的,需要满足几个硬条件。
先看保底利率。现在2%就是最高档了,遇到2%保底的产品,至少说明保底这块没缩水。然后看结算利率的历史走势——结算利率是不保证的,但历史数据能看出这家公司的风格。有的产品从6%一路降到3.5%,降幅太大;有的能连续几个月稳住不动,后者更让人放心。
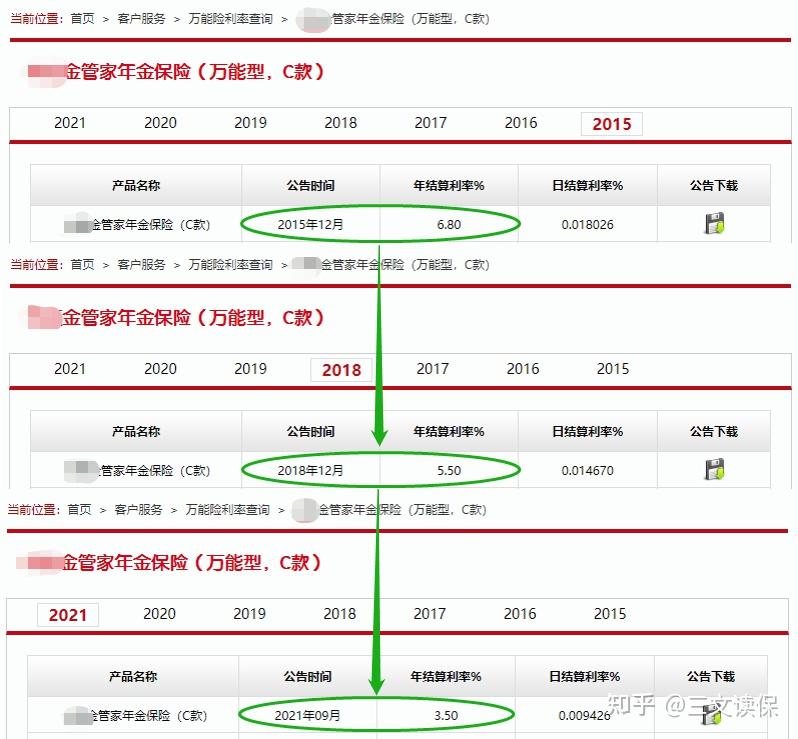
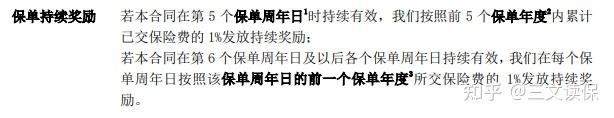
再看费用结构。初始手续费目前市场上最低的是1%,部分产品满几年后会以持续奖励的形式返还。取出手续费差异更大——大部分产品前5年是5%/4%/3%/2%/1%递减,但有些优秀产品能做到3%/1%/1%/1%/1%,第6年起就不收了。持续奖励这块也要留意:有的只返还转入保费产生的手续费,有的连趸交和追加的都返还。
追加和领取的限制也得看。万能账户不是想存多少就存多少,额度由承保公司根据缴费情况设定。追加额度越高越好,领取限制越宽松越好。
最后,别忽略主险。现在万能账户只能捆绑主险购买,主险收益不行,万能账户再高也是白搭。看重养老规划就选养老年金+万能账户,想打理闲散资金或给孩子攒教育金就选增额寿+万能账户。这个思路属于保险组合的基本逻辑,先定用途,再挑产品。
说到底,万能账户是锦上添花的东西。主险不好,花再好看也不值得入手。这个判断顺序不能反。如果你对具体的追加规则、手续费细节拿不准,找个懂行的人帮你拆一下条款,比自己在网上翻资料效率高得多。
现在还有哪几款能打
新规之后,能附加万能账户且主险收益站得住的产品,确实不多了。挑三款有代表性的说一下。
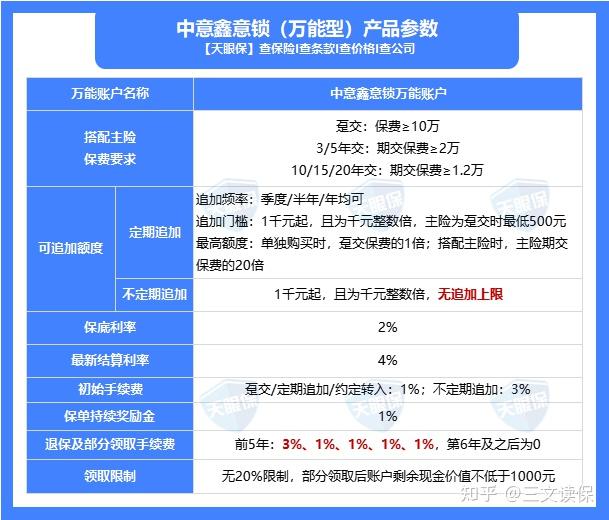
中意人寿鑫意锁——保底2%,当前结算利率4%,无领取限制。这个万能账户有两个追加方式可选:定期追加最高能到主险期交保费的20倍,不选定期追加的话追加无上限。退保和部分领取手续费是目前最宽松的一档:前五年分别3%、1%、1%、1%、1%,第六年起不收费。
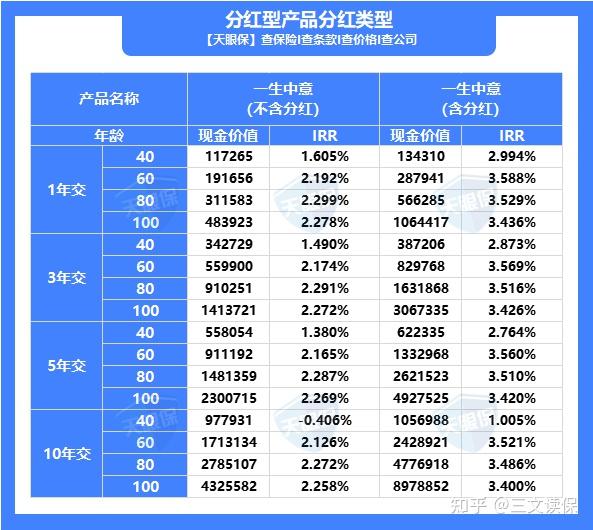
它的主险中意一生,保证收益部分长期IRR在2.258%-2.278%之间,看着不高。但加上分红之后,保单30年IRR能超过3.5%,最高到3.588%,100岁时现价达到总保费的9-11倍。这个收益水平,比下架了的第一梯队3.5%增额终身寿险还高。
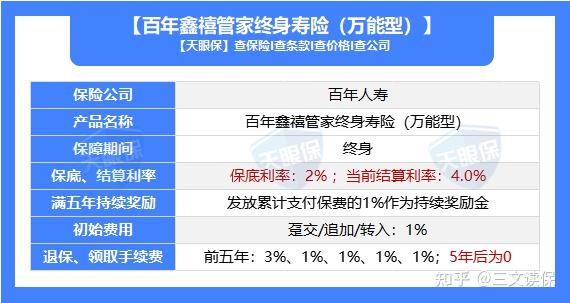
百年人寿鑫禧管家——保底2%,结算利率4%。趸交、追加、转入都收1%初始费用,满五年后持续奖励金把初始费用返还回来。它最突出的地方是退保手续费:第1年只收3%,之后4年全部只收1%。市面上大部分产品第1年要收5%,差距明显。
主险传世鑫禧(钻石版)承保年龄0-75周岁,支持趸交/3/5/10年交,10年交最低1万起投,其余交期2万起。后期IRR全部达到2.9%以上,趸交能到2.942%,属于第一梯队水平。
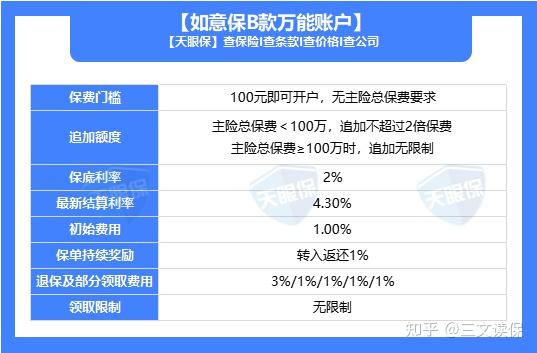
富德生命如意保B款——保底2%,当前结算利率4.3%,无门槛开通,手续费低,领取无限制。
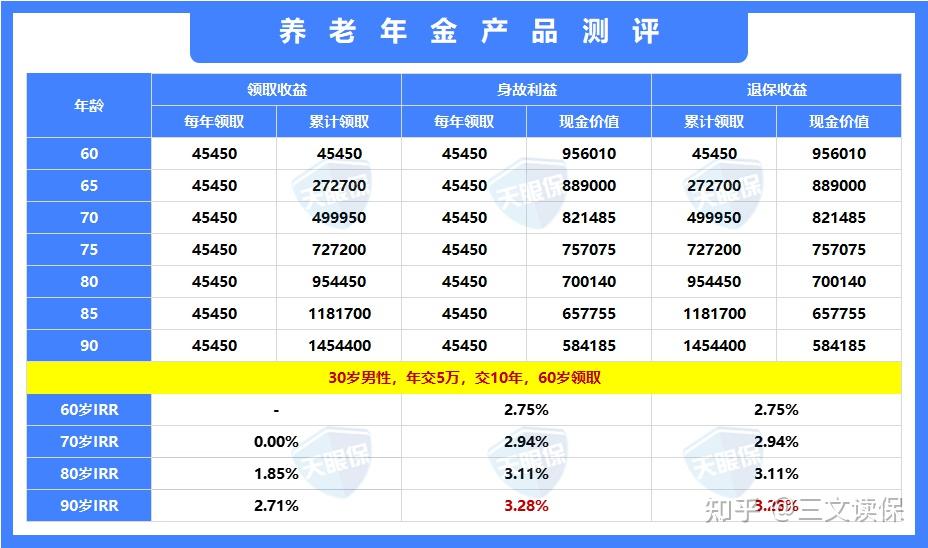
主险鑫禧年年尊享版养老年金有两个领取方案:方案一高领取,方案二高现价。高领取方案下,88岁还能额外领100%保额作为祝寿金,而且终身有现价——开始领取后遇到突发情况,退保还能拿回一大笔钱。这种设计在养老年金里算是比较厚道的。
说几句实在的
回看这一年多的变化:去年7月之前,3%保底的万能账户随便挑;现在2%保底已经是上限,而且能选的产品数量大幅缩减。当时犹豫没上车的人,现在多少有些后悔。
但后悔没用。眼下的问题是:2%保底的万能账户还值不值得配?
我的判断是——如果你手上有闲散资金需要灵活取用,同时又能接受主险的锁定期,那2%保底的万能账户依然有配置价值。毕竟银行存款利率还在下行通道,2%的保底至少锁住了底线。但如果你纯粹冲着万能账户的高结算利率去买,忽略了主险本身,那大概率会失望。
保险规划这件事,从来不是单看一个产品就能做好的。主险和万能账户的搭配、追加额度的设定、手续费的返还节奏,这些细节加在一起才决定最终收益。与其纠结”现在是不是最好的时机”,不如先把自己的资金用途和锁定期想清楚,再拿着具体需求去比对产品条款。
至于那些还在观望的朋友,至少先把万能账户的费用结构和主险收益逻辑搞明白,再决定要不要出手。这个功课做在前面,比事后后悔强。

【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。