先说答案:相互宝关停这件事,分摊金退不了,但转投通道给得还算体面。如果你之前是相互宝用户,现在最该做的不是纠结过去交的钱,而是赶紧看看自己接下来怎么补保障。我自己也是从相互宝第一批用户一路跟过来的,今天就从一个普通妈妈的视角,把这事掰开揉碎讲清楚。
说实话,12月28号看到相互宝要关停的公告时,我正在厨房做饭,手机弹窗跳出来,我愣了好几秒。虽然之前美团互助、水滴互助接连关停,心里多少有点预感,但真到这一天,还是觉得挺突然的。
一个高峰期超过一亿人参与的互助计划,说停就停。
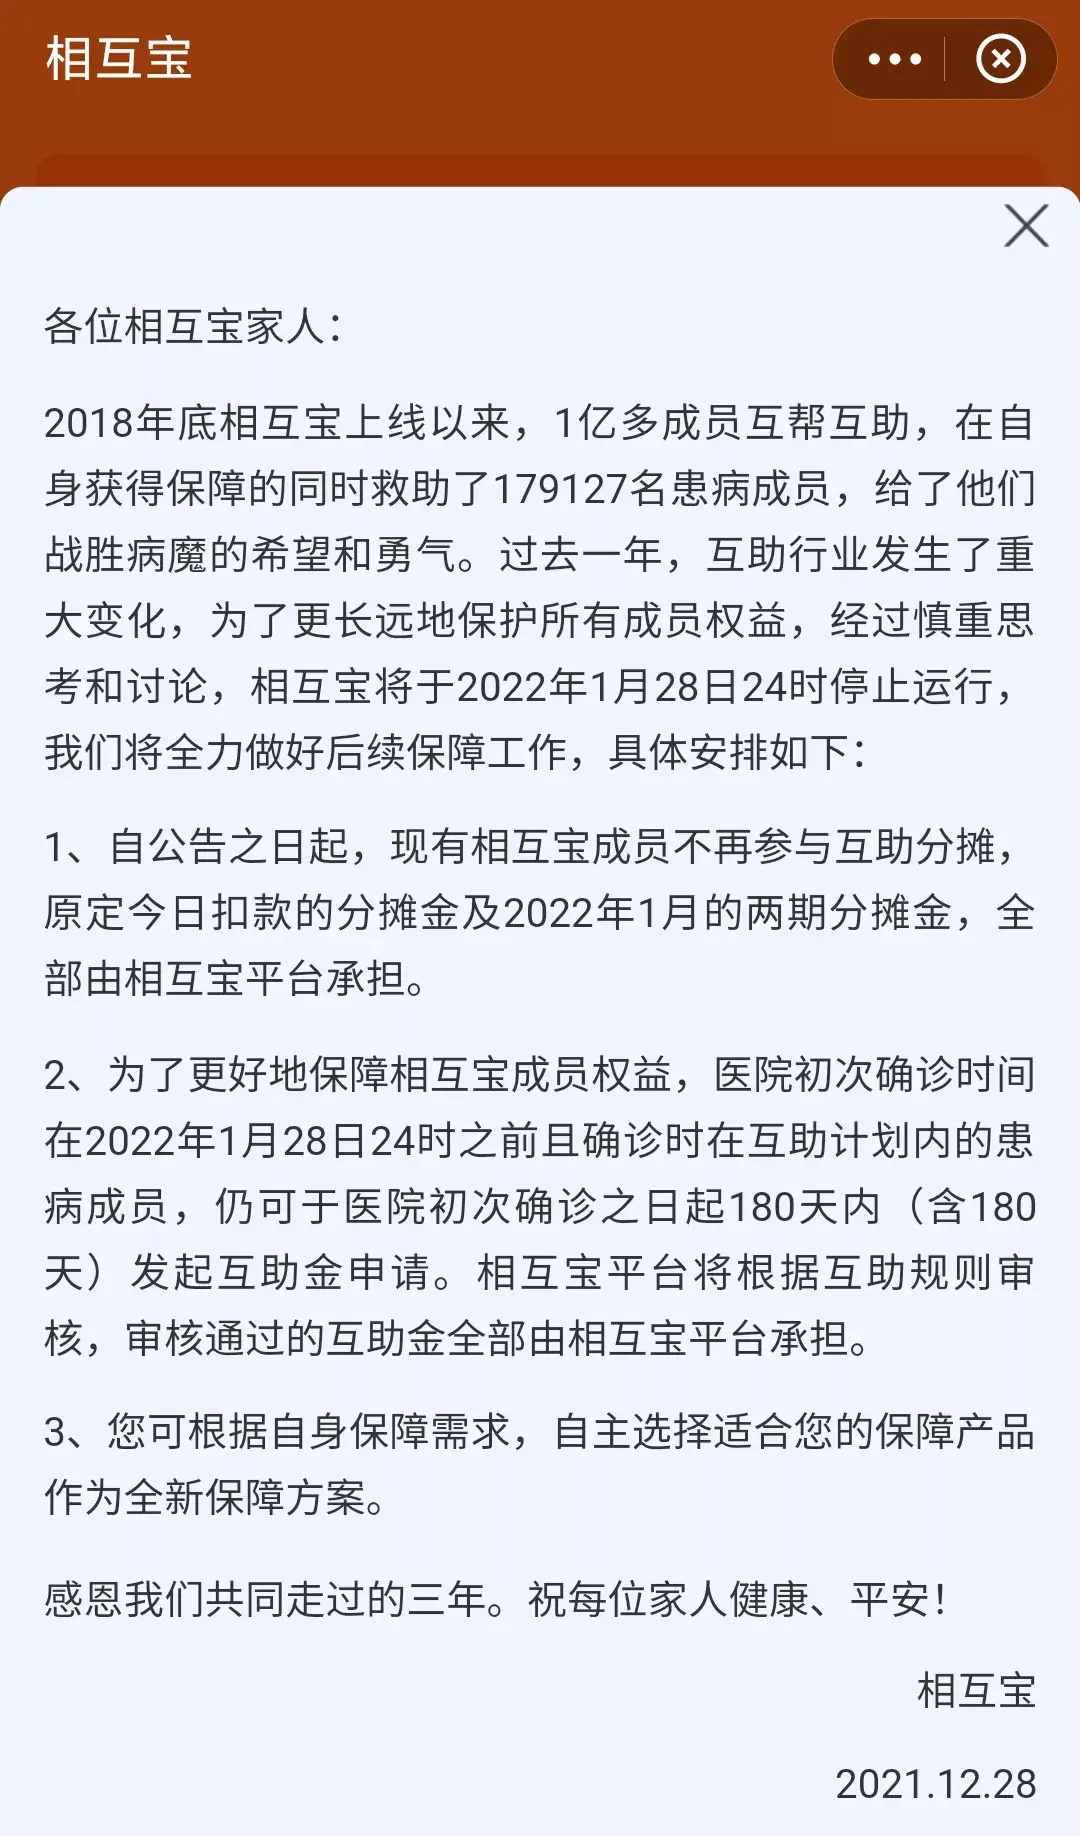
公告不长,但信息量不小,我帮大家划三个重点:
- 2022年1月28日24时正式关停,剩下三期分摊金不用成员出了,相互宝自己扛,按最近一期5.6亿的分摊总额算,平台至少得掏十几亿。
- 1月28号之前确诊大病的成员,还是能申请互助金。
- 老用户可以免健康告知、免等待期,转投到指定的一年期保险产品。
消息一出,网上炸了锅。有人骂,有人惋惜,更多的人在问:我交了这么多年的钱,能退吗?接下来我该买什么?
我特别理解这种心情。每个月的分摊金虽然不多,但扣款的时候还是会想一下——这钱花得值不值?现在说关就关,感觉像被撂在半路上。
但情绪归情绪,日子还得过,保障还得有。今天我就用大白话,把这件事从头到尾捋一遍。
三年帮了17.9万人,这笔账不能只算钱
相互宝从上线到关停,满打满算三年出头。参与人数最高的时候超过一亿,后来慢慢回落,关停时还有近7500万人。
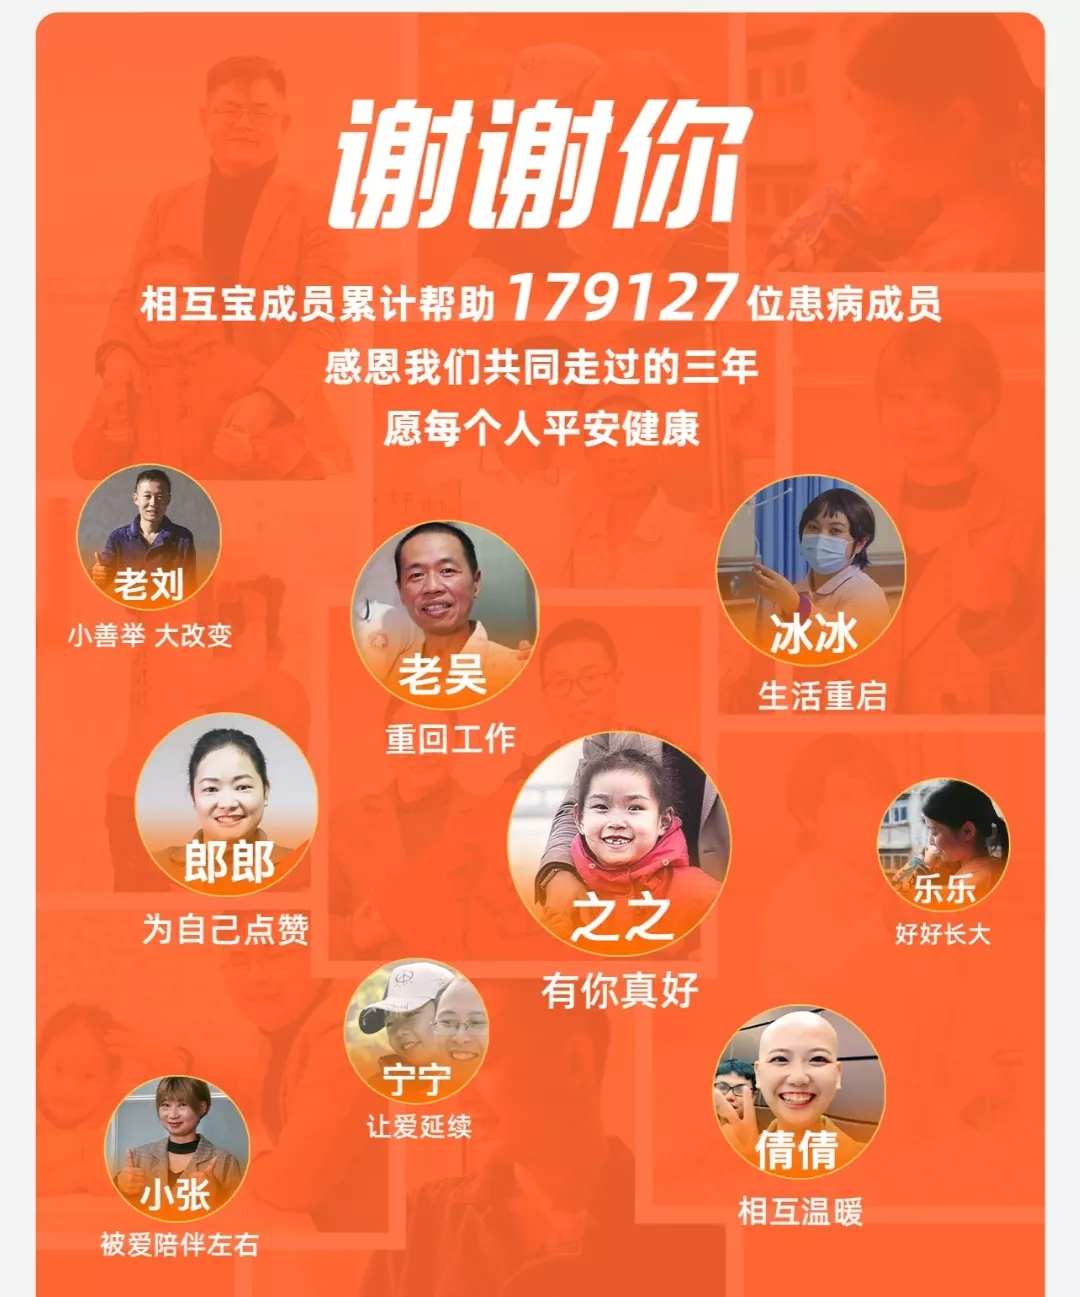
这三年里,它一共帮助了179127位患病成员,筹集的互助金总额达到259.37亿。
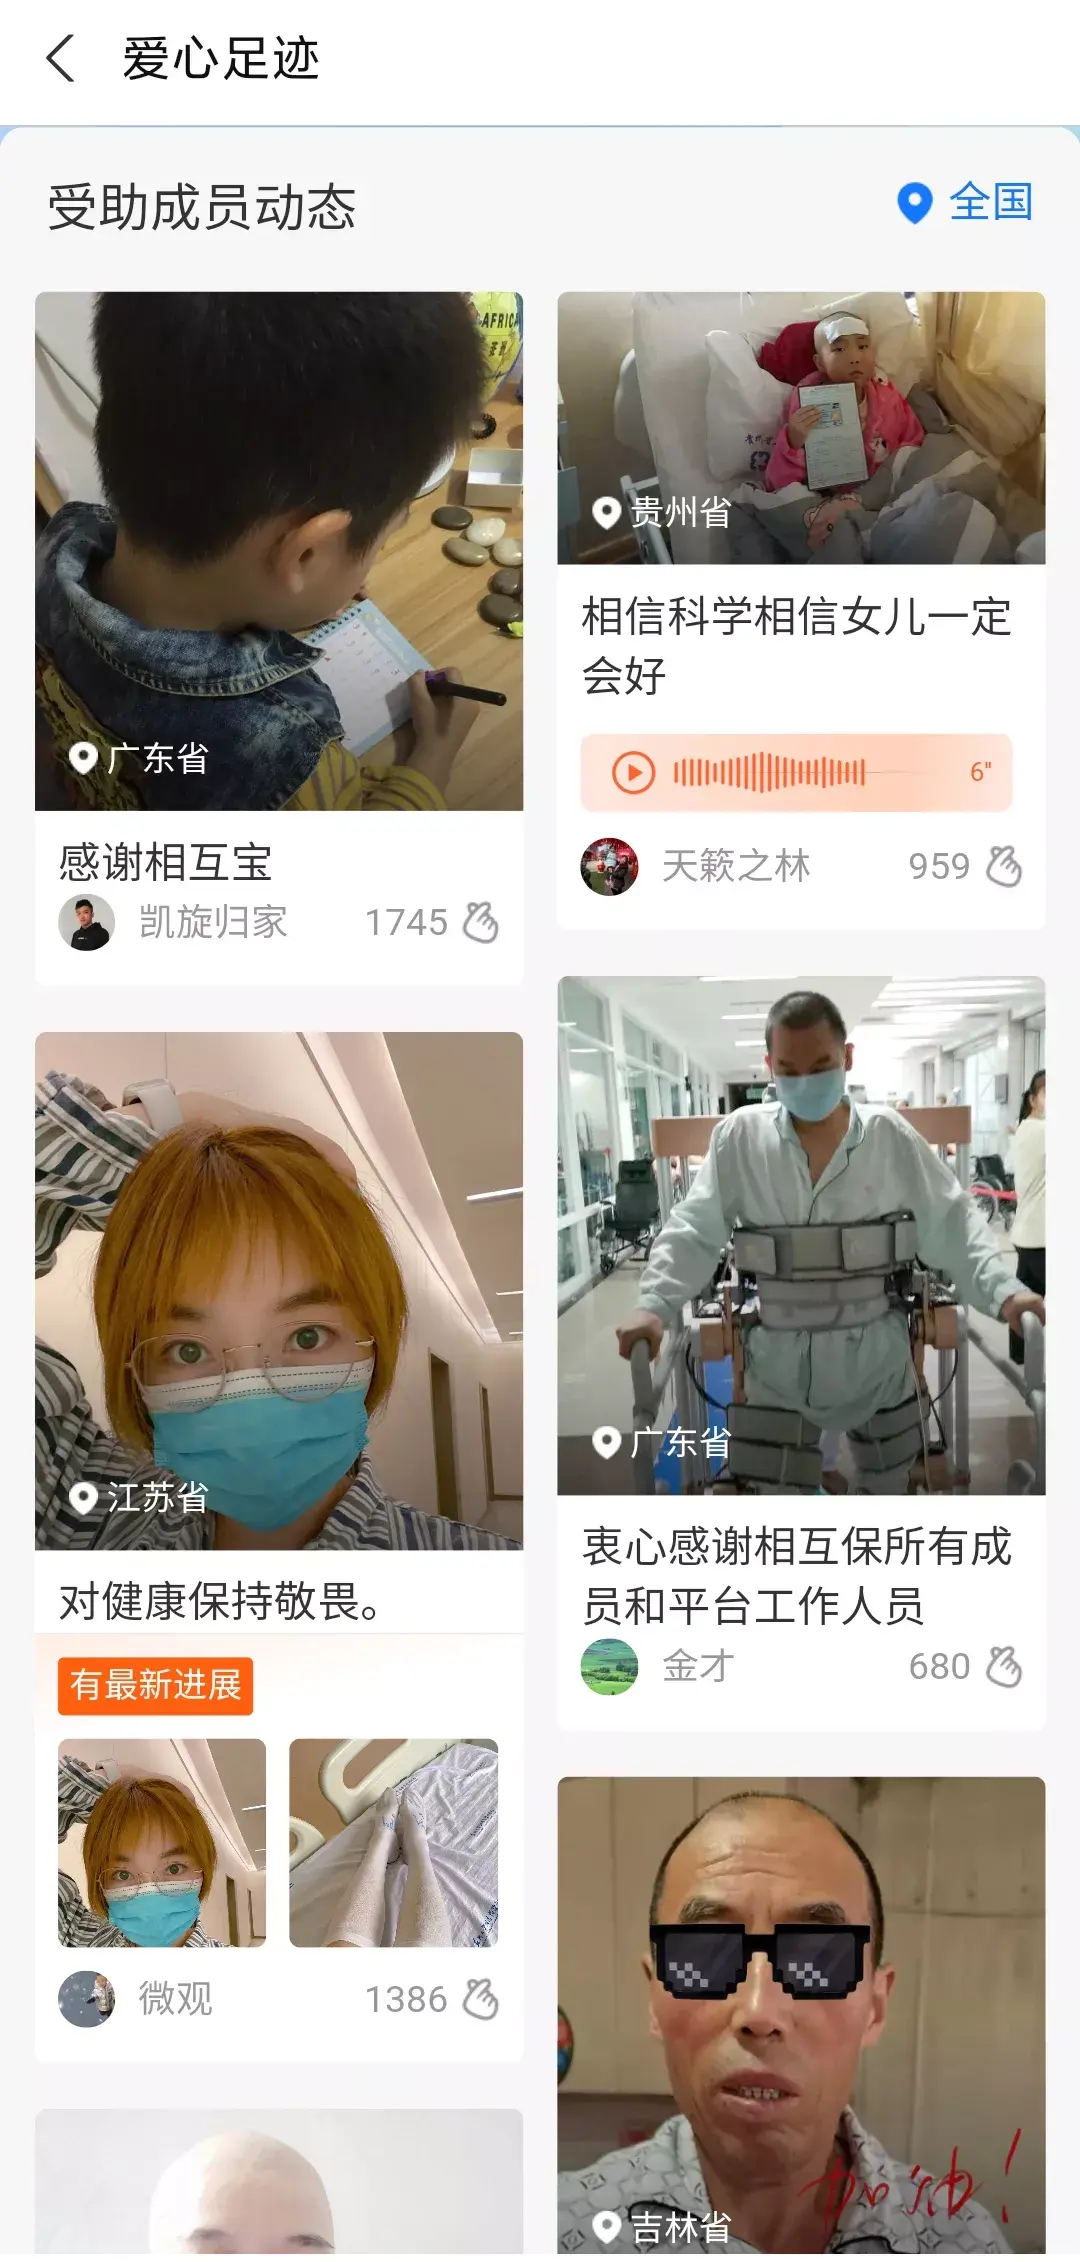
这些数字看着冷冰冰的,但如果你点开相互宝里的爱心足迹,会发现每一笔分摊背后,都是一个真实的人和家庭。有人得了癌症,有人突发心梗,有人是家里的顶梁柱倒了。对那些拿到互助金的家庭来说,这可能是他们当时唯一能抓住的救命稻草。
我印象特别深,有一次在妈妈群里看到有人说,她老公确诊重疾后,相互宝赔了30万,虽然不多,但至少把房贷续上了,家里没一下子塌掉。这种故事,在相互宝的公示记录里还有很多。
所以你说这钱白交了吗?对没生病的人来说,好像每个月扣了几块钱、十几块钱,最后什么都没拿到。但换个角度想,这三年里,你其实一直有一份保障在兜底,只是幸运地没用上。而且你分摊的钱,确确实实帮到了别人。
当然,这话说起来轻松,真要接受“不退钱”这件事,还是需要点心理建设的。我自己的心态是:就当这三年买了个安心,现在安心到期了,得重新找地方续上。
关停善后做得怎么样?比上不足比下有余
相互宝给出的过渡安排,其实就两条:
一是从公告发布当天起,所有成员不再参与分摊。12月第2期和2022年1月份的两期分摊金,全部由平台承担。
二是成员在2022年1月28日24时之前初次确诊互助计划内的疾病,确诊之日起180天内仍然可以申请互助金。
这两条算是比较基础的关停措施。之前美团互助、360互助关停时,做法也差不多,没什么特别惊艳的地方。但至少把该兜的底兜住了,没有甩手就跑。
真正让我觉得还算贴心的是转投安排。
已交的分摊金不退,但转投通道给得还算实在
很多人最关心的就是:我交的钱能退吗?
官方答复很明确:不能退。
说实话,一开始我也觉得不太合理。但冷静下来想想,互助计划本质上不是你交钱买了一个确定的东西,而是大家一起凑钱帮生病的人。你分摊的钱已经给出去了,不可能再从别人手里要回来。而且这三年里,相互宝确实给你提供了一份保障,虽然你没用上,但不能说它没存在过。
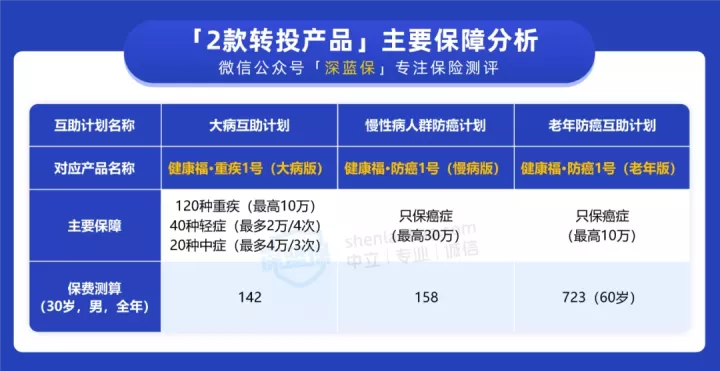
不过关停后的保障衔接,相互宝做得还可以。老用户可以免健康告知、免等待期,转投到一年期的重疾险或防癌险。具体对应关系是这样的:
- 大病互助计划 → 健康福·重疾1号(大病版)
- 慢性病人群防癌计划 → 健康福·防癌1号(慢病版)
- 老年防癌互助计划 → 健康福·防癌1号(老年版)
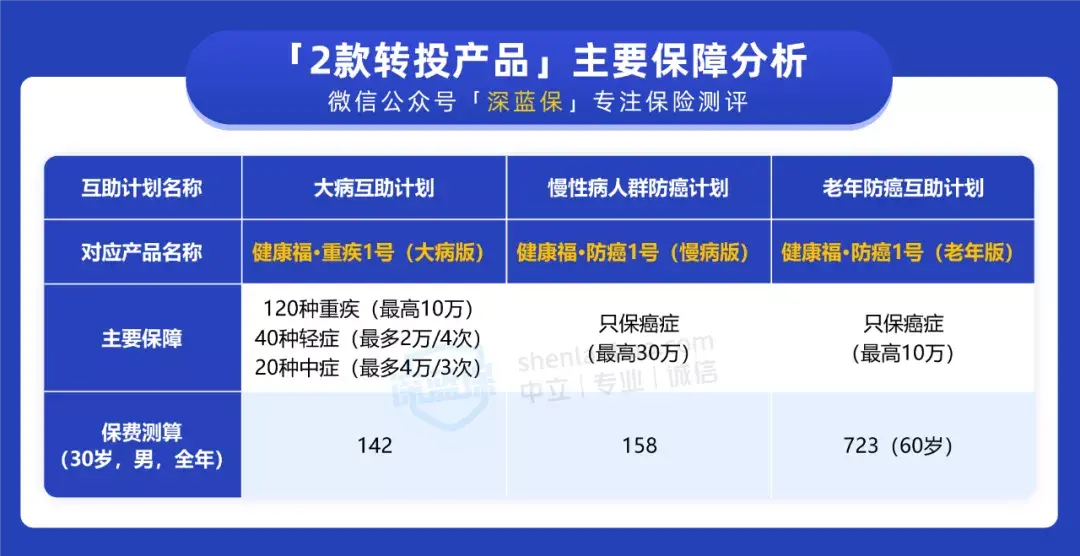
健康福·重疾1号(大病版)的保障相对全面,重疾、轻症、中症都能赔。防癌1号就只保癌症,和原来的互助计划保障范围基本一致。
但要注意,这两款都是一年期产品,续保是个硬伤。什么叫续保硬伤?就是今年买了,明年产品停售或者你身体出了点小毛病,可能就买不上了。所以如果你能找到更好的长期产品,优先考虑长期的。如果暂时买不到,那果断转保,有总比没有强。
为什么好好的互助计划,说关就关?
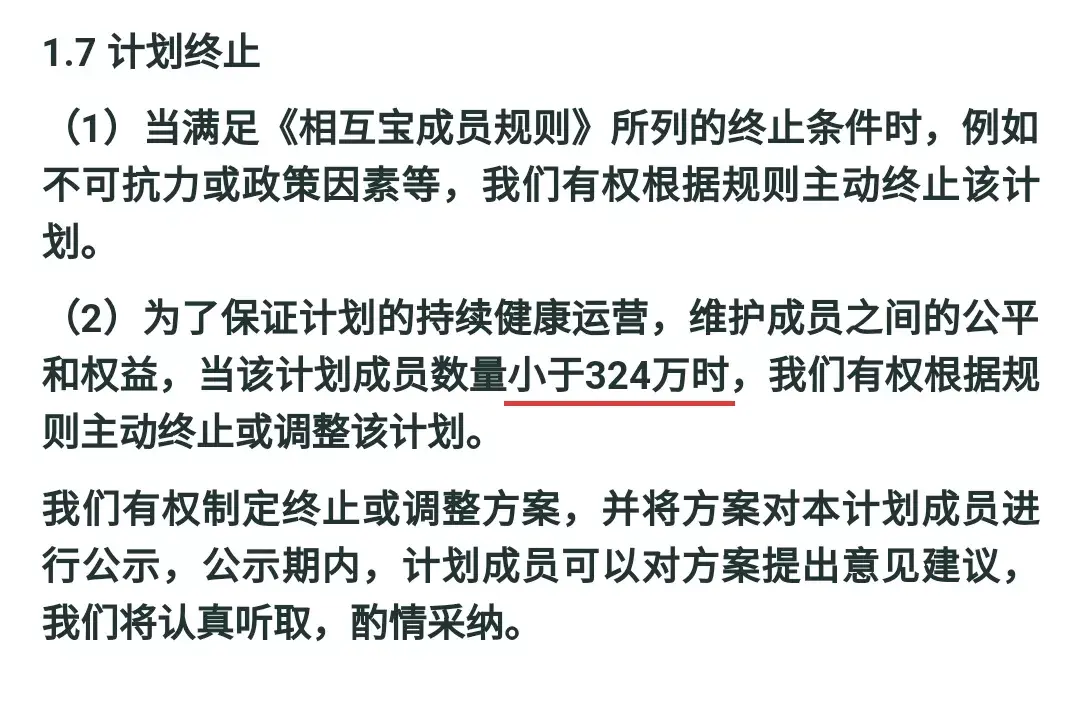
截至关停,相互宝大病互助计划还有近7500万人参与分摊,远远高于计划终止要求的最低人数——324万。
所以关停原因不是人太少,而是政策。去年9月,银保监会点名相互宝、水滴互助等互助计划为非持牌经营,存在涉众风险。蚂蚁集团在招股意向书里也写了,如果相互宝无法满足合规性要求,就会剥离这项业务。
说白了,互助计划一直处在一个灰色地带。它不是保险,不受银保监会严格监管,但干着和保险类似的事。规模小的时候没人管,规模大了,合规问题就绕不过去了。
对普通消费者来说,这其实是一个提醒:互助计划和保险,稳定性完全不在一个量级。
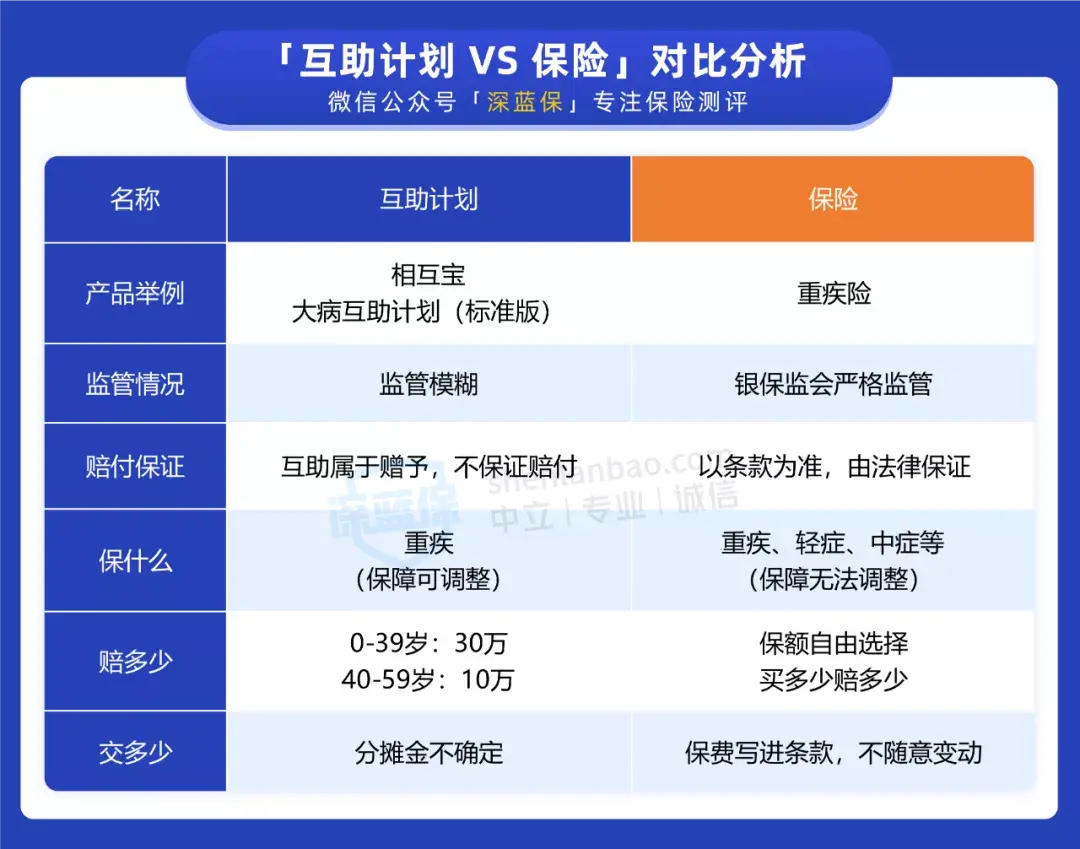
我总结了一下,互助计划有四个明显的短板:
- 保障内容可能被调整。条款里写明了平台有权调整保障内容,而保险不能随意更改。
- 分摊费用不确定。成员人数、患病人数每期都在变,分摊金额也跟着变。
- 可能拿不到钱。平台能不能长期运营是个未知数,关停风险始终存在。保险受银保监会监管,安全性高得多。
- 理赔时效不确定。互助计划从申请到打款要多久,一般没有明确披露。保险则规定必须在30天内给出结论。
但话说回来,互助计划的价值也不能一棍子打死。尤其是对低收入人群和老年人来说,它门槛低、分摊少,一个月十几块钱就能有一份基础保障。一份重疾险动辄几千上万,很多人确实买不起。互助计划让这些买不起保险的人,至少有了一个兜底的选择。
相互宝没了,普通人还能靠什么?
相互宝最大的吸引力就是便宜。现在它关了,普通人还能找到同样实惠的保障吗?我整理了几个方案,从基础到进阶,大家可以根据自己的情况来选。
第一,医保,一定要买。
不管你是新农合、职工医保还是居民医保,能参保就参保。这是国家给的福利,带病也能投保,保证续保,长期有效。一个50岁的人,一年新农合才三百来块,生病住院最高能报销80%。这是所有保障的地基,没有这个,其他都白搭。
第二,惠民保,几十块买上百万保额。
惠民保是近几年保险圈的一股清流。大部分产品不问身体状况、不限年龄,几十块钱能买上百万保额。有些还能报销医保外费用和部分特效药。如果你已经有医保,建议再补一份惠民保。但要注意,惠民保理赔门槛比较高,一般只作为大病的补充保障。而且它通常只卖一段时间,得随时关注。
第三,短期保险组合,用最低预算覆盖大风险。
如果你预算实在有限,可以考虑一年期的重疾险、医疗险和意外险搭配。我给大家做了一套参考方案:
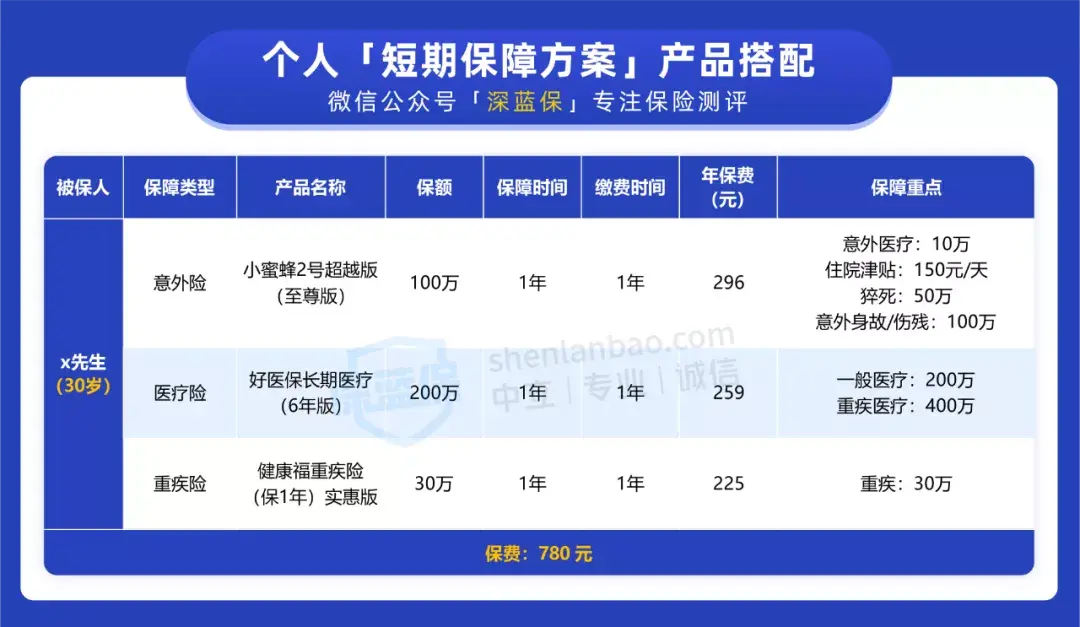
这套方案里,意外险不到300块就能有上百万保额,还有意外医疗保障。百万医疗险能报销大额治病费用和抗癌药,保额上百万。重疾险选支付宝上的一年期健康福,100种重疾赔30万,这笔钱可以用来补偿收入损失、补贴家用。
不过从专业角度说,一年期重疾险我不太推荐作为长期主力,因为它非常不稳定,第二年可能因为身体变化就买不了了。上面的方案只适合想用最低预算先把保障搭起来的朋友。如果还觉得贵,只买百万医疗险和意外险也行,至少能覆盖大病和意外风险。
我自己的保险规划思路
说了这么多,最后聊聊我自己是怎么给全家做保险规划的。
我们家的情况是:我和老公都是30多岁,两个孩子,上面还有四个老人。负担不轻,所以每一分保费都得花在刀刃上。
我的原则很简单:先大人后小孩,先保障后理财,先保额后期限。
大人的保障配齐了,孩子的才有意义。保额要足够,期限可以慢慢加。具体到产品,我和老公是百万医疗险+意外险+定期重疾险的组合。孩子是少儿医保+百万医疗险+意外险+定期重疾险。老人因为身体原因,很多产品买不了,就靠医保+惠民保+防癌医疗险兜底。
这套保险组合下来,全家的保费控制在年收入的8%左右,不算高,但该有的保障都有了。
相互宝的关停,对我来说更像是一个提醒:任何单一的保障方式都不够牢靠。互助计划可以作为一个补充,但不能当成唯一的依靠。真正靠谱的保险配置方案,一定是多条腿走路,医保打底,商业保险补充,互助计划如果有,就当锦上添花。
相互宝落幕了,下一个普惠型产品会是谁,我不知道。但我知道,每个普通人都应该有一份看得起病、扛得住风险的保障。希望今天的分享对你有用,也欢迎转发给身边有需要的朋友。
相互宝,再见啦。