上个月帮一个35岁的读者看保单,她2021年买了一份养老年金险,当时业务员跟她说“每年交5万,交10年,60岁开始每年能领7万多”。她前两天翻出合同让我重新算了一遍——按她那个方案,60岁起每年实际领取金额是4.8万左右。差了小一半。
这不是个例。养老年金险的销售误导率在保险品类里一直排在前列,因为它太复杂了——保证领取、现金价值、万能账户、分红演示,每一个变量都能让最终收益天差地别。今天拿市面上热销的光明一生(慧选版)当样本,拆开揉碎讲清楚,顺便跟另外几款产品做横向对比,帮你少踩几个坑。
光明一生(慧选版)的产品结构,先搞明白
如果你想知道按照自己的预算,买光明一生(慧选版)收益有多少,可以免费测一测↓↓

这款产品分两个版本:保定期和保终身。很多人不知道这个区别有多大,我直接说结论——
保定期版:领到80岁,满期时一次性给一笔满期金,合同结束。适合对自己寿命预期一般、或者想80岁拿一大笔钱给子女的人。
保终身版:活多久领多久,没有满期金,但每年领取金额比保定期版高一点。适合家族有长寿基因、或者单纯想要终身现金流的人。
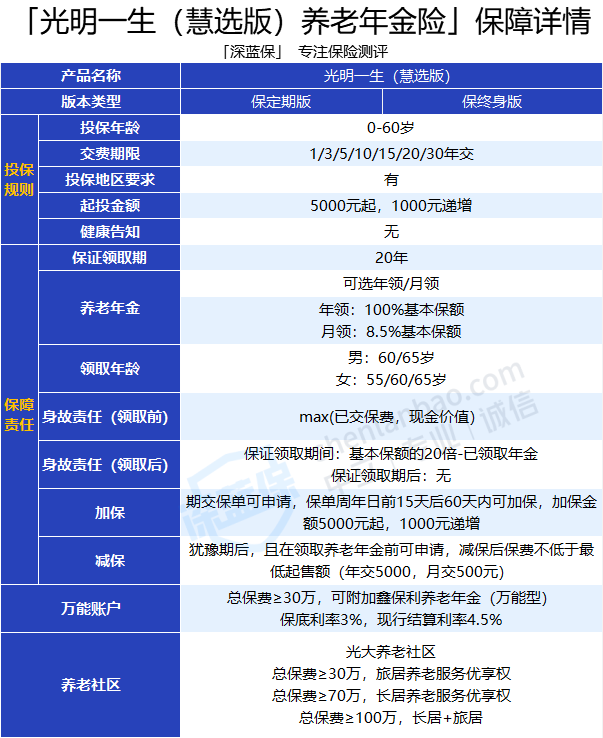
两个版本都是保证领取20年。什么意思?就是万一领了几年人就走了,剩下没领完的年份,保险公司会一次性赔给受益人。比如领了3年身故,家人能拿到剩余17年的年金。这个设计在同类产品里算标配,不算突出。
但有一个细节值得注意:光明一生(慧选版)在保证领取期间仍然有现金价值。这个就比较少见了。很多养老年金险一旦开始领取,现金价值就归零,退保一分钱拿不到。而这款产品在保证领取期内如果急用钱,可以退保拿回现金价值。
对光明一生感兴趣的朋友,不妨先测一测收益,再考虑是否入手↓↓
万能账户保底3%,但有门槛
光明一生(慧选版)可以附加一个叫“鑫保利”的万能账户,保底利率3%。注意,这个3%是写进合同的保证利率,不是演示利率。目前市面上的万能账户保底利率普遍在2%-2.5%之间,3%确实是天花板级别。
当前结算利率是4.5%。但说句实在话,结算利率每个月都可能变,今天4.5%不代表明年还4.5%。看万能账户,只盯保底利率就够了,超出部分当彩蛋。
附加条件:光明一生(慧选版)总保费要达到30万。这个门槛不低,不是随便买一点就能附加的。
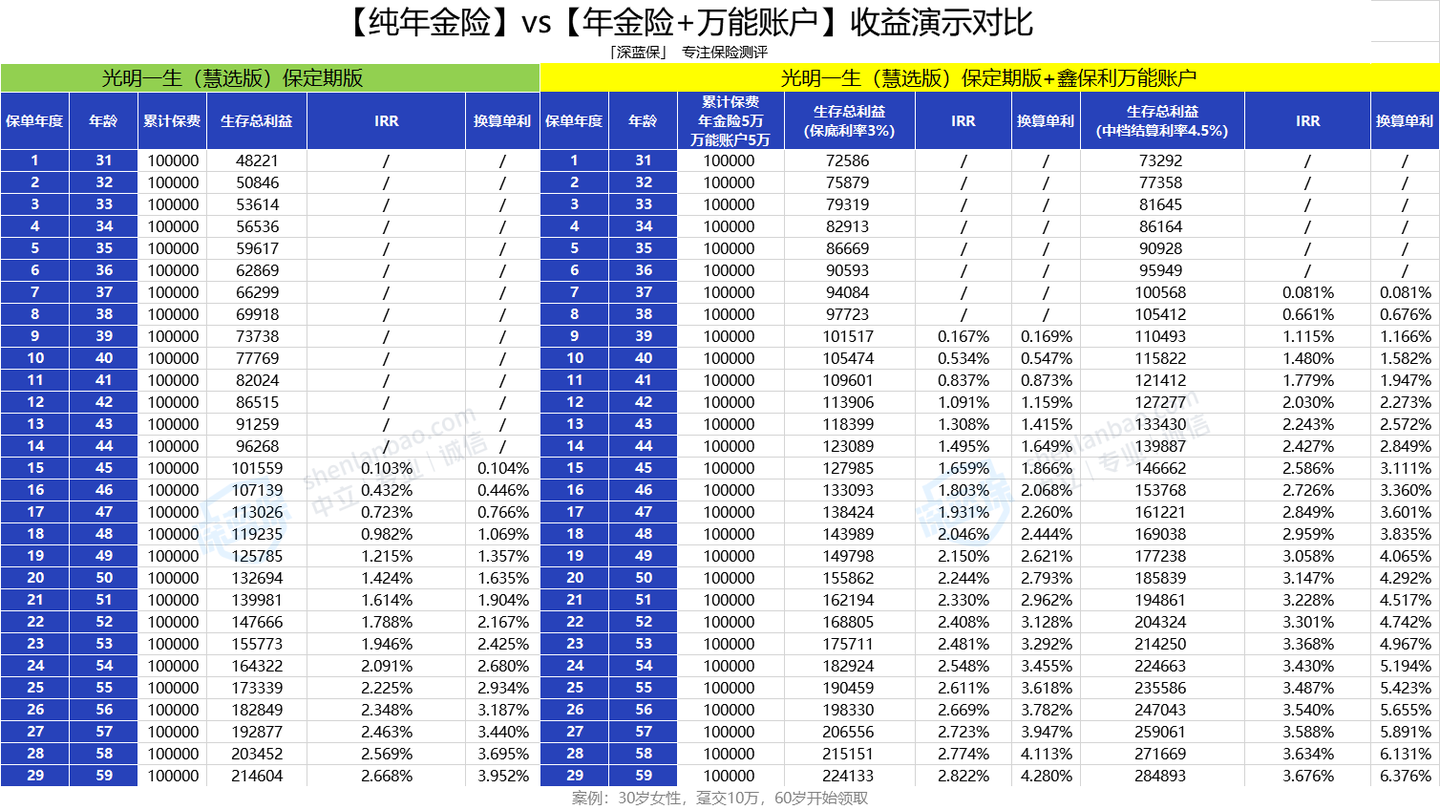
为什么很多人推荐“年金险+万能账户”的组合?核心逻辑是提高资金灵活性。年金险前期现金价值低,退保亏本,这是所有年金险的通病。但万能账户里的钱可以随时支取(前五年有手续费),相当于给自己留了一个活期钱包。
有个数据可以参考:30岁女性,10万趸交纯年金险,到50岁收益率约1.4%;如果拆成5万年金险+5万万能账户(按中档结算利率),50岁综合收益率能到3.14%,换算成单利约4%。差距主要来自万能账户前期的复利积累。
养老社区:30万旅居、70万长居,门槛算低的
光明一生(慧选版)对接的是光大养老社区。总保费30万以上可以享受旅居权,70万以上享受长居权。
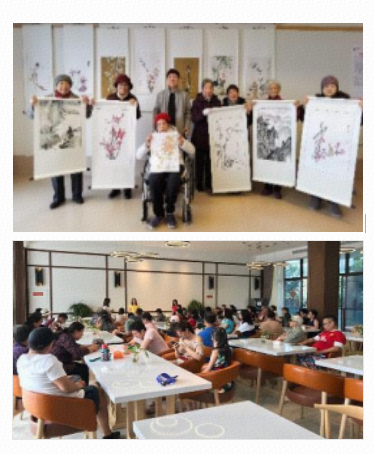
对比一下:泰康的养老社区长居权通常要200万起步,大家保险的也差不多要150万以上。光大的70万门槛在行业内确实算低的。
但有一个坑要提醒:养老社区资格是“对接权”,不等于“保证入住权”。实际入住还要看社区床位情况、排队顺序、以及你到时候的身体评估结果。别把“有资格”理解成“随时能住”。
收益到底怎么样?算一笔账
以30岁女性,5年交,每年5万,60岁开始领为例:
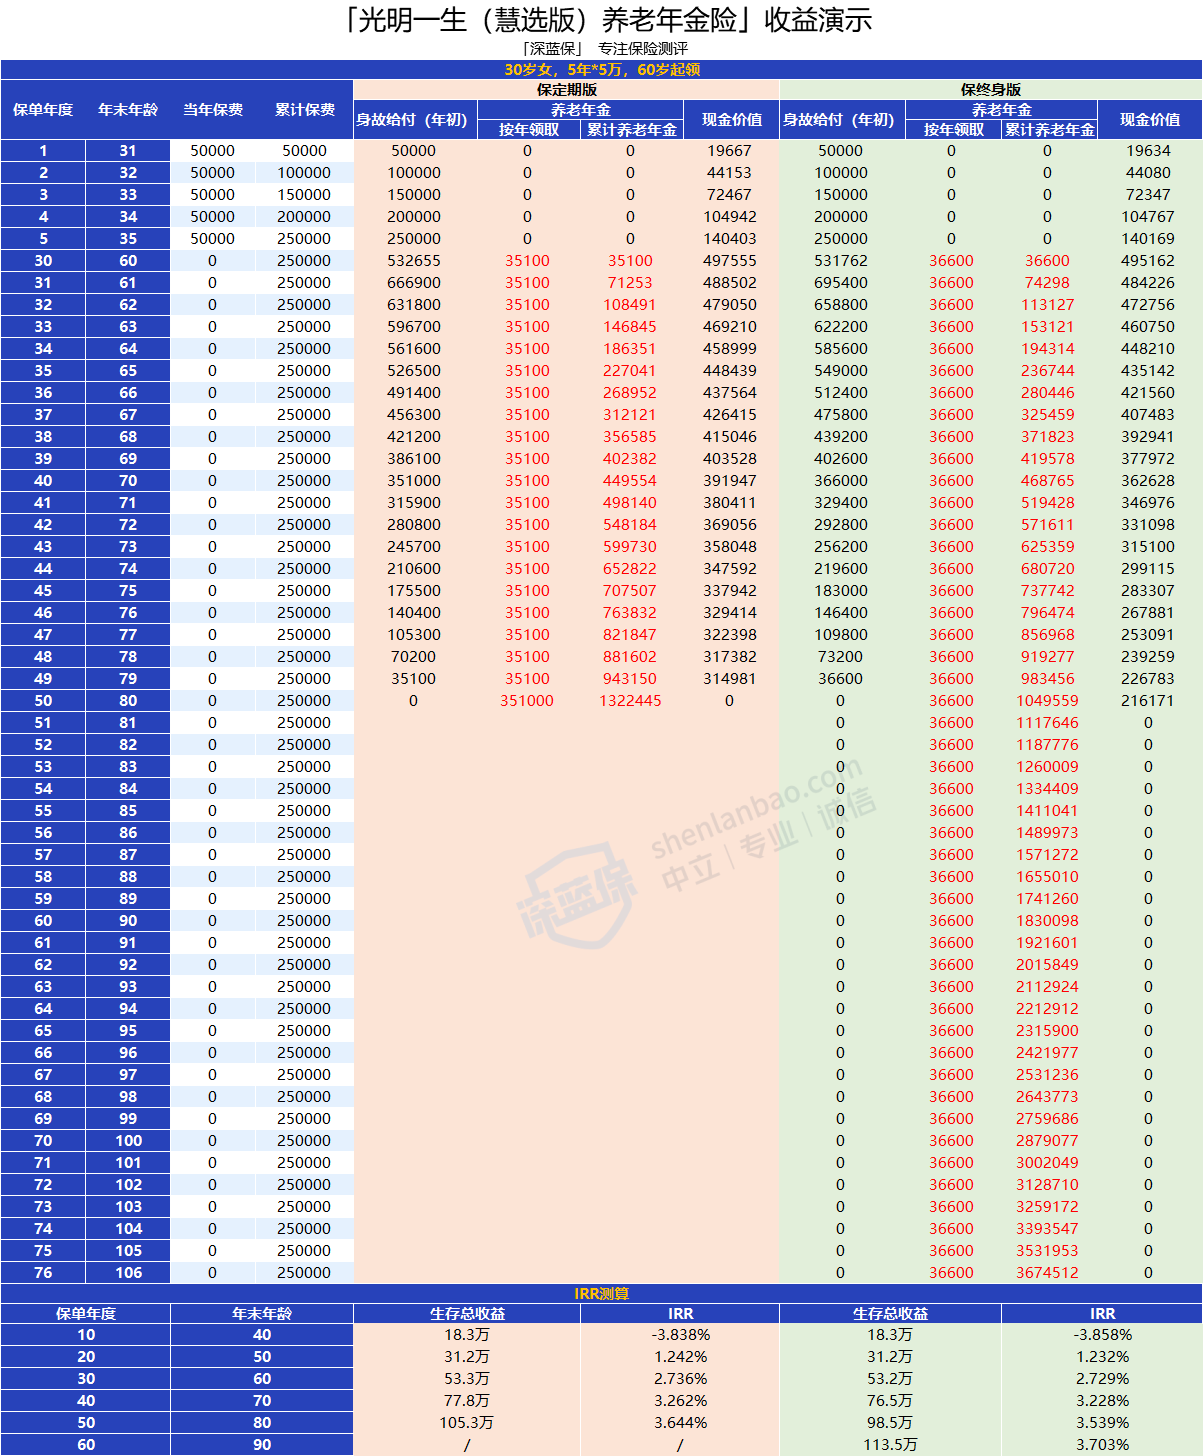
保定期版:总投入25万,60岁起每年领35100元,领8年回本。80岁满期时一次性拿35.1万,加上20年领的钱,累计105.3万,是保费的4.2倍。
保终身版:总投入25万,60岁起每年领36600元。保证领取期间累计至少73.2万。如果活到90岁,累计领取113.5万,是保费的4.5倍。
两个版本的80岁收益率都在3.5%以上。在当前利率下行的大环境下,这个收益水平属于养老年金险的第一梯队。
但别只看收益率。年金险的核心价值不是收益率,是确定性。股票基金可能收益更高,但你不知道60岁的时候账户里还剩多少。年金险是你签合同那一刻就知道60岁以后每年能拿多少钱,这个确定性本身就有价值。
跟其他几款热销产品比,它排第几
我挑了6款市面上比较火的养老年金险,跟光明一生(慧选版)放在一起对比:
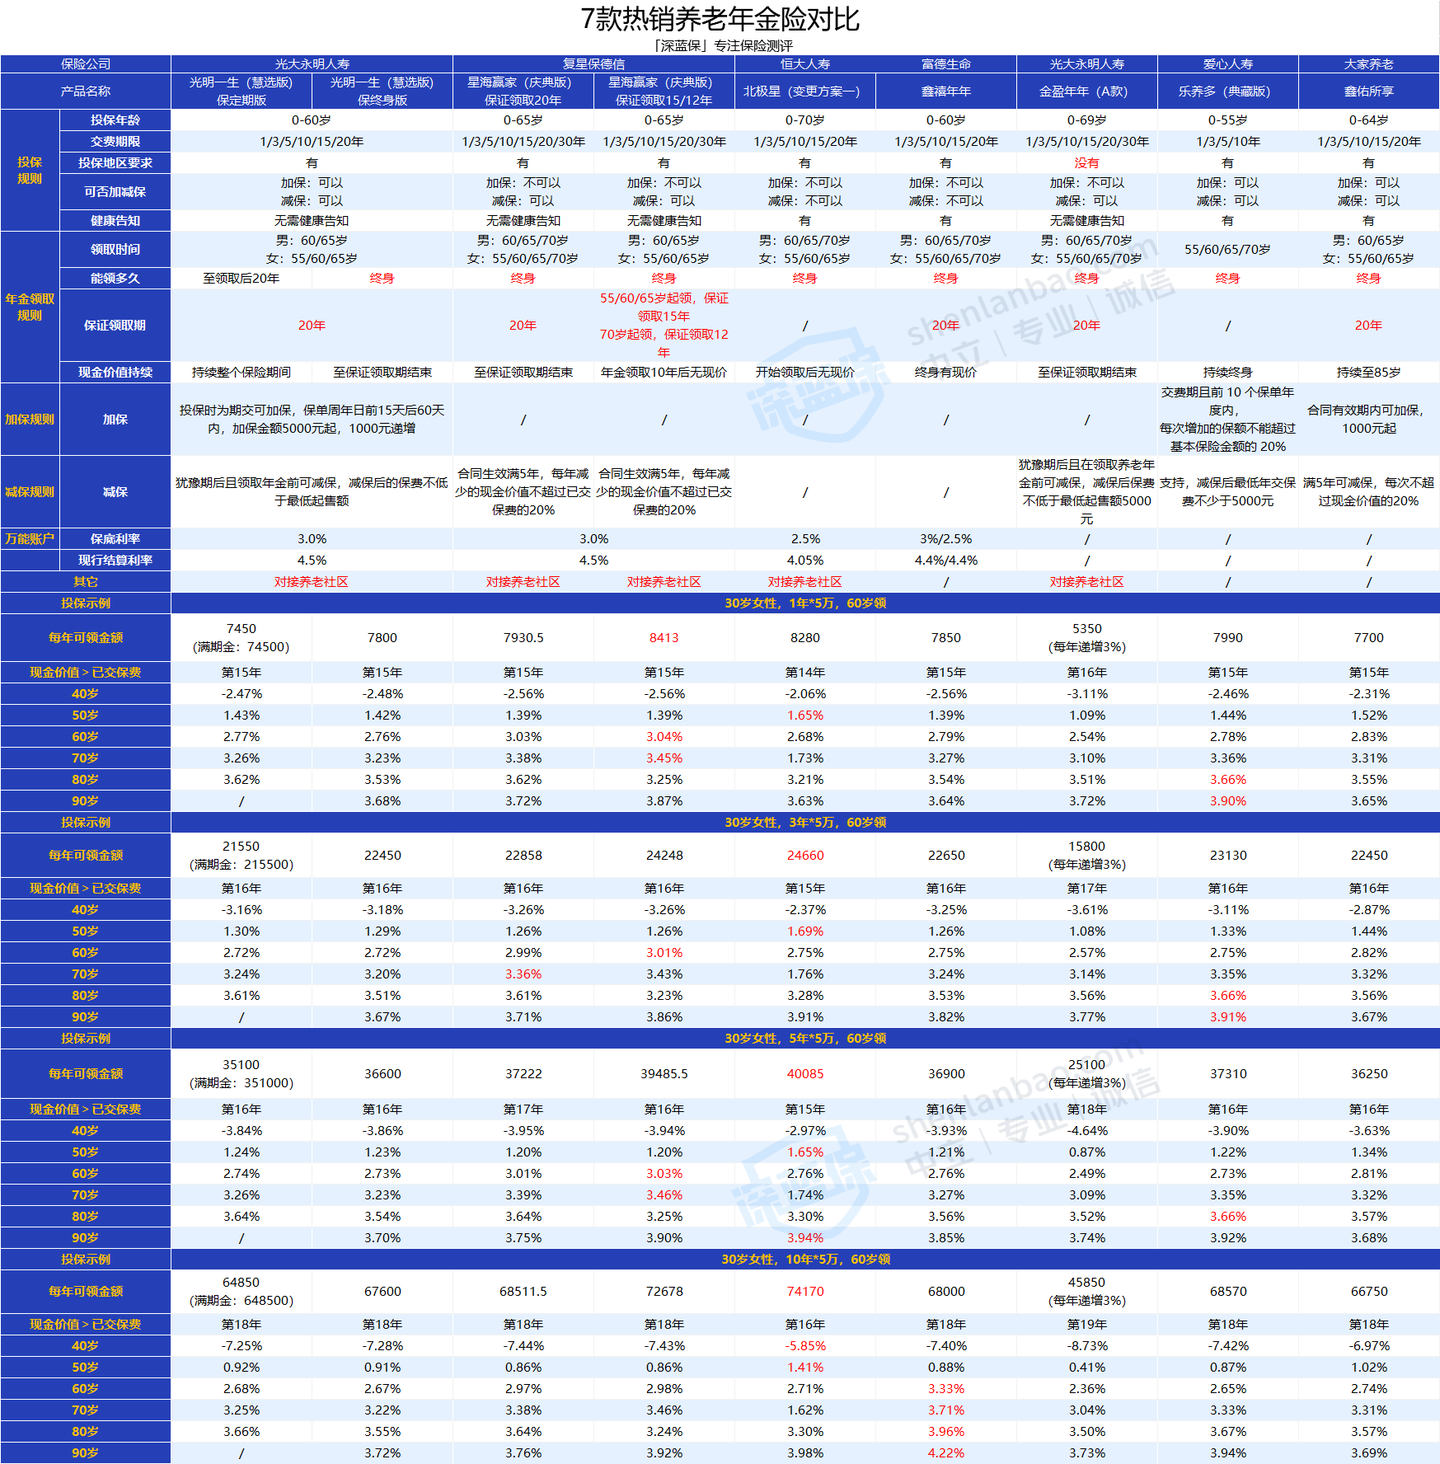
直接说每款的定位和适合人群:
星海赢家(庆典版)——万能账户保底3%、现行结算4.5%,而且万能账户几乎没有附加门槛,这点比光明一生(慧选版)友好。150万可对接星堡养老社区。保证领取15年版本的每年领取金额排表中第二,收益率接近3.9%。
每个人的预算和需求不同,适合的年金险也不同,不确定选哪款可以免费测一测↓↓
北极星(变更方案一)——每年领取金额特别高,长期收益率能破4%。但开始领取后现金价值归零,退保和身故都拿不到钱。适合纯粹追求高领取、不在乎传承的丁克人群。
鑫禧年年——现金价值持续终身,随时退保都能拿钱。有20年保证领取期,身故也能给家人留钱。两个万能账户可选(一个保底3%门槛30万,一个保底2.5%几乎零门槛)。综合实力最均衡的一款。
金盈年年(A款)——每年领取金额比前一年递增3%。60岁领2万,80岁就能领3.6万,90岁领4.8万。适合担心通货膨胀、或者预期老年医疗照护支出会增加的人。
乐养多(典藏版)——现金价值持续终身,但没有保证领取期,所以相同条件下每年领取金额比鑫禧年年高一些。长期收益率约3.9%。适合对寿命有信心的人。
鑫佑所享——80/90/100岁分别给基本保额的1倍/2倍/3倍祝寿金。活越久拿越多,适合有长寿家族史的人。
几个买年金险时容易忽略的坑
第一,把演示利率当实际收益。分红型和万能账户的演示利率分低中高三档,业务员给你看的通常是中档甚至高档。但只有写进合同的保底利率才是确定的。
第二,忽略现金价值归零的时间点。有些产品开始领取后现金价值就没了,这意味着你一旦开始领年金,就不能退保拿钱。如果中途生了大病急需用钱,会很被动。
第三,没搞清楚保证领取和终身领取的区别。保证领取20年不等于只能领20年。保终身版本是活多久领多久,保证领取只是说“至少能领20年”。
第四,缴费期限拉太长。养老年金险最长支持30年缴费,每年交得少看起来压力小,但总保费算下来可能比短缴多不少。而且一旦中途断缴,损失很大。
养老年金险怎么买,核心就一句话:先确定你什么时候要用这笔钱,再倒推选保定期还是保终身、选高领取还是高现金价值。没有哪款产品全面碾压其他产品,只有哪个更适合你的具体情况。
如果你正在纠结选哪款,可以把你目前的年龄、预算、缴费期限告诉我,我帮你算一下不同方案的实际领取金额和收益率对比。