很多人觉得,重疾险只要确诊了就能赔钱,买的时候业务员也是这么说的。其实不是这样。我在保险公司理赔部门干了5年,见过太多人拿着确诊报告来申请理赔,最后被拒的。拒赔理由五花八门,但归根结底就一句话:你买的这份重疾险,根本不是你想象的那样。今天这篇文章,就是帮你搞清楚重疾险到底怎么赔、怎么买才不踩坑。如果你正在考虑买重疾险,或者已经买了但不确定买对没有,建议认真看完。
买保险其实并不是一件简单的事,如果想要投保重疾险,
这里有一份“高性价比重疾险清单”供大家参考↓↓

重疾险的原理,三句话讲清楚
重疾险说白了就是:你得了合同里约定的病,保险公司一次性给你一笔钱。这笔钱你拿去治病也行,还房贷也行,当生活费也行,没人管你。
但问题就出在”合同里约定的病”这几个字上。
先说作用。总有人问我:医疗险一年几百块就有几百万保额,我干嘛还要花几千块买重疾险?这个问题我回答过太多次了。你想想,一个人得了癌症,医疗险确实能报销治疗费用,但两三年没法工作,收入断了,房贷谁还?孩子学费谁交?父母养老怎么办?重疾险赔的钱,就是用来填这个窟窿的。它本质上是收入损失险,医疗险替代不了。
35岁的老李,因为肺移植躺在病床一年多,一共花费了60万医疗费用;
所幸医保福利不错,也有商业医疗险,费用可以报销得七七八八。
可是家里只有老李一个人有经济收入,自己已一年多不工作了,还要休养一大段时间。
家里的生活开支,孩子的教育费用、房贷车贷该怎么办啊?
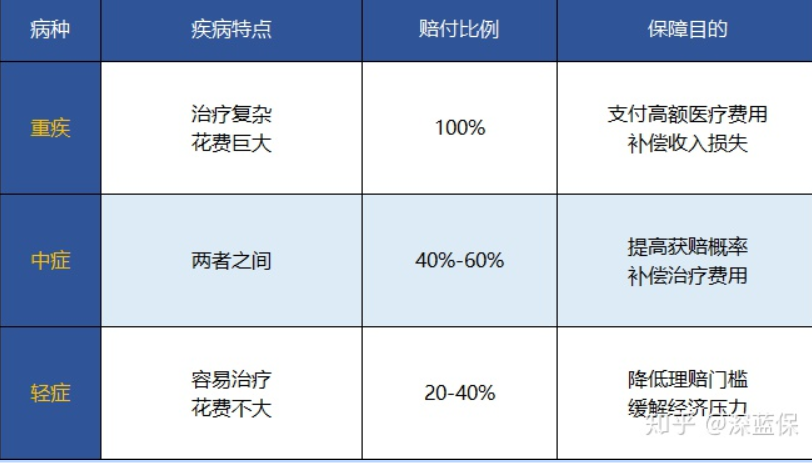
再说保障内容。现在的重疾险一般包括重疾、轻症,有的还有中症。轻症和中症你可以理解为重疾的早期阶段,比如原位癌就是恶性肿瘤的早期。重疾赔100%保额,赔完合同一般就结束了。轻症中症赔得少一些,大概30%到60%保额,但赔完之后合同继续有效,后面得了重疾还能赔。
最后说赔付条件。这是最容易出问题的地方。很多人以为重疾险是确诊即赔,我只能说,这是保险行业流传最广的销售误导。实际上只有极少数病种是确诊就赔的,大部分病要么需要做了某种手术才赔,要么得达到特定状态才赔。
确诊即赔:3 种
实施某种治疗才能赔:5 种
达到某种状态才能赔:17 种
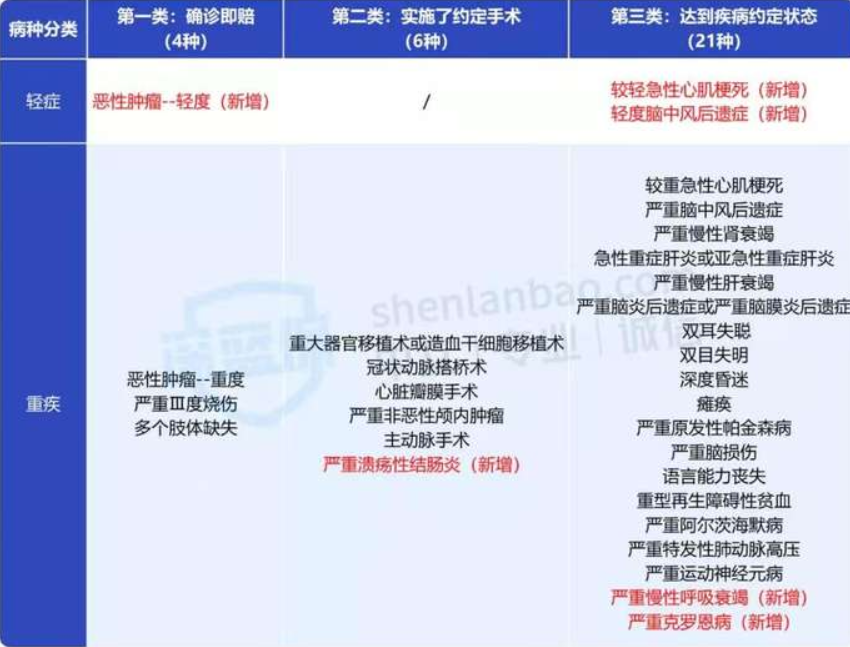
以脑中风后遗症为例,必须确诊 180 天以上,而且还要符合对应的后遗症才可以理赔。
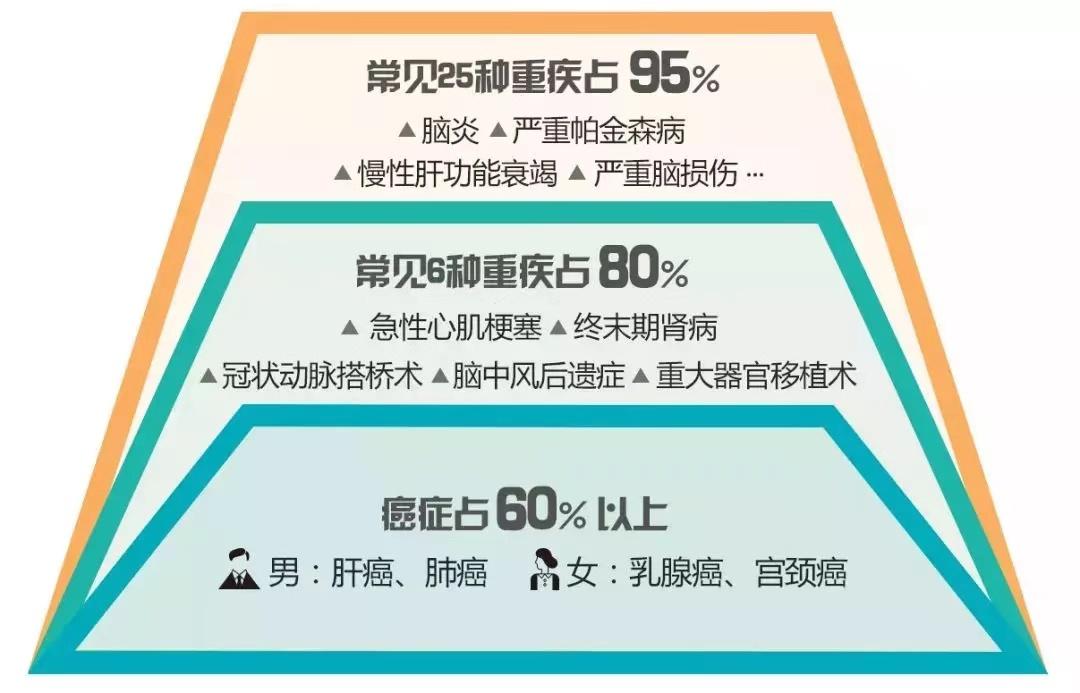
重疾病种这块,其实不用太纠结。2007年行业就统一定义了25种法定重疾,后来2021年又更新成28种,这些病占了重疾理赔的95%以上。所以谁跟你说”我家产品病种更多更宽松”,你听听就好。但轻症和中症没有统一标准,保险公司可以自己定,这里面的猫腻就多了。
买重疾险之前,先问自己三个问题
搞懂原理只是第一步。接下来你得搞清楚自己到底需要什么。
第一个问题:我一年能拿出多少钱?
这是最现实的问题。我见过太多年收入不到10万的家庭,每年交一两万保费,日子过得紧巴巴的。说句不好听的,这就不是买保险,是买负担。一家人的保费加起来,不要超过年收入的10%。注意是一家人,包括重疾、医疗、意外所有险种。钱少有钱少的买法,三四千也能配齐基础保障。
第二个问题:保额买多少?
重疾险的保额比什么都重要。你想想,如果两三年不能工作,只赔十几万,够干什么?最低30万起步,50万算标配,100万更好。你可以放弃大品牌,可以不保终身,但保额一定不能妥协。低保额的重疾险,买了跟没买差别不大。
第三个问题:我的年龄和身体情况能买吗?
50岁基本就是重疾险的最后上车年龄了,超过这个岁数很难买到合适的,价格也贵得离谱,容易保费倒挂。还有个更扎心的事实:保险不是你想买就能买的。健康告知这一关,拒赔纠纷十有八九都是出在这里。线下买有纸质问卷,线上买有投保告知页面,必须如实回答,这份保险才有效。
保费倒挂:即你交的保费,比赔付的保额还多,常出现在老人的重疾险中。
如果身体有些小毛病,可以适当妥协,选一款健康告知宽松的产品。有保障总比裸奔强。
五个最常见的坑,踩一个就白买
下面进入正题。我在理赔部这些年,见过太多人买错重疾险。以下五个坑,是我觉得最容易踩的。
坑一:返还型重疾险,有病治病没病返钱
听起来很美好对吧?但你看这个对比就明白了。
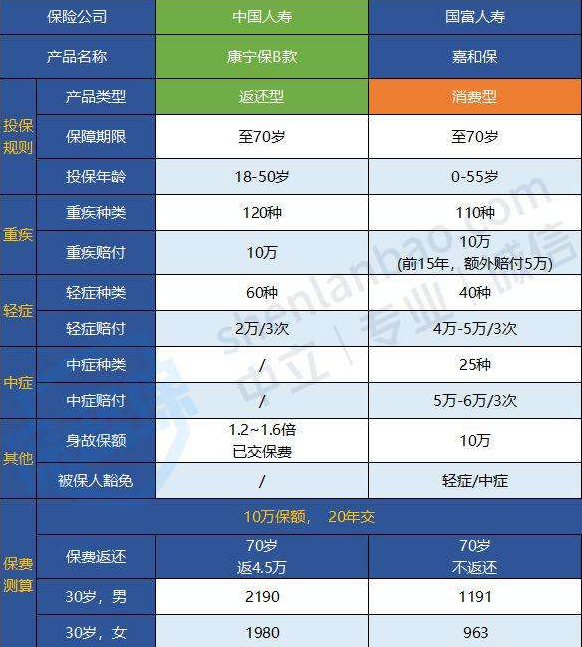
同样保到70岁,10万保额,返还型的产品每年多交999块,20年多交将近2万。到70岁平安无事,它退你4.5万。算一下年化收益率,只有2.54%。如果你把多交的钱拿去买份年金险,到70岁收益远不止4.5万。而且返还型产品还有个前提:你得平安活到70岁才能拿到退款。中间要是出了事,多交的钱就打水漂了。
1、有些产品到期后返还保费,有些产品则是返还保额,一字之差,相距几十万
2、有些产品返还保费后,就合同结束了,有些产品则还能保障继续。
我的建议很简单:普通人就买消费型重疾险,三四千能买到50万保额,性价比高得多。
坑二:病种越多越好
有些业务员喜欢说”我这份重疾险保一百多种病,从头保到脚”。但病种多不代表保障好。法定28种重疾已经覆盖了95%的理赔,保险公司在重疾病种上玩不出什么花样。真正要留意的是轻症和中症,因为这块没有统一标准。
我根据理赔经验,咨询了好几个医生,总结出11种关键轻症。买重疾险的时候一定要对照看看。
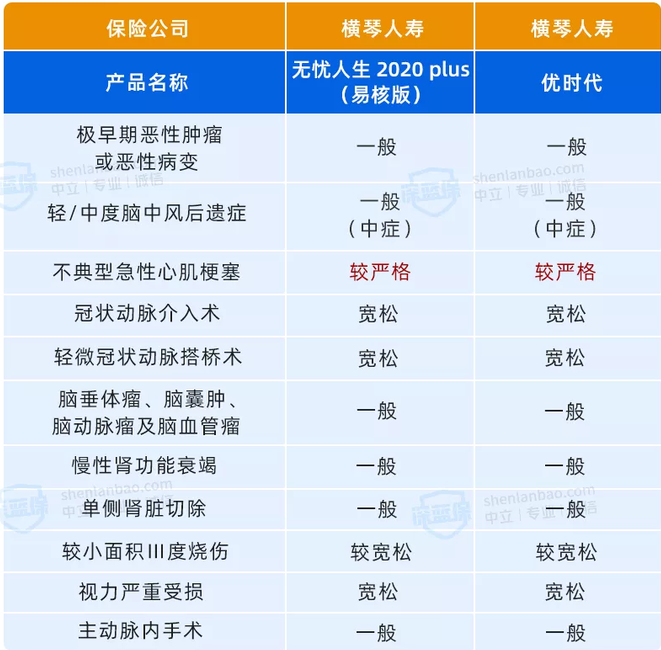
其中早期恶性肿瘤、轻度脑中风后遗症、不典型急性心梗这三种最重要。新版重疾险都必须包含这三种轻症,定义和理赔条件都一样,所以这三种不用操心。但另外8种就要留个心眼了。
坑三:赔付次数越多越好
重疾险按赔付次数分,有单次赔和多次赔。多次赔的又分两种:不分组和分组。不分组的最好,赔了一种大病,其他病还能继续赔。分组的一般会把疾病分成几组,同一组里只赔一次。
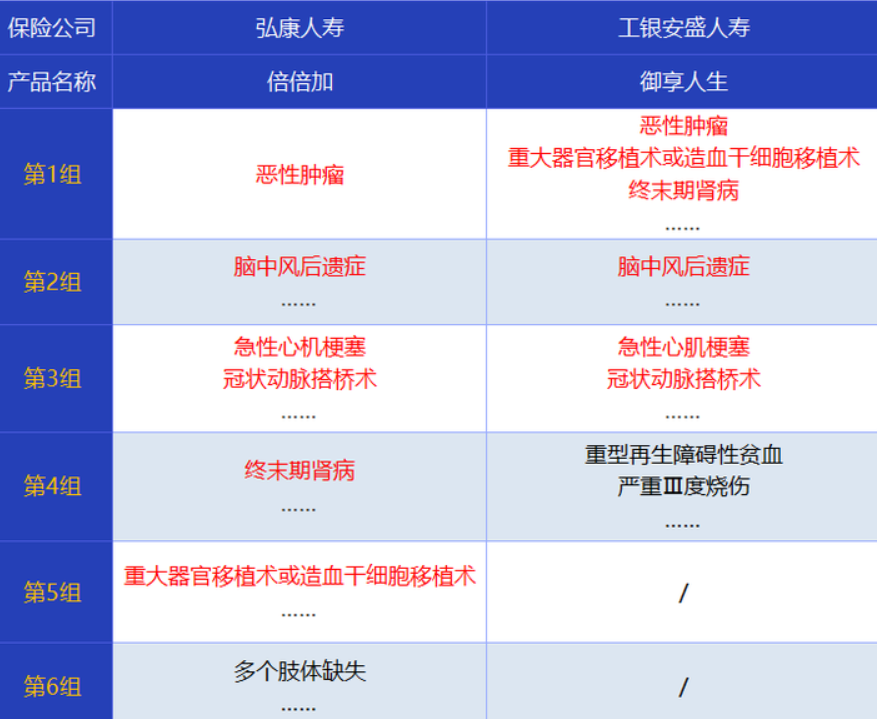
怎么判断分组合不合理?看三点:恶性肿瘤是不是单独一组,六大高发重疾是不是分散在不同组,有关联的疾病是不是分在不同组。记住一个排序:不分组 > 癌症单独一组 > 乱分组。别光看赔付次数,分组方式比次数重要得多。
坑四:保终身加身故才踏实
能保终身、有身故责任当然好,但前提是你预算够。看下面三种方案:
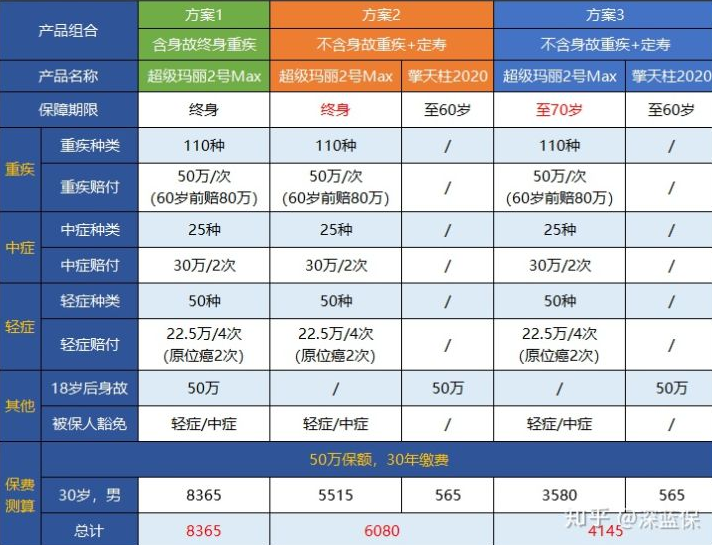
买重疾险,选择保到70岁,还是保终身呢?要不要加上身故责任的?
方案1:这辈子得了重疾都能赔,死了也能赔;保障最好,价格也最贵,一年得8000多。
方案2:也能解决一辈子的大病风险,在60岁前身故能赔,价格只要6000多。
方案3:在70岁前,得了重疾能赔;在60岁前,身故了能赔。
方案三的保障不如前两个,但价格只要方案一的一半。如果你预算有限,”消费型重疾+定期寿险”的组合更合适。从经济角度看,家庭责任最重的时候才是最需要保险的时候。保到70岁,身故保到60岁,对大多数家庭来说够用了。
我不是反对保终身。我是见过了太多收入不高的家庭,被忽悠买了上万块的重疾险,交到一半交不起了,退保又亏一大截。买保险一定要量力而行。
坑五:大而全的重疾险更省心
有些重疾险,你本来只想买一份重疾保障,结果它给你捆绑了定寿、长期意外、医疗险,十几种保障叠在一起。听起来很全面对吧?但很多保障是共用保额的,赔了这个那个就没了。而且价格贵得离谱,各种保障搅在一起,你根本没法跟别的产品比。
例如重疾、身故、全残、疾病终末期,只要赔了其中一样,其他就不会赔了。
你本来只想买个苹果,结果被塞了一个水果大礼包,价格翻倍不说,里面可能还有烂水果。记住,”重疾+轻症”才是重疾险的核心,其他都是锦上添花。
2025年值得关注的重疾险
说了这么多坑,最后给几个目前市面上还不错的产品,供参考。
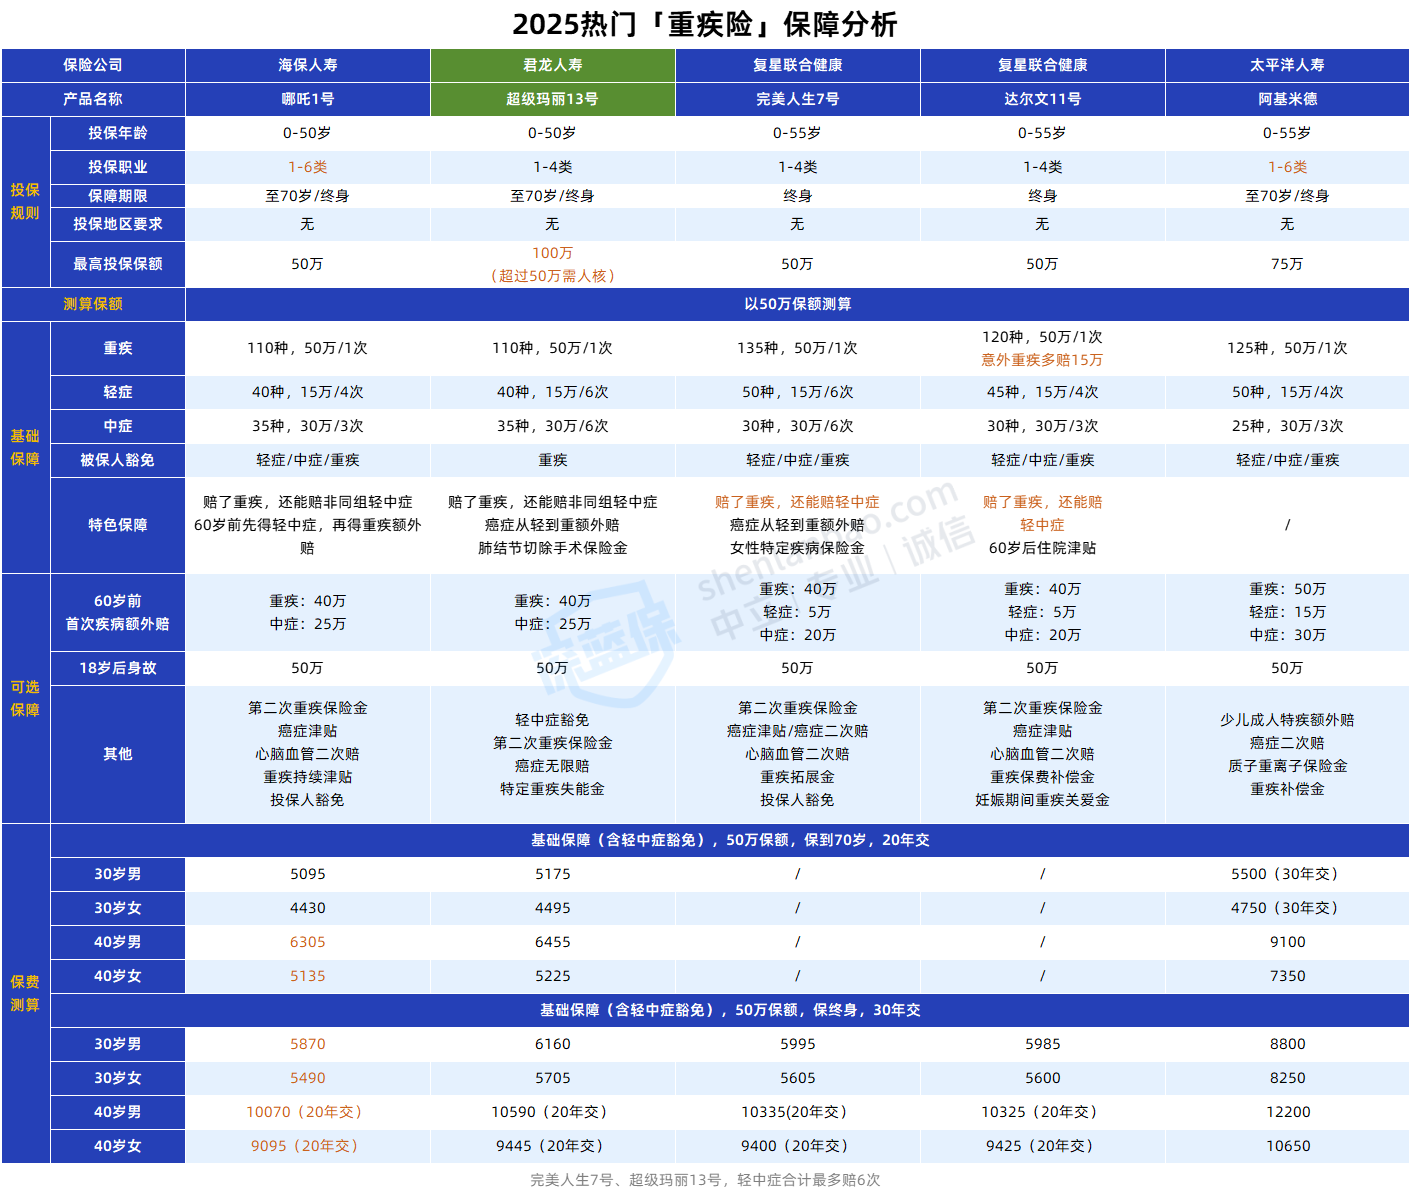
看重癌症保障的,可以看超级玛丽13号。自带癌症从轻到重额外赔,良性结节也能赔5%,后面确诊肺癌多赔30%。
投保职业宽松的,看哪吒1号。1-6类职业都能买,基础保障也比较全面,覆盖了12种高发轻症。
健康告知宽松的,看阿基米德。太平洋人寿承保,甲状腺结节、乳腺结节都有机会投保。
另外两款也各有特点:完美人生7号针对3种女性高发癌症多赔5万,癌症从轻到重多赔25万,适合女性朋友。达尔文11号,意外重疾多赔15万,60岁前没得重疾的话,以后住院每天可领500元,和重疾共享保额,担心意外的可以考虑。
重疾险这东西,买对了是保障,买错了是负担。希望这篇内容能帮你在买之前想清楚。我是深蓝君,专注保险测评,日常科普保险干货。如果觉得有用,欢迎点赞支持。